
Налог на доходы физических лиц является основным инструментом наполнения государственного бюджета, который платит почти каждый работающий украинец. Понимание правил начисления этого налога позволяет не только избежать штрафов, но и законно уменьшить свои налоговые обязательства.
Многие граждане даже не догадываются, какие именно доходы подлежат налогообложению, а какие полностью освобождены от уплаты. Ошибки в расчетах или игнорирование обязанности декларирования могут привести к значительным финансовым санкциям со стороны контролирующих органов.
Главное о налоге на доходы физических лиц
- Базовая ставка. Составляет 18% для заработной платы и большинства других доходов.
- Налоговая социальная льгота. Позволяет уменьшить базу налогообложения для доходов до 4660 грн.
- Освобождение от декларации. Благодаря Закону № 3050-IX беженцы освобождены от декларирования иностранной помощи.
Содержание:
Кто обязан платить налог на доходы физических лиц
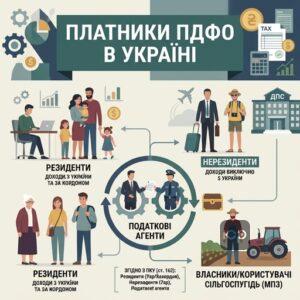
Круг лиц, которые обязаны платить налог на доходы физических лиц, четко определен налоговым законодательством. Плательщиками являются как граждане Украины, так и иностранцы, которые получают доходы на территории нашего государства.
Согласно нормам закона, обязанность уплаты налога возлагается на резидентов, получающих доходы из источников как в Украине, так и за ее пределами. Отдельную категорию составляют нерезиденты, уплачивающие налог исключительно с украинских доходов. Также к плательщикам относятся физические лица, которые владеют или пользуются сельскохозяйственными угодьями, в части минимального налогового обязательства (МНО).
В большинстве случаев расчетом и перечислением налога занимается налоговый агент — это ваш работодатель или компания, которая выплачивает вам доход. Однако при определенных условиях граждане должны самостоятельно задекларировать свои доходы.
Згідно з ч. 162.1 ст. 162 Податкового кодексу України: «Платниками податку є: фізична особа - резидент, яка отримує доходи як з джерела їх походження в Україні, так і іноземні доходи; фізична особа - нерезидент, яка отримує доходи з джерела їх походження в Україні; податковий агент»Это означает, что избежать статуса плательщика налога практически невозможно, если вы ведете любую экономическую деятельность или владеете имуществом в Украине.
Что является объектом и базой налогообложения НДФЛ
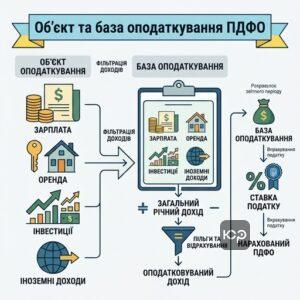
Для правильного расчета налога необходимо понимать разницу между объектом и базой налогообложения. Объектом является сам доход, тогда как база — это стоимость этого дохода, из которой непосредственно исчисляется налог.
Объектом налогообложения для резидента является его общий месячный или годовой доход, полученный в Украине и за рубежом. Для нерезидентов налогообложению подлежат только те доходы, которые имеют украинское происхождение. Базой налогообложения является общий налогооблагаемый доход, начисленный в пользу плательщика в течение отчетного периода.
Згідно з ч. 163.1 ст. 163 Податкового кодексу України: «Об'єктом оподаткування резидента є: загальний місячний (річний) оподатковуваний дохід; доходи з джерела їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання); іноземні доходи - доходи (прибуток), отримані з джерел за межами України»Какие доходы включаются в общий налогооблагаемый доход
В базу налогообложения НДФЛ включается широкий перечень поступлений. Среди них:
- Заработная плата. Любые официальные выплаты от работодателя.
- Гражданско-правовые договоры. Вознаграждения за выполнение работ или оказание услуг.
- Пассивные доходы. Дивиденды, проценты по депозитам, роялти, инвестиционная прибыль.
- Доходы от имущества. Средства от продажи или передачи имущества в лизинг, аренду или субаренду. Если вы сдаете жилье, действует налогообложение доходов от аренды жилья. При аренде между физлицами без посредников арендодатель обязан самостоятельно уплачивать налог ежеквартально.
- Наследство и подарки. Стоимость полученного имущества, хотя здесь действуют специальные правила и льготы.
Также облагаются суммы задолженности, по которой истек срок исковой давности, если она превышает половину месячного прожиточного минимума.
Дополнительная выгода и позиция Верховного Суда
Нередко возникают споры по так называемой дополнительной выгоде — доходам, предоставленным плательщику его работодателем или контрагентом, которые не являются заработной платой. Налоговая пытается обложить налогом любые компенсации или оплату расходов. Больше о налогах при заключении договоров в Украине читайте в нашем специальном материале.
Однако судебная практика защищает плательщиков. Верховний Суд в деле № 380/10613/21 от 07.02.2023 указал, что оплата проживания и питания работников подрядчиков не является дополнительной выгодой, поскольку эти выплаты осуществлялись в рамках хозяйственных отношений и не имели характера личного персонифицированного дохода. Аналогично, в деле № 540/356/19 от 31.05.2021 суд подчеркнул, что дополнительная выгода обязательно должна приносить конкретную материальную выгоду отдельному лицу, а подпись в акте за такси от имени должностного лица не является доказательством личного обогащения.
Житомирський окружной административный суд в деле № 240/8595/24 от 24.09.2024 также подтвердил, что компенсация расходов за работу не является личным обогащением работника и не должна облагаться НДФЛ.
Как самостоятельно подать налоговую декларацию по НДФЛ
- Соберите документы. Подготовьте справки о доходах от всех налоговых агентов, документы на имущество или подтверждения иностранных доходов.
- Войдите в кабинет. Авторизуйтесь на портале Электронный кабинет плательщика налогов или воспользуйтесь услугами через Подача декларации о имущественном состоянии и доходах на портале ДИЯ.
- Заполните декларацию. Внесите данные о полученных доходах, рассчитанные суммы НДФЛ и военного сбора.
- Подпишите и отправьте. Проставьте свой квалифицированный электронный подпись (КЭП) и отправьте отчет в ГНС.
Ставки НДФЛ в Украине и правила их применения
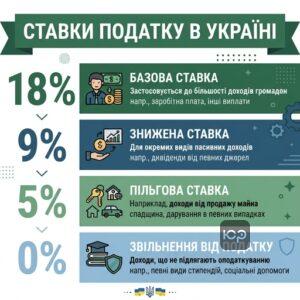
Размер налога напрямую зависит от вида полученного дохода. Налоговый кодекс Украины предусматривает несколько ставок налога — от базовых до льготных.
Базовая ставка НДФЛ составляет 18% и применяется к большинству доходов граждан. Однако для некоторых операций установлены пониженные ставки.
Згідно з ч. 167.1 ст. 167 Податкового кодексу України: «Ставка податку становить 18 відсотків бази оподаткування щодо доходів, нарахованих (виплачених, наданих)... у тому числі, але не виключно у формі: заробітної плати, інших заохочувальних та компенсаційних виплат»Классификация ставок налога
В зависимости от происхождения дохода действуют такие ставки:
| Ставка НДФЛ | К чему применяется |
|---|---|
| 18% | Заработная плата, вознаграждения по ГПД, пассивные доходы, лизинг, аренда, пенсии сверх установленной нормы. |
| 9% | Дивиденды по акциям, начисленные нерезидентами, институтами совместного инвестирования (ИСИ) или субъектами, которые не являются плательщиками налога на прибыль. |
| 5% | Дивиденды от резидентов — плательщиков налога на прибыль (кроме ИСИ), продажа второй квартиры за год, подарки от дальних родственников или сторонних лиц. |
| 0% | Наследство и подарки от родственников первой и второй степени родства, первая продажа недвижимости за год (если имущество находится в собственности более 3 лет). |
Например, если вы получаете наследство от бабушки или брата, применяется ставка 0%. Детальнее об этом рассказывает статья про налогообложение наследства. Однако если подарок получен от тети или стороннего лица, придется уплатить 5% НДФЛ и дополнительно военный сбор.
Помощь адвоката по налоговому праву ЮРКОНСАЛТ
- Консультация по налогам. Подробно проанализируем ваши доходы, определим правильные ставки и наличие права на льготы.
- Сопровождение декларирования. Поможем без ошибок заполнить и подать годовую налоговую декларацию через электронные сервисы.
- Обжалование решений ГНС. Защитим ваши интересы в случае незаконных доначислений. У нас есть успешный опыт, осуществляя отмену налогового уведомления-решения в судебном порядке.
Налоговая социальная льгота как способ уменьшить налоги
Закон позволяет гражданам уменьшить сумму налога, который удерживается с их заработной платы, с помощью специального инструмента — налоговой социальной льготы (НСЛ). Также существует возможность получить налоговый вычет на репродуктивные технологии.
НСЛ — это сумма, на которую уменьшается месячный налогооблагаемый доход плательщика перед начислением НДФЛ. Она позволяет платить меньший налог и получать большую чистую сумму на руки. Детальнее о правилах применения и лимитах налоговой социальной льготы читайте здесь.
Згідно з ч. 169.1 ст. 169 Податкового кодексу України: «Платник податку має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму податкової соціальної пільги»Правила применения налоговой социальной льготы
Для применения НСЛ действуют строгие ограничения:
- Ограничение по виду дохода. НСЛ применяется исключительно к заработной плате. Она не может уменьшать доходы ФЛП, выплаты по ГПД, дивиденды или роялти.
- Предельный доход. Предельный доход для применения общей НСЛ в 2026 году составляет 4660 грн в месяц. Больничные листы при расчете этого лимита приравниваются к заработной плате и распределяются по месяцам начисления.
- Ограничение для студентов. Нельзя применять НСЛ к зарплате работника, если он одновременно получает стипендию из государственного бюджета.
- Нюансы при увольнении. Льгота предоставляется за весь месяц, в котором работника приняли или уволили, независимо от отработанных дней, если доход не превысил лимит.
В практике часто возникает случай с совместительством, когда работник трудоустроен в двух компаниях одновременно. Применять НСЛ на обеих работах запрещено — работник обязан выбрать только одного работодателя и подать ему письменное заявление.
Для многодетных семей действует особое правило. Представим ситуацию: в семье трое детей в возрасте до 18 лет, и мать работает с зарплатой 12 000 грн. Один из родителей имеет право умножить предельный доход на количество детей (3 * 4660 грн = 13 980 грн). Поскольку ее зарплата меньше этого лимита, она получает льготу в размере 1664 грн на каждого ребенка (всего 4992 грн), что существенно уменьшает НДФЛ.
Разница между налоговой социальной льготой и налоговым вычетом
Важно понимать, что НСЛ и налоговая скидка — это абсолютно разные правовые инструменты. НСЛ уменьшает ежемесячную базу налогообложения зарплаты непосредственно у работодателя. Налоговая скидка применяется только по результатам всего календарного года через подачу декларации для возврата уже уплаченного НДФЛ.
Типичный пример налоговой скидки: гражданин официально работает и платил за обучение своего ребенка в ВУЗе. После завершения года он может вернуть 18% от суммы, уплаченной за обучение, путем уменьшения его годовой базы налогообложения. Детальнее об этой процедуре читайте в материале налоговая скидка для физических лиц.
Образец заявления о применении налоговой социальной льготы
Директору ТОВ «Приватні Рішення»
Олександру КРАВЧЕНКУвід Івана ПЕТРЕНКА
Посада: системний адміністратор
РНОКПП: 3216549870
Адреса: м. Київ, вул. Хрещатик, буд. 1, кв. 10
Телефон: +380501234567ЗАЯВА
про застосування податкової соціальної пільгиПрошу застосувати до нарахованого мені доходу у вигляді заробітної плати податкову соціальну пільгу з податку на доходи фізичних осіб відповідно до підпункту 169.1.1 пункту 169.1 статті 169 Розділу IV Податкового кодексу України.
Мені відомо, що податкова соціальна пільга не може быть застосована до інших доходів, крім заробітної плати, а також за кількома місцями роботи одночасно.
До заяви додаю документи, що підтверджують право на отримання пільги:
1. Копія паспорта громанянина України.
2. Копія довідки про присвоєння РНОКПП.15.01.2026 /Підпис/ І. Петренко
Когда декларация не подается и изменения по Закону 3050 IX
Раньше обязанность подачи годовой декларации об имущественном состоянии вызывала много вопросов, особенно у граждан, которые получали доходы из-за рубежа. Однако в 2023 году законодательство претерпело важные изменения.
Закон Украины № 3050-IX существенно упростил правила отчетности для отдельных категорий граждан, освободив их от излишней бумажной волокиты.
Згідно з ч. 179.2 ст. 179 Податкового кодексу України (із змінами за Законом № 3050-IX): «Обов'язок платника податку щодо подання податкової декларації вважається виконаним і податкова декларація не подається, якщо такий платник податку отримував доходи, у тому числі іноземні доходи, які згідно з цим Кодексом не включаються до загального місячного (річного) оподатковуваного доходу»Это нововведение стало настоящим спасением для украинцев, которые вынужденно уехали за границу. Рассмотрим случай для беженцев: лицо находится в Германии под временной защитой и получает социальные выплаты от местного правительства. Благодаря изменениям такая помощь от иностранных государств не включается в налогооблагаемый доход в Украине, и подавать годовую декларацию исключительно через эти выплаты не нужно.
Обязанность подачи декларации считается выполненной, если вы получали исключительно доходы, которые не включаются в общий налогооблагаемый доход, или если налог был полностью удержан налоговыми агентами при выплате.
Вопросы о налоге на доходы физических лиц
Кто является плательщиком НДФЛ в Украине?
Какая базовая ставка НДФЛ действует в Украине?
Что такое налоговая социальная льгота (НСЛ)?
Какой предельный размер дохода для применения НСЛ в 2026 году?
Нужно ли платить НДФЛ при получении наследства?
Возникли вопросы по налогообложению ваших доходов
Налоговое законодательство Украины меняется очень быстро, и самостоятельно разобраться во всех тонкостях НДФЛ бывает непросто. Если вы получили сообщение от налоговой или сомневаетесь в правильности начислений, обратитесь к профессионалам.
Наши налоговые юристы помогут вам защитить свои права, минимизировать риски и найти законные способы уменьшить налоговую нагрузку.
Прочитати на: мові
3 комментария к “Налог на доходы физических лиц НДФЛ в Украине полный гайд”