
Налоговый залог — один из самых действенных инструментов, которые контролирующие органы используют для обеспечения уплаты налогового долга. Если налогоплательщик своевременно не рассчитывается с бюджетом, государство автоматически получает право залога на его имущество, что существенно ограничивает возможность свободного распоряжения активами.
Главная опасность этого инструмента заключается в том, что для возникновения залога налоговым органам не нужно обращаться в суд или заключать письменные договоры. Обременение возникает в силу закона, а его игнорирование может привести к принудительной продаже имущества для погашения задолженности.
Главное о налоговом залоге
- Автоматическое возникновение. Право залога возникает без заключения договоров или судебных решений.
- Пороговый лимит. Обременение не налагается, если долг меньше 3060 гривен.
- Ограничение распоряжения. Пользоваться имуществом можно, но продавать — только с согласия ДПС.
- Снятие обременения. После уплаты долга нужно проконтролировать исключение записи из реестра.
Содержание:
Что такое налоговый залог и что входит в его содержание
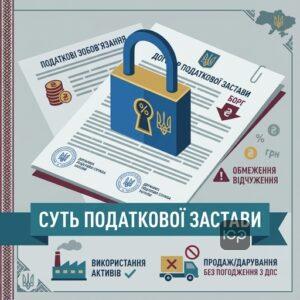
Налоговый залог — это специальный способ обеспечения исполнения налогоплательщиком своих обязанностей по уплате налогов и сборов. Когда возникает налоговый долг, государство в лице контролирующего органа получает приоритетное право удовлетворить свои требования за счет имущества должника. Это означает, что налоговая имеет преимущество перед другими кредиторами, если дело дойдет до принудительного взыскания.
Многие путают эту меру с классическим административным арестом имущества налогоплательщика. Однако между ними есть существенная разница. Если арест полностью блокирует любые операции с имуществом, то залог лишь ограничивает право отчуждения. Налогоплательщик может продолжать использовать свои активы в хозяйственной деятельности, но не имеет права продавать или дарить их без согласования с ДПС.
Сравнение залога и ареста имущества
Важно четко различать налоговый залог и процедуру ареста имущества в исполнительном производстве. Арест налагается государственным или частным исполнителем на основании судебного решения или исполнительной надписи нотариуса и полностью ограничивает право распоряжения. Налоговый залог налагается непосредственно контролирующим органом без привлечения суда, основываясь исключительно на нормах Налогового кодекса Украины.
Как законодатель регулирует обременение
Основные правила применения этого инструмента закреплены в Налоговом кодексе Украины. Они определяют, как именно активы должника становятся гарантией расчетов с бюджетом.
Згідно з ч. 88.1 ст. 88 Податкового кодексу України: «З метою забезпечення виконання платником податків своїх обов'язків, визначених цим Кодексом, майно платника податків, який має податковий борг, передається у податкову заставу. Право податкової застави виникає згідно з цим Кодексом та не потребує письмового оформлення.»Таким образом, отсутствие договора залога не мешает налоговым органам зафиксировать обременение в соответствующих государственных реестрах.
Основания возникновения права налогового залога
Право налогового залога возникает автоматически при наличии определенных юридических фактов. Контролирующему органу не нужно принимать отдельное решение об установлении залога — достаточно самого факта неуплаты обязательства в установленный законом срок. Момент возникновения этого права четко регламентирован законодательством.
В зависимости от того, как именно была определена сумма налога, закон устанавливает различные временные ориентиры для начала действия обременения. Это позволяет налогоплательщику точно знать, когда именно его активы получают статус залоговых.
Когда именно возникает право залога
Законодатель выделяет несколько ключевых моментов для старта залога:
Згідно з п. 89.1 ст. 89 Податкового кодексу України: «Право податкової застави виникає: у разі несплати у строки, встановлені цим Кодексом, суми грошового зобов'язання, самостійно визначеної платником податків у податковій декларації... у разі несплати у строки, встановлені цим Кодексом, суми грошового зобов'язання, самостійно визначеної контролюючим органом...»Также, если налогоплательщик заключил договор о рассрочке или отсрочке налогового долга, право залога возникает непосредственно со дня подписания такого договора.
Неуплата самостоятельно определенных обязательств
Если вы самостоятельно задекларировали сумму налога (например, при уплате налога на недвижимое имущество или налога на прибыль), но не уплатили ее вовремя, право залога возникает уже на следующий день после истечения предельного срока уплаты. Если же сумму долга начислил сам контролирующий орган через налоговое уведомление-решение, залог возникает со дня возникновения налогового долга.
Как действовать при наложении налогового залога
- Проверьте сумму долга. Убедитесь, что сумма вашего долга превышает установленный лимит в 3060 гривен, и проверьте состояние расчетов через Электронный кабинет.
- Предложите собственные активы. При составлении акта описи налоговым управляющим воспользуйтесь правом самостоятельно предложить ликвидное имущество, которое не является критичным для производства.
- Проконтролируйте процедуру описи. Следите, чтобы опись происходила исключительно в вашем присутствии и после предъявления официального решения под подпись.
- Оплатите задолженность или обжалуйте решение. Если долг реальный — оплатите его; если начислен незаконно — обжалуйте решение об описании имущества в судебном порядке.
- Подайте заявление о снятии обременения. После полной уплаты долга обратитесь в ДПС с письменным заявлением и платежками для исключения записи из государственного реестра.
На какое имущество распространяется налоговый залог
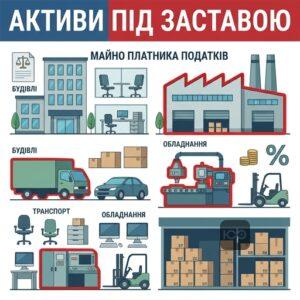
Право налогового залога распространяется на любое имущество налогоплательщика, которое находится в его собственности, хозяйственном ведении или оперативном управлении. При этом балансовая стоимость такого имущества должна соответствовать сумме налогового долга. Если балансовую стоимость определить невозможно, проводится профессиональная оценка привлеченными экспертами.
Однако закон устанавливает четкие исключения из этого правила. Государство не может наложить обременение на жизненно важные или специфические финансовые активы налогоплательщика, защищая его от полной остановки деятельности или потери социальных гарантий.
Имущество, на которое не распространяется залог
Налоговый залог категорически не может применяться к следующим объектам:
- Ипотечные активы. Сюда же относятся доходы от ипотечных активов и состав ипотечного покрытия.
- Культурные ценности. Объекты государственной или коммунальной собственности, а также памятники культурного наследия, которые не подлежат приватизации.
- Личные требования. Права и требования личного характера налогоплательщика.
- Социальное жилье. Общежития и жилые комплексы, на которые распространяется законодательство о реализации жилищных прав жителей общежитий.
Также важна защита покупателей имущества. Верховний Суд в своей практике указывал, что если лицо приобрело имущество на публичных торгах в рамках исполнительного производства, налоговый залог предыдущего собственника не должен переходить к новому покупателю. В подобных случаях суды защищают права новых собственников и принудительно снимают обременения.
Лимит долга для применения залога
Налоговый залог не применяется как мера обеспечения, если общая сумма налогового долга налогоплательщика является незначительной. Закон устанавливает четкий лимит — 180 необлагаемых минимумов доходов граждан, что на сегодня составляет 3060 гривен. Если ваш долг меньше этой суммы, любые попытки описать имущество являются противоправными.
В практике юристов был случай, когда клиент получил решение об описании имущества через долг в размере 2500 гривен. Поскольку эта сумма не превышала установленный лимит, действия налоговой были успешно обжалованы в административном порядке через официальное обращение, а решение об описании отменено.
Юридическая помощь адвокатов ЮРКОНСАЛТ
- Анализ правомерности действий ДПС. Проверяем законность начисления налогового долга и соблюдение лимитов для наложения залога.
- Сопровождение при описании имущества. Обеспечиваем присутствие адвоката во время визита налогового управляющего, чтобы не допустить процедурных нарушений.
- Обжалование решений о залоге. Готовим жалобы в ДПС более высокого уровня и исковые заявления в административный суд для отмены незаконного описания.
- Снятие обременений в реестрах. Помогаем быстро пройти процедуру исключения записей о залоге после погашения задолженности или выигрыша суда.
Как происходит описание имущества налоговым управляющим
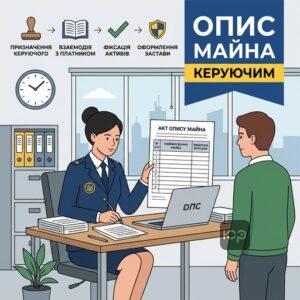
Процедура описи имущества — ключевой этап оформления налогового залога. Для реализации этого процесса руководитель налогового органа по месту регистрации должника назначает специальное должностное лицо — налогового управляющего. Именно он непосредственно взаимодействует с налогоплательщиком и фиксирует перечень активов, которые станут залогом.
Налоговый управляющий составляет специальный акт описи имущества. Этот документ является основанием для внесения соответствующей записи в государственные реестры обременений. Однако во время этой процедуры налоговые органы часто допускают грубые процедурные нарушения, которые дают налогоплательщику шанс отменить опись в судебном порядке.
Полномочия и функции налогового управляющего
Налоговый управляющий наделен широким кругом полномочий для обеспечения погашения долга:
Згідно з ч. 91.3 ст. 91 Податкового кодексу України: «Податковий керуючий описує майно платника податків, що має податковий борг, у податкову заставу, здійснює перевірку стану майна, яке перебуває у податковій заставі...»Он также имеет право получать информацию о любых операциях с заложенным имуществом и проводить его регулярные проверки. Однако опись имущества без ведома налогоплательщика или без предварительного предъявления ему официального решения под подпись является незаконной.
Последствия отказа от подписания акта
Некоторые руководители предприятий считают, что отказ от подписания акта описи помешает наложению залога. Это распространенная ошибка. Если налогоплательщик отказывается подписать акт, налоговый управляющий просто привлекает двух понятых, фиксирует отказ и регистрирует обременение в одностороннем порядке.
Кроме того, в случае недопуска налогового управляющего к описи имущества налоговый орган имеет право обратиться в суд для приостановления расходных операций по счетам налогоплательщика и запрета любого отчуждения его активов. Также встречаются случаи, когда налоговый управляющий ошибочно описывает имущество третьих лиц (например, арендованное оборудование). В такой ситуации собственник имущества должен немедленно предоставить в ДПС договор аренды и акты приема-передачи, чтобы исключить свои активы из акта описи.
Образец искового заявления об отмене решения об описи имущества
До Окружного адміністративного суду
Позивач: [ПІБ або Найменування юридичної особи]
Код ЄДРПОУ/РНОКПП: [значення]
Адреса: [адреса реєстрації, телефон, email]Відповідач: Головне управління ДПС у відповідній області
Код ЄДРПОУ: [значення]
Адреса: [місцезнаходження, телефон, email]ПОЗОВНА ЗАЯВА
про визнання протиправним та скасування рішення про опис майна у податкову заставуПозивачем було отримано Рішення про опис майна у податкову заставу № [Номер] від [Дата], прийняте керівником [Назва відповідача] на підставі податкової вимоги № [Номер] від [Дата]. Позивач вважає зазначене рішення відповідача протиправним та таким, що підлягає скасуванню з наступних підстав: сума податкового боргу становить 2500 грн, що менше встановленого п. 89.2 ПКУ порогу у 180 НМДГ (3060 грн).
Згідно з ч. 1 ст. 5 КАС України, кожна особа має право в порядку, встановленому цим Кодексом, звернутися до адміністративного суду, якщо вважає, що рішенням порушені її права. На підставі викладеного, керуючись статтями 5, 160, 161 КАС України, статтею 89 Податкового кодексу України, —
ПРОШУ:
1. Прийняти позовну заяву до розгляду та відкрити провадження у справі.
2. Визнати протиправним та скасувати Рішення про опис майна у податкову заставу № [Номер] від [Дата].
3. Стягнути з Відповідача на користь Позивача судові витрати.Додатки:
1. Копія позовної заяви.
2. Квитанція про сплату судового збору.
3. Копія оскаржуваного Рішення про опис майна.
4. Докази порушення процедури опису.
Права налогоплательщика в отношении заложенного имущества
Нахождение имущества в налоговом залоге не лишает налогоплательщика права собственности на него. Должник может продолжать использовать свои активы в повседневной хозяйственной деятельности, получать прибыль и поддерживать работу предприятия. Однако распоряжение этим имуществом, в частности его продажа или передача в аренду, существенно ограничивается.
По общему правилу любое отчуждение заложенного имущества возможно исключительно при наличии предварительного письменного согласия контролирующего органа. Нарушение этого правила влечет за собой серьезные юридические последствия, вплоть до признания сделок недействительными и уголовной ответственности должностных лиц.
Условия отчуждения имущества без согласия ДПС
Закон предусматривает только один исключительный случай, когда согласие налоговой на отчуждение имущества не требуется. Это касается готовой продукции, товаров и услуг, которые продаются по ценам не ниже обычных. Однако такая операция является законной только при условии, что полученные средства будут направлены на:
- Выплату заработной платы. Обеспечение первоочередных социальных потребностей работников предприятия.
- Уплату единого социального взноса (ЕСВ). Исполнение обязательных пенсионных и социальных обязательств.
- Погашение налогового долга. Непосредственное уменьшение суммы задолженности перед бюджетом.
Право самостоятельного выбора активов
Чтобы минимизировать негативные последствия для бизнеса, налогоплательщики имеют право самостоятельно предложить налоговому управляющему перечень ликвидного имущества для включения в акт описи. Это позволяет сохранить контроль над ключевым производственным оборудованием или недвижимостью, предложив взамен товары в обороте или вспомогательные активы.
Основания и порядок прекращения налогового залога
Налоговый залог не является вечным обременением. Законодательство устанавливает четкий и исчерпывающий перечень оснований, при которых имущество налогоплательщика полностью освобождается из-под залога. Самым очевидным и распространенным способом является полное погашение налогового долга, однако существуют и другие юридические механизмы прекращения обременения.
Важно понимать, что даже при наличии законных оснований для прекращения залога автоматического снятия обременения в реестрах часто не происходит. Налогоплательщикам приходится самостоятельно контролировать этот процесс, чтобы восстановить полную свободу распоряжения своими активами.
Законодательные основания для освобождения имущества
Полный перечень условий для прекращения залога определен кодексом:
Згідно з ч. 93.1 ст. 93 Податкового кодексу України: «Майно платника податків звільняється з податкової застави з дня: отримання контролюючим органом підтвердження повного погашення суми податкового боргу... визнання податкового боргу безнадійним; набрання законної сили відповідним рішенням суду про припинення податкової застави у межах процедур, визначених законодавством з питань банкрутства...»Также залог прекращается в случае отмены решений о начислении налогового обязательства в судебном или административном порядке, либо в случае принудительной продажи заложенного имущества для погашения долга.
Снятие обременения после уплаты долга
На практике часто возникает ситуация, когда предприниматель полностью оплачивает долг, но при попытке продать недвижимость обнаруживает, что она до сих пор заблокирована в Государственном реестре вещных прав. Налоговая не всегда оперативно направляет уведомление о снятии обременения. Чтобы решить эту проблему, необходимо подать письменное заявление в ДПС с копиями платежных квитанций, получить официальное уведомление о прекращении залога и передать его государственному регистратору.
Кроме того, если налоговый долг признан безнадежным (например, из-за истечения 1095-дневного срока исковой давности для его взыскания), залог также должен быть прекращен. Поскольку налоговая редко делает это добровольно, налогоплательщикам часто приходится обращаться в суд с иском о признании залога прекращенным.
Вопросы о налоговом залоге
При какой сумме долга налоговая накладывает залог на имущество
Может ли налоговая описать личное имущество директора за долги его компании
Что будет, если продать имущество которое находится в налоговом залоге
Снимается ли налоговый залог автоматически после полной уплаты долга
Нужна помощь в споре с налоговой
Если ваши активы описывают в налоговый залог или вы столкнулись с незаконными требованиями налогового управляющего, не медлите. Наши адвокаты помогут защитить ваше имущество, обжаловать неправомерные решения ДПС и оперативно снять обременения с реестров.
Прочитати на: мові