
Фактическая проверка налоговой службы — это всегда стресс для бизнеса, поскольку проводится без предупреждения и непосредственно на месте осуществления деятельности. Инспекторы ГНС появляются внезапно, чтобы проконтролировать расчетные операции, использование РРО, наличие лицензий и оформление трудовых отношений с работниками.
Ошибки во время встречи налоговиков или неправильное оформление документов могут стоить предпринимателю сотен тысяч гривен штрафов. Поэтому крайне важно знать свои права, правила допуска контролеров и алгоритм обжалования результатов проверки, а также обеспечить налоговый комплаенс предприятия.
Коротко о фактических проверках ГНС
- Внезапность контроля. Фактическая проверка всегда проводится без предварительного уведомления налогоплательщика.
- Право на недопуск. Непредъявление инспекторами направления, копии приказа или служебных удостоверений является законным основанием для недопуска.
- Срок для обжалования. Возражения на акт проверки можно подать в течение 10 рабочих дней со дня его получения.
Содержание:
Что проверяет налоговая во время фактического контроля
Фактический контроль со стороны ГНС сосредоточен на проверке реального состояния соблюдения правил наличного обращения, применения кассовых аппаратов (РРО и ПРРО), наличия необходимых лицензий и официального оформления трудовых отношений с наемными работниками. Этот вид инспектирования происходит непосредственно по месту ведения хозяйственной деятельности — в магазинах, кафе, на складах или производствах.
В отличие от таких процедур, как камеральные и документальные проверки, налоговики появляются безо всякого предварительного уведомления. Они имеют право исследовать исключительно те вопросы, которые относятся к текущей деятельности. Например, наличие лицензий на продажу алкоголя или хранение топлива для генераторов. Каждый такой визит имеет четкие границы, а выход за них является противоправным.
Во время такого визита инспекторы не имеют права забирать с собой оригиналы первичных документов или бухгалтерских книг. Они могут только изучать их на месте и просить заверенные копии, если выявлено конкретное нарушение. Это важное правило защищает бизнес от необоснованного давления и остановки рабочих процессов.
На практике возникает много спорных ситуаций по подакцизным товарам. Например, при инспектировании одного из магазинов налоговики обнаружили бутылки алкоголя без акцизных марок и попытались наложить огромный штраф с конфискацией. Однако владелец вовремя зафиксировал в акте, что это безалкогольная сувенирная продукция, и предоставил сертификаты производителя. В результате штраф полностью отменили.
Еще один пример касается хранения топлива для генератора на оптовом складе. Инспекторы пытались оштрафовать компанию на 500 000 гривен за работу без лицензии. Благодаря своевременно подготовленным возражениям со ссылкой на закон, который разрешает хранить до 2000 литров топлива для генераторов без лицензирования, дело удалось закрыть в пользу предпринимателя.
Контроль за использованием РРО и кассовой дисциплиной
Расчетные операции являются главной мишенью для внезапных проверок. Налоговики тщательно сверяют фактическую сумму наличных в кассе с данными дневного Х-отчета и проверяют верификацию платежей в терминалах и выдачу фискальных чеков покупателям.
В нашей практике был случай в кафе, где инспекторы устроили контрольную закупку и заявили о невыдаче чека из-за технического сбоя в ПРРО. ГНС наложила крупные санкции, но мы помогли подготовить возражения, добавив официальные лог-файлы от разработчика ПРРО. Они подтвердили сбой на сервере самой налоговой, и штраф отменили.
Также часто возникают проблемы из-за расхождений в кассе. В другом кейсе мы доказали, что разница между наличными и отчетом возникла из-за механической ошибки кассира при внесении «служебной выдачи». Благодаря письменной пояснительной записке и отсутствию умысла финансовые санкции к ФОП не применяли.
Проверка трудовых договоров и неоформленных работников
Налоговые инспекторы имеют право контролировать, как работодатель оформляет трудовые отношения. Они проверяют наличие трудовых договоров, уведомлений о принятии на работу и ведение учета рабочего времени. Эффективная передача кадрового учета поможет избежать штрафов и упростит эти проверки.
Мы сталкивались с ситуацией, когда во время проверки магазина налоговики обнаружили за прилавком человека без официального трудоустройства и составили акт о нарушении. Однако в возражениях мы предоставили доказательства, что этот человек является студентом на производственной практике по официальному трехстороннему договору с учебным заведением. Это полностью опровергло обвинения в использовании незадекларированного труда и спасло бизнес от штрафа.
Законные основания для проведения фактической проверки
Законные основания для назначения фактического контроля четко определены в статье 80 Налогового кодекса Украины, и этот перечень является исчерпывающим. Налоговая служба не имеет права устраивать внезапные визиты без наличия хотя бы одного из этих обстоятельств, среди которых самыми распространенными являются жалобы покупателей, неподача отчетности или получение официальной информации о нарушениях от других госорганов.
Згідно з ч. 80.1 ст. 80 Податкового кодексу України: «Фактична перевірка здійснюється без попередження платника податків (суб'єкта господарювання).»Вот полный перечень обстоятельств, при которых ГНС может начать проверку:
- Жалобы потребителей. Письменное обращение покупателя об отказе в выдаче чека или расчете картой.
- Данные от других органов. Официальная информация о нарушениях закона, полученная от государственных или местных органов власти.
- Нарушения в сфере РРО. Неподача обязательной отчетности об использовании кассовых аппаратов или выявление расхождений в базах данных.
- Подакцизные товары. Наличие информации о незаконном производстве или торговле алкоголем, табаком или топливом.
- Неформализованный труд. Получение сведений об использовании труда без заключения трудовых договоров.
- Результаты прошлого контроля. Проверка устранения нарушений, которые были выявлены во время предыдущего визита инспекторов.
Налоговая служба часто пытается использовать внутренние документы как повод для визита, что является незаконным.
Касаційний адміністративний суд у складі Верховного Суду у справі № 380/6314/24 від 30.07.2025 зазначив: «Колегія суддів зазначає, що диспозиція норми статті 20 Закону №265/95-ВР передбачає, що до суб`єкта господарювання застосовується відповідна фінансова санкція за ненадання документів, які підтверджують облік товарів, що знаходяться у місці продажу (господарському об`єкті) та/або здійснення реалізації товарів, які не обліковані у встановленому порядку. Натомість ... оскаржуване податкове повідомлення-рішення ... містить зовсім іншу інформацію щодо змісту правопорушення, ніж передбачено ст. 20 Закону №265/95-ВР ... а саме «не ведення в порядку, встановленому законодавством обліку товарних запасів».»Верховный Суд отменил миллионный штраф, поскольку проверку назначили на основании только внутренней докладной записки ГНС, а не официальной информации от внешних органов. Это доказывает, что любая абстрактная причина является поводом для обжалования.
Также закон ограничивает периодичность контроля по одинаковым основаниям. В одном из наших кейсов инспекторы пришли в магазин второй раз за полгода на основании той же жалобы покупателя. Владелец отказал в допуске, зафиксировав нарушение ст. 80.3 НКУ, и суд полностью поддержал эту позицию, отменив приказ налоговой.
Получение информации о нарушениях часто начинается с того, что продавцы получают так называемые «письма счастья» от налоговой, после чего назначается фактический контроль.
Как действовать во время визита налоговых инспекторов
- Требуйте документы. Перед началом проверки попросите инспекторов предъявить служебные удостоверения, направление и копию приказа о проверке.
- Проверьте реквизиты. Убедитесь, что в направлении и приказе правильно указаны название вашей компании или ФИО ФОП, адрес объекта и дата проведения.
- Зафиксируйте визит. Запишите данные инспекторов в журнал проверок (при наличии) и сделайте копии или фото предоставленных документов.
- Примите решение. Если документы оформлены с нарушениями, зафиксируйте письменный отказ в допуске непосредственно на копии приказа.
Правила допуска налоговых инспекторов к проверке
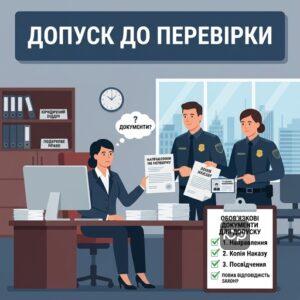
Налогоплательщик имеет законное право не допускать инспекторов ГНС к фактической проверке, если они не предъявили или оформили с ошибками три обязательных документа: направление на проверку, копию приказа о ее проведении и свои служебные удостоверения. Только полное соответствие этих документов требованиям закона дает налоговикам право начать контроль. Подробнее о форматах, документах и допуске налоговой проверки.
Згідно з ч. 81.1 ст. 81 Податкового кодексу України: «Посадові особи контролюючого органу мають право приступити до проведення документальної виїзної перевірки, фактичної перевірки за наявності підстав для їх проведення, визначених цим Кодексом, та за умови пред'явлення або надіслання у випадках, визначених цим Кодексом, таких документів: направлення на проведення такаї перевірки... копії наказу про проведення перевірки; службового посвідчення осіб, які зазначені в направленні...»Многие предприниматели совершают ошибку, когда при недопуске просто закрывают двери магазина или офиса и не составляют никаких документов. Это может привести к обвинениям в противодействии проверке. Правильный алгоритм — зафиксировать письменный отказ непосредственно на копии приказа ГНС с подробным описанием ошибок в документах.
В нашей практике был случай, когда ФОП предъявили приказ на проверку с абстрактным формулированием основания без реквизитов жалобы покупателя. Предприниматель не допустил инспекторов. Налоговая попыталась обжаловать это, но в суде не смогла предоставить доказательства реального обращения потребителя, поэтому приказ о проверке отменили.
Также важно, кто именно подписывает документы с вашей стороны. Когда инспекторы пришли в выходной день и требовали подпись у наемного кассира, тот подписал приказ с примечанием, что не имеет полномочий представлять интересы ФОП. Суд признал такое вручение приказа незаконным и отменил результаты проверки.
Если же вы все-таки допустили инспекторов на объект, обжаловать сам приказ отдельно уже не получится.
Касаційний адміністративний суд у складі Верховного Суду у справі № 420/17645/24 від 29.12.2025 зазначив: «... у разі якщо контролюючий орган був допущений до проведення перевірки на підставі наказу про її проведення, то цей наказ як акт індивідуальної дії реалізовано його застосуванням, а тому його оскарження не є належним та ефективним способом захисту права платника податків ... Позивач не позбавлений можливості посилатись на допущені контролюючим органом при призначенні та проведенні перевірки порушення при оскарженні в судовому порядку рішення за результатами такої перевірки.»Это означает, что после допуска все процедурные нарушения налоговиков придется доказывать уже во время обжалования самих штрафов. Чтобы избежать таких последствий, стоит привлечь адвоката, который обеспечит профессиональное сопровождение налоговых проверок.
Как адвокат помогает защитить бизнес от штрафов
- Анализ документов. Наш юрист подробно изучит приказ и направление на проверку, чтобы выявить процедурные нарушения ГНС.
- Сопровождение проверки. Адвокат будет присутствовать непосредственно во время визита инспекторов, контролируя законность их действий.
- Подготовка возражений. Мы составим мотивированные возражения на акт проверки со ссылкой на актуальную судебную практику.
- Судебная защита. В случае вынесения неправомерного решения мы обжалуем его в административном суде до полного отмены штрафов.
Сколько длится проверка и как фиксируют результаты
Продолжительность фактической проверки не может превышать 10 рабочих дней, а ее продление допускается максимум на 5 дополнительных дней по заявлению самого налогоплательщика или в случае специфического режима его работы. Все результаты инспектирования обязательно фиксируются в официальном документе — акте (если выявлены нарушения) или справке (если нарушений нет).
Во время проверки налоговики имеют право проводить хронометраж хозяйственных операций для определения реальной выручки. Следите, чтобы результаты хронометража фиксировались отдельной справкой. Кассир имеет право внести туда замечания, если день был нетипичным, например, из-за технических сбоев в электросети или отсутствия интернета.
Акт проверки составляется в двух экземплярах и подписывается обеими сторонами на месте ее проведения. Отказ от подписания акта не останавливает процедуру и не отменяет начисление штрафов. Наоборот, лучше всего подписать акт с примечанием о несогласии и дальнейшим рассмотрением возражений.
Также инспекторы часто пытаются оштрафовать бизнес за отсутствие первичных документов непосредственно на месте торговли, что не всегда является законным.
Касаційний адміністративний суд у складі Верховного Суду у справі № 160/20114/24 від 20.11.2025 зазначив: «обов`язком платника податків є надання під час перевірки облікових та первинних документів на товари, які на момент перевірки знаходяться на місці продажу. ... Сама по собі відсутність на момент перевірки таких документів за місцем реалізації чи зберігання товарів за умови, що ці товари належним чином обліковані, не є підставою для застосування фінансової санкції ...»Суд отменил штраф на 2,3 миллиона гривен, поскольку налоговики требовали первичные документы устно, без официального письменного запроса, а сам товар был надлежащим образом учтен в системе предпринимателя.
Образец возражения на акт фактической проверки
До Головного управління ДПС у відповідній області
Платник податків: [ПІБ ФОП / Назва ТОВ]
Податковий номер (ЄДРПОУ / РНОКПП): [код]
Адреса реєстрації: [адреса]
Адреса фактичної діяльності: [адреса об’єкта]
Телефон: [номер]
Електронна пошта: [email]ЗАПЕРЕЧЕННЯ
на акт фактичної перевірки № [номер] від [дата][Дата] посадовими особами [Назва податкового органу] було проведено фактичну перевірку господарського об’єкта [назва та адреса об’єкта], що належить [назва платника]. За результатами перевірки було складено Акт № [номер] від [дата] (далі — Акт).
Платник податків не погоджується з висновками, викладеними в Акті, та вважає їх протиправними з огляду на наступне:
1. Процедурні порушення призначення перевірки. Наказ про призначення перевірки № [номер] від [дата] не містить належного обґрунтування та зазначення конкретних фактичних підстав, що вимагаються пунктом 80.2 статті 80 Податкового кодексу України. Посилання на скаргу покупця є формальним та документально не підтвердженим.
2. Спростування суті виявлених порушень. В Акті зазначено про нібито незастосування РРО при розрахунках. Проте розрахункова операція була проведена в ПРРО належним чином (фіскальний чек № [номер] від [дата] о [час]), але через тимчасовий збій зв’язку з сервером ДПС чек був відправлений із затримкою, що підтверджується лог-файлом системи.Керуючись ст. 86.7 Податкового кодексу України, —
ПРОШУ:
1. Прийняти та розглянути ці заперечення разом із матеріалами перевірки.
2. Висновки Акта фактичної перевірки № [номер] від [дата] визнати безпідставними та скасувати в повному обсязі.
3. Забезпечити участь представника платника податків у розгляді матеріалів перевірки (бажаний формат участі — у режимі відеоконференції).Додатки:
1. Копія фіскального чека № [номер] від [дата].
2. Роздруківка лог-файлу роботи ПРРО.
3. Копія доручення представника.[Дата] ____________________ [ПІБ платника / керівника]
Как подать возражение на акт проверки
Налогоплательщик имеет право подать письменные возражения на акт фактической проверки в течение 10 рабочих дней со дня, следующего за днем его получения. Налоговый орган обязан рассмотреть эти возражения в течение 7 рабочих дней и принять решение с учетом предоставленных доказательств и объяснений.
Згідно з ч. 86.7 ст. 86 Податкового кокоменсу України: «Акт фактичної перевірки — підписується на місці її проведення. У разі незгоди платника податків або його законних представників з висновками перевірки чи фактами і даними, викладеними в акті (довідці) перевірки, вони мають право подати свои заперечення та/або додаткові документи у порядку, визначеному цим Кодексом, до контролюючого органу... протягом 10 робочих днів з дня, наступного за днем отримання акта (довідки).»При подготовке возражений обязательно укажите в тексте о своем желании участвовать в рассмотрении лично или через видеоконференцию. ГНС обязана направить вам ссылку на онлайн-встречу в Электронном кабинете налогоплательщика не позднее чем за 4 дня до даты заседания. Это отличный инструмент, чтобы лично изложить аргументы и защитить свои права.
В практике нашего бюро есть много примеров успешного урегулирования аналогичных споров. Например, мы провели успешное обжалование решения налоговой, когда клиент не согласился с выводами проверки и начисленными штрафами. Также в нашем портфолио есть сложный судебный спор с налоговой службой, где нам удалось отменить начисления на сумму почти 2 миллиона гривен. Если вы столкнулись с неправомерными действиями контролеров, обращение к специалистам поможет сохранить ваши средства и репутацию.
Актуальные разъяснения по процедуре обжалования и прав налогоплательщиков всегда можно найти на Официальном портале Государственной налоговой службы Украины.
Вопросы о фактических проверках налоговой
Имеет ли право налоговая проводить контрольную закупку до того, как предъявит документы?
Что делать, если инспекторы пришли на проверку, а ФОП нет на месте?
Какой срок для подачи возражений на акт фактической проверки?
Можно ли просто не подписывать акт фактической проверки?
Чем грозит незаконный недопуск налоговой к фактической проверке?
Защитите свой бизнес во время налоговых проверок
Если к вам пришли налоговые инспекторы или вы уже получили акт с неправомерными штрафами, не тяните. Обратитесь к нашим адвокатам, которые помогут правильно выстроить стратегию защиты и обжаловать незаконные решения налоговой службы.
Прочитати на: мові