
Во время военного положения многие предприниматели и компании сталкиваются с ситуациями, когда своевременная подача отчетности или уплата налогов становится физически невозможной. Закон предусматривает механизм, который позволяет избежать финансовых санкций, — это подтверждение невозможности исполнения налоговых обязательств. Прохождение этой процедуры освобождает от ответственности и позволяет сохранить бизнес без накопления штрафов.
Однако автоматического освобождения не существует. Налоговая служба тщательно проверяет каждое обращение, и малейшая процедурная ошибка может привести к отказу. Чтобы защитить себя, плательщикам нужно четко понимать требования законодательства, правильно собирать доказательства и соблюдать установленные сроки.
Главное о подтверждении невозможности исполнения налоговых обязательств
- Приказ Минфина № 225. Это основной документ, который определяет основания и правила подтверждения невозможности исполнения обязательств.
- Срок подачи. Заявление следует подать в течение 60 календарных дней с месяца, следующего за месяцем восстановления возможности.
- Индивидуальный подход. Автоматического освобождения от штрафов нет, даже если ваш бизнес зарегистрирован в зоне боевых действий.
- Судебная защита. В случае незаконного отказа ДПС решение можно и нужно обжаловать в судебном порядке.
Содержание:
Освобождение от налоговой ответственности во время войны
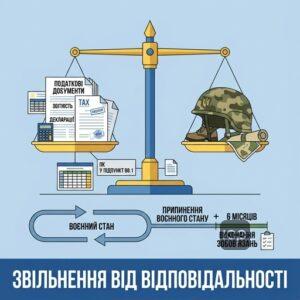
Законодательство гарантирует плательщикам налогов освобождение от финансовой ответственности за несвоевременную уплату налогов или неподачу отчетов, если они докажут невозможность исполнения этих обязательств. Эта норма закреплена в подпункте 69.1 пункта 69 подраздела 10 раздела XX «Переходные положения» Налогового кодекса Украины. Однако ключевым условием для освобождения является обязательное исполнение всех отложенных обязательств в течение шести месяцев после прекращения или отмены военного положения.
Важно понимать, что наличие предприятия или ФОП в официальном Перечне территорий активных боевых действий существенно облегчает процесс доказывания, но не освобождает от обязанности подать заявление. Официальное разъяснение по этому поводу содержит Министерство по вопросам реинтеграции: автоматического прощения штрафов без прохождения процедуры по Приказу № 225 не существует. Каждый плательщик должен подать индивидуальный пакет документов.
Для более детального ознакомления с правилами контролирующих органов можно посмотреть официальное разъяснение ДПС о Порядке по Приказу № 225. Это поможет избежать начальных ошибок при подготовке обращения.
Основания невозможности исполнения обязательств для компаний
Для юридических лиц Приказ Министерства финансов Украины № 225 устанавливает четкий перечень обстоятельств, которые признаются уважительными причинами для невыполнения налоговых обязательств. К таким основаниям относятся физическое уничтожение имущества, невозможность вывоза документов из зоны боевых действий, риск для жизни работников, а также отсутствие руководства из-за мобилизации или болезни. Каждое из этих обстоятельств должно быть подтверждено официальными документами.
Согласно Разделу II Порядка № 225, основаниями являются утрата первичных документов или компьютерного оборудования вследствие боевых действий, а также невозможность их безопасного использования или вывоза.
Утрата документов и разрушение офиса
Если офис или склад компании пострадал от обстрелов, это является прямым основанием для приостановления налоговых обязательств. Например, на практике возникали ситуации, когда складские помещения получали ракетный удар, что приводило к пожару и уничтожению первичной документации. Налоговая часто требует подробный реестр каждого сгоревшего документа, что является абсурдом. Судебная практика доказывает: предоставление акта ГСЧС о пожаре и выписки из ЕРДР является достаточным пакетом, поскольку требовать точный перечень уничтоженного физически невозможно.
Также распространенной является проблема утраты доступа к серверам бухгалтерского учета из-за боевых действий. В таких случаях суды становятся на сторону плательщиков, если предоставлен договор аренды помещения и выписка из Перечня территорий Минреинтеграции.
Отсутствие уполномоченных должностных лиц
Компания может приостановить подачу отчетов, если у нее нет других должностных лиц, уполномоченных вести бухгалтерский учет или подписывать декларации. Это актуально, когда директор является единственным собственником и должностным лицом, либо когда ключевые работники мобилизованы или находятся на длительном лечении.
В практике был случай, когда компания не смогла вовремя уплатить налог на прибыль, поскольку бухгалтер был мобилизован, а директор находился в больнице. ДПС утверждала, что руководитель должен был нанять другого работника по договору ГПХ, однако суд признал такие требования незаконными, указав, что внезапное отсутствие кадров из-за войны делает быструю замену невозможной.
Пошаговый алгоритм подтверждения невозможности исполнения обязанностей
- Соберите доказательную базу. Получите акты от ГСЧС, выписки из ЕРДР, справки о мобилизации или медицинские документы, подтверждающие уважительность причин.
- Подготовьте письменное заявление. Сформулируйте заявление в произвольной форме, подробно описав обстоятельства и указав конкретные налоговые обязательства, которые невозможно исполнить.
- Засвидетельствуйте копии документов. Поставьте отметку «Согласно оригиналу», подпись, дату и печать на каждой копии, если подаете документы в бумажном виде.
- Подайте заявление в ДПС. Отправьте заявление и документы через Электронный кабинет или заказным письмом с описанием вложения через Укрпочту.
- Ожидайте решения налоговой. В течение 20 календарных дней ДПС должна рассмотреть заявление. В случае предварительного решения об отсутствии документов — предоставьте дополнительные доказательства в течение 10 дней.
Особенности подтверждения невозможности для ФОП
Для физических лиц-предпринимателей и самозанятых лиц правила подтверждения невозможности исполнения обязанностей учитывают личные обстоятельства, такие как призыв в ряды ВСУ, ранение или пребывание на временно оккупированных территориях. В отличие от крупных компаний, ФОП часто ведет деятельность самостоятельно, поэтому его личное отсутствие полностью парализует налоговую отчетность.
Мобилизация и военная служба предпринимателя
Призыв на военную службу во время общей мобилизации является безусловным основанием для отсрочки налоговых обязательств. Если ФОП мобилизовали, он физически не может подавать декларации или уплачивать единый налог. Как показывает практика, после предоставления копии военного билета или справки из воинской части ДПС обязана отменить все начисленные штрафы. Похожее дело мы уже выиграли — отмена долга ЕСВ ФОП, что подтверждает возможность защиты прав предпринимателей-военнослужащих.
Пребывание на лечении или в оккупации
Пребывание на стационарном лечении из-за ранения или заболевания, полученных во время защиты Отечества или вследствие боевых действий, также является официальным основанием для приостановления налоговых обязательств. Это же касается пребывания в оккупации или в зоне боевых действий, где отсутствует связь и интернет. Суды подтверждают, что срок для подачи заявления в таких случаях начинает отсчитываться только после фактического выезда с опасной территории и восстановления возможностей.
Помощь адвоката в подтверждении невозможности исполнения налоговых обязательств
- Анализ рисков и доказательств. Наши юристы детально изучат вашу ситуацию, проанализируют движение средств по счетам и оценят шансы на положительное решение ДПС.
- Подготовка заявления и пакета документов. Мы поможем правильно сформулировать текст заявления и собрать безупречную доказательную базу в соответствии с требованиями Приказа № 225.
- Сопровождение рассмотрения заявления в ДПС. Адвокаты будут контролировать сроки рассмотрения и оперативно подготовят ответ в случае получения предварительного решения налоговой об отсутствии документов.
- Судебное обжалование отказа. В случае получения незаконного решения о возможности исполнения обязанностей мы подготовим иск в суд и защитим ваши интересы до полного отмены штрафов.
Как оформить подтверждение невозможности исполнения налоговых обязательств
Чтобы подтвердить невозможность исполнения налоговых обязательств, плательщик должен подать в контролирующий орган заявление в произвольной форме вместе с заверенными копиями подтверждающих документов. По общему правилу, заявление подается через Электронный кабинет плательщика, однако существуют альтернативные способы подачи в случае технических проблем.
Согласно пунктам 3-8 Раздела II Порядка № 225, контролирующий орган рассматривает заявление в течение 20 календарных дней со дня, следующего за днем его получения. Если документов недостаточно, налоговая должна отправить предварительное решение с предложением предоставить дополнительные доказательства в течение 10 рабочих дней.
Требования к заявлению и доказательной базе
Заявление должно содержать четкое обоснование причин невыполнения обязанностей и перечень конкретных налоговых обязательств, которые вы не можете исполнить (например, регистрация налоговых накладных за определенный период). Все копии документов, которые прилагаются в бумажном виде, должны быть надлежащим образом заверены: содержать отметку «Согласно оригиналу», подпись, дату и печать (при наличии). Небрежное оформление копий является распространенной формальной причиной для отказа со стороны ДПС.
Для правильного составления документов полезно использовать инструкцию по применению Приказа № 225 от Главного управления ДПС в Волынской области, которая подробно описывает структуру заявления и требования к доказательствам.
Что делать при технических сбоях Электронного кабинета
Часто плательщики пытаются загрузить большие PDF-файлы с доказательствами (акты разрушения, фотофиксация, выписки из реестров), но система выдает ошибку из-за ограничений по размеру файлов. В такой ситуации существует риск пропустить срок подачи. Чтобы этого избежать, можно оперативно сформировать бумажный пакет документов и отправить его заказным письмом с описанием вложения через Укрпочту. Почтовый штемпель официально зафиксирует дату подачи, что убережет от обвинений в пропуске дедлайнов.
Образец заявления о невозможности исполнения налоговых обязательств
До Головного управління ДПС
Платник податків: ТОВ «Патріот»
Код ЄДРПОУ: 12345678
Адреса: вул. Шевченка, 1, м. Харків
Телефон: +380500000000ЗАЯВА
про відсутність можливості своєчасного виконання податкових обов’язківНа підставі підпункту 69.1 пункту 69 підрозділу 10 розділу ХХ «Перехідні положення» Податкового кодексу України та Порядку, затвердженого наказом Міністерства фінансів України від 29.07.2022 № 225, повідомляємо про відсутність можливості своєчасного виконання податкових обов’язків ТОВ «Патріот» у зв’язку з обставинами, спричиненими військовою агресією Російської Федерації.
1. Перелік податкових обов’язків, які платник не має можливості виконати, та граничні строки їх виконання:
— реєстрація податкових накладних та розрахунків коригування за період з 01.03.2022 по 31.08.2022;
— подання податкової звітності з ПДВ за звітні періоди березень-серпень 2022 року;
— своєчасна сплата податку на прибуток підприємств за перше півріччя 2022 року.2. Обґрунтування обставин неможливості виконання обов’язків:
Виробничі та офісні приміщення ТОВ «Патріот» розташовані у місті Харкові, яке перебувало під постійними обстрілами. Внаслідок ракетного удару було пошкоджено будівлю офісу, що призвело до пожежі та знищення серверного обладнання та первинних документів. Доступ до бухгалтерської бази було повністю втрачено, а єдиний бухгалтер компанії був мобілізований до ЗСУ.3. Перелік підтверджуючих документів, що додаються до заяви:
1) Копія Акту про пожежу від ДСНС № 12 від 15.04.2022 р.;
2) Витяг з Єдиного реєстру досудових розслідувань від 16.04.2022 р.;
3) Копія військового квитка бухгалтера з відміткою про призов від 05.03.2022 р.25.09.2022 р. /Підпис/ Директор ТОВ «Патріот»
Процедура рассмотрения заявления и обжалования отказа
В случае принятия ДПС решения о невозможности исполнения обязанностей к плательщику не применяется никакая ответственность за несвоевременную уплату налогов или неподачу отчетов. Если же налоговая служба выносит решение о возможности исполнения обязанностей (фактически отказывает), плательщик оказывается под угрозой огромных штрафов, поэтому такое решение нужно немедленно обжаловать.
Согласно пункту 56.1 статьи 56 Налогового кодекса Украины, решения контролирующих органов могут быть обжалованы в административном или судебном порядке. На практике административное обжалование в ДПС вышестоящего уровня редко приносит результат, поэтому самым эффективным инструментом защиты остается обращение в суд.
Анализ финансовой активности и риски отказа
Налоговые органы перед принятием решения детально анализируют движение средств по банковским счетам плательщика. Если в период, по которому заявляется невозможность, осуществлялись выплаты контрагентам, учредителям или оплата необязательных услуг, ДПС гарантированно откажет. Однако суды указывают, что проведение единичных платежей для сохранения имущества (например, оплата коммунальных услуг или аренды офиса) не доказывает наличия у компании полноценной возможности вести бухгалтерский учет.
Также существенным процедурным нарушением со стороны налоговиков является вынесение окончательного решения об отказе без предварительной отправки «предварительного решения» и запроса дополнительных документов. Это является самостоятельным основанием для отмены отказа в суде.
Судебный порядок отмены незаконных решений ДПС
Если вы получили необоснованный отказ, единственным надежным вариантом является обращение в окружной административный суд. Судебная практика в этой сфере достаточно благосклонна к налогоплательщикам, если доказательная база собрана надлежащим образом. Наши адвокаты имеют значительный опыт в подобных спорах. Как это работает на практике, можно увидеть на примере наших успешных кейсов, среди которых — обжалование налоговых уведомлений-решений и отмена налогового уведомления-решения ДПС в судебном порядке.
Для получения дополнительной информации о специфике налогового контроля во время военного положения вы можете ознакомиться с материалом об особенностях налоговых проверок во время военного положения.
Вопросы о подтверждении невозможности исполнения налоговых обязательств
Какой конечный срок подачи заявления о невозможности исполнения обязанностей, если мы пропустили сентябрь 2022 года?
Подходит ли общий лист ТПП о форс-мажоре для освобождения от налоговых штрафов?
Что делать, если Электронный кабинет не принимает большой объем подтверждающих документов?
Может ли ФОП подтвердить невозможность исполнения обязанностей через мобилизацию?
Что будет, если ДПС официально откажет в подтверждении невозможности?
Получите профессиональную помощь адвоката по налоговым вопросам
Если вы столкнулись с трудностями при подтверждении невозможности исполнения налоговых обязательств или получили незаконный отказ от ДПС, не медлите. Наши опытные юристы помогут собрать надлежащие доказательства, правильно оформить заявление и защитят ваши права в судебном порядке, чтобы избежать несправедливых штрафов.
Прочитати на: мові