
Плательщик единого налога четвертой группы — это особый льготный налоговый режим, созданный государством специально для поддержки сельскохозяйственных товаропроизводителей. Этот статус позволяет значительно снизить налоговую нагрузку на агробизнес, заменяя несколько общих налогов одним фиксированным платежом.
Однако удержать этот статус не всегда просто. Любая ошибка в расчетах доходов, случайный налоговый долг или задержка с подачей годовой отчетности могут привести к автоматическому переводу предприятия на общую систему налогообложения, что влечет за собой большие финансовые потери и доначисления.
Главное о упрощенной системе для аграриев
- Годовой лимит. Для юридических лиц доля сельскохозяйственного производства должна составлять не менее 75%.
- Требования к ФЛП. Деятельность возможна только в пределах семейного фермерского хозяйства без наемных работников.
- Военные льготы. За земли в зоне боевых действий или под оккупацией налог не начисляется.
Содержание:
Кто имеет право выбрать четвертую группу единого налога
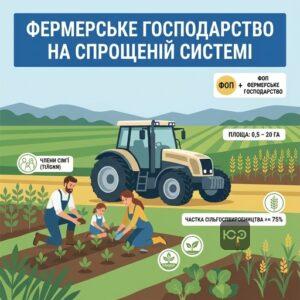
Стать плательщиком единого налога четвертой группы могут исключительно сельскохозяйственные товаропроизводители, которые соответствуют строгим критериям Налогового кодекса. Для юридических лиц основным условием является доля собственного сельхозпроизводства, которая за предыдущий год должна составлять или превышать 75 процентов. Физические лица-предприниматели имеют право на этот статус только в пределах фермерского хозяйства.
Если вы планируете создание фермерского хозяйства как ФЛП, закон выдвигает к вам дополнительные жесткие ограничения. Вы должны вести деятельность исключительно самостоятельно или вместе с членами своей семьи. Любые наемные работники по трудовому контракту лишают вас права на упрощенную систему четвертой группы.
Согласно пп. 4 п. 291.4 ст. 291 Налогового кодекса Украины, членами такого фермерского хозяйства могут быть только члены семьи предпринимателя в определении Семейного кодекса. Площадь земель в собственности или пользовании должна составлять не менее 0,5 гектара, но не более 20 гектарів в совокупности. Это означает, что семейный формат обязателен для сохранения льгот.
Требования к юридическим лицам
Для компаний ключевым показателем является расчет доли сельскохозяйственного товаропроизводства. Если по итогам отчетного года этот показатель упадет хотя бы на долю процента ниже 75%, предприятие потеряет право на упрощенную систему. Поэтому бухгалтеру важно ежемесячно контролировать структуру доходов и не допускать превышения несельскохозяйственных поступлений.
Требования к физическим лицам-предпринимателям
ФЛП на четвертой группе имеют право осуществлять исключительно выращивание, откорм сельхозпродукции, ее переработку и продажу. Хозяйственная деятельность должна вестись по месту налогового адреса. Поскольку привлечение сторонней рабочей силы запрещено, все трудовые отношения в фермерском хозяйстве ограничиваются исключительно семейным кругом.
Ограничения для применения упрощенной системы аграриями
Не каждый производитель сельхозпродукции может воспользоваться льготным режимом налогообложения, даже если он формально подходит под общие критерии. Закон устанавливает четкий перечень видов деятельности и обстоятельств, которые полностью блокируют возможность применения четвертой группы единого налога. В частности, это касается производителей подакцизных товаров и предприятий с определенными видами специализации.
Дополнительным критическим препятствием является наличие налогового долга по состоянию на 1 января отчетного года. Если у предприятия есть даже минимальная недоплата по другим налогам, налоговики попытаются отказать в подтверждении статуса единщика. Однако судебная практика защищает плательщиков от чрезмерного давления фискалов в таких ситуациях.
Кто полностью лишен права на четвертую группу
- Предприятия, у которых более 50% дохода составляет продажа декоративных растений, диких животных, птиц или пушнины.
- Хозяйствующие субъекты, которые занимаются разведением домашней птицы, перепелов, страусов или производством мяса птицы.
- Производители подакцизных товаров (кроме исключений для виноделов из собственного сырья и производителей возобновляемой энергии).
Налоговый долг по состоянию на первое января
Наличие долга перед бюджетом в начале года часто становится причиной конфликтов. Но закон разделяет первичный переход на упрощенную систему и ежегодное подтверждение статуса. Наша практика показывает, что налоговики часто злоупотребляют этим ограничением, пытаясь аннулировать действующий статус через небольшие технические долги.
Касаційний адміністративний суд у складі Верховного Суду у справі № 818/945/17 від 29.01.2019 зазначив: «наявність податкового боргу станом на 1 січня є перешкодою лише для первинного переходу (набуття статусу) на спрощену систему, проте не є самостійною підставою для анулювання вже чинної реєстрації діючого платника»То есть случайный технический долг не должен автоматически лишать вас действующего статуса единщика.
Пошаговый алгоритм подтверждения статуса плательщика четвертой группы
- Проверьте соответствие критериям. Убедитесь, что доля вашего сельхозпроизводства составляет не менее 75% за прошлый год, а земельные участки надлежащим образом зарегистрированы в реестрах.
- Подготовьте пакет отчетности. Составьте общую и отчетные декларации, расчет сельхоздоли и сведения о наличии земельных участков.
- Подайте документы в ГНС. Отправьте отчетность через Электронный кабинет плательщика налогов не позднее 20 февраля текущего года.
- Контролируйте статус в реестре. Проверьте обновления данных в Реестре плательщиков единого налога, чтобы убедиться в отсутствии скрытого аннулирования.
Объект и база налогообложения единого налога
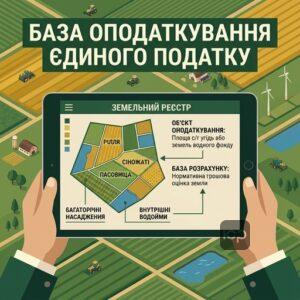
Объектом налогообложения для плательщиков четвертой группы является площадь сельскохозяйственных угодий или земель водного фонда, которые находятся в собственности товаропроизводителя или предоставлены ему в пользование. Сюда относятся пашня, сенокосы, пастбища, многолетние насаждения, а также внутренние водоемы, озера и ставки. Базой для расчета налога выступает нормативная денежная оценка земли.
На практике крайне важно, чтобы все земельные участки были надлежащим образом оформлены в государственных реестрах. Если агропредприятие использует землю на условиях устной аренды или без регистрации договоров, налоговая просто не позволит включить эти площади в расчет упрощенного налога. Официальное оформление является обязательным шагом для безопасной работы.
Напомним, что владельцы земли, которые передают свои участки в официальное пользование аграриям, при определенных условиях освобождаются от уплаты земельного налога. Это делает долгосрочную официальную аренду выгодной для обеих сторон сделки.
Нормативная денежная оценка как основа расчета
Для исчисления налога берется нормативная денежная оценка одного гектара соответствующих угодий с учетом официального коэффициента индексации по состоянию на 1 января отчетного года. Если оценка конкретного участка не проводилась, расчет осуществляется на основе средней оценки пашни по области. Эти данные можно проверить через Электронный кабинет плательщика налогов.
Земельные участки, которые исключаются из базы
Закон предусматривает исключения для участков, которые невозможно использовать по назначению. Площади земель, находящихся в консервации, загрязненные взрывоопасными предметами или признанные непригодными из-за потенциальной угрозы такого загрязнения, полностью освобождаются от налогообложения на период действия этих обстоятельств. Узнайте, как рассчитать минимальное налоговое обязательство по земле. Это существенно снижает финансовое давление на фермеров.
Юридическое сопровождение и защита плательщиков единого налога от ЮРКОНСАЛТ
- Налоговый аудит и анализ рисков. Проверим структуру ваших доходов, правильность оформления земли и расчет сельхоздоли для безопасного перехода или подтверждения статуса.
- Обжалование решений налоговой в суде. Обеспечим профессиональное представительство в судах всех инстанций для отмены незаконных решений ГНС об аннулировании статуса единщика.
- Сопровождение во время налоговых проверок. Наши адвокаты возьмут на себя коммуникацию с инспекторами во время выездных проверок и защитят бизнес от необоснованных доначислений.
Ставки единого налога для сельхозпроизводителей
Размер налоговых ставок для четвертой группы единого налога является фиксированным и рассчитывается как процент от нормативной денежной оценки одного гектара земли. Ставка напрямую зависит от категории (типа) земельных угодий, а также от их географического расположения. Закон предусматривает существенные льготы для горных зон и полесских территорий. Узнайте больше о земельном налоге, его ставках, льготах и сроках уплаты.
Ниже приведены официальные ставки налога, которые применяются для расчета годовых обязательств агропроизводителей. Эти показатели позволяют заранее спрогнозировать налоговую нагрузку на бизнес и спланировать бюджет предприятия.
| Категория (тип) земель | Ставка единого налога (%) |
|---|---|
| Пашня, сенокосы и пастбища (общая ставка) | 0,95 |
| Пашня, сенокосы и пастбища в горных зонах и на Полесье | 0,57 |
| Многолетние насаждения (общая ставка) | 0,57 |
| Многолетние насаждения в горных зонах и на Полесье | 0,19 |
| Земли водного фонда | 2,43 |
| Сельскохозяйственные угодья закрытого грунта (теплицы) | 6,33 |
Налоговым и отчетным периодом для этой группы является календарный год. Рассчитанную сумму налога плательщики уплачивают ежеквартально в течение 30 календарных дней, следующих за последним днем отчетного квартала.
Образец заявления о подтверждении статуса плательщика четвертой группы
До Головного управління ДПС у [Назва області]
від [Повне найменування юридичної особи / ПІБ ФОП]
Код ЄДРПОУ / РНОКПП: [Номер]
Адреса: [Індекс, область, район, населений пункт, вулиця, будинок]
Телефон: [Номер], E-mail: [Адреса]ЗАЯВА
про підтвердження статусу платника єдиного податку четвертої групиЦією заявою відповідно до вимог підпункту 298.8.1 пункту 298.8 статті 298 Податкового кодексу України [Найменування підприємства] повідомляє про підтвердження статусу платника єдиного податку четвертої групи на [Поточний рік] рік.
Показники діяльності за попередній податковий (звітний) рік:
1. Загальна площа сільськогосподарських угідь та/або земель водного фонду, що перебувають у власності та/або користуванні (оренді) підприємства станом на 01 січня [Поточний рік] року, становить: ________ га.
2. Частка сільськогосподарського товаровиробництва за [Попередній рік] рік відповідно до доданого Розрахунку становить: ________ % (не менше 75 %, або не менше 50 % відповідно до абзацу 10 підрозділу 8 розділу XX ПКУ).До заяви додаються:
1. Загальна податкова декларація платника єдиного податку четвертої групи на [Поточний рік] рік (щодо всієї площі земельних ділянок).
2. Звітні податкові декларації платника єдиного податку четвертої групи на [Поточний рік] рік по кожній окремій земельній ділянці (за місцезнаходженням ділянок).
3. Розрахунок частки сільськогосподарського товаровиробництва за [Попередній рік] рік.
4. Відомості про наявність земельних ділянок.Керівник / ФОП ____________ [ПІБ]
(підпис)М.П. (за наявності)
Дата: [Число, місяць, рік]
Льготы по уплате налога во время военного положения
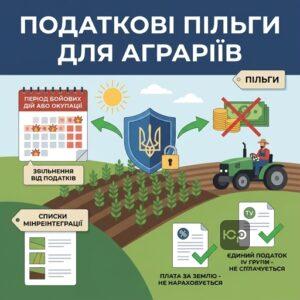
С началом полномасштабного вторжения государство ввело временные налоговые льготы для аграриев, чьи земли оказались в зоне боевых действий или под оккупацией. Начиная с 1 января 2023 года, за земельные участки и паи, расположенные на таких территориях, плата за землю и единый налог четвертой группы не начисляются и не уплачиваются. Это решение позволило многим фермерам сохранить бизнес. Узнайте больше о плате за землю во время военного положения и льготах.
Освобождение от налогообложения действует с первого числа месяца, в котором для соответствующей территории была определена дата начала боевых действий или оккупации, до последнего числа месяца, в котором они были завершены. Официальным ориентиром для определения этих дат является перечень, который регулярно обновляет Официальный вебсайт Минреинтеграции Украины.
Для фермеров, оказавшихся в сложных условиях, полезные юридические разъяснения и программы поддержки часто публикует Государственный портал Дия.Бизнес. Это помогает бизнесу адаптироваться к новым реалиям.
Как работает снижение лимита сельхоздоли
Для предприятий, пострадавших от войны, действует еще одна важная льгота. Если более 30% ваших земель находились в зоне активных боевых действий или под оккупацией более 6 месяцев, обязательный лимит доли сельскохозяйственного дохода снижается с 75% до 50%. Это позволяет сохранить упрощенную систему даже при существенном падении объемов собственного производства.
Освобождение загрязненных земель
Отдельным механизмом является освобождение от налога участков, которые загрязнены взрывоопасными предметами или содержат фортификационные сооружения. Для получения этой льготы необязательно находиться в зоне боевых действий — достаточно официального подтверждения факта загрязнения или наличия оборонных объектов на вашей земле.
Как уберечься от аннулирования статуса плательщика
Аннулирование статуса плательщика четвертой группы по решению налоговой — это серьезный риск, который может полностью парализовать работу агропредприятия. Налоговики часто пытаются отменить упрощенный статус «задним числом», используя результаты камеральных проверок деклараций. Однако суды последовательно указывают на противоправность таких действий фискальных органов.
Если в вашей деятельности возникли форс-мажорные обстоятельства, например, уничтожение урожая из-за стихийного бедствия или боевых действий, вы имеете полное право сохранить статус единщика. Для этого необходимо своевременно получить сертификат Торгово-промышленной палаты и подтвердить обстоятельства непреодолимой силы.
В случае возникновения неправомерных претензий со стороны ГНС, судебное отмена налогового сообщения-решения является единственным действенным способом защитить свои права и сохранить льготную систему налогообложения.
Позиция Верховного Суда относительно процедуры аннулирования
Судебная практика четко ограничивает возможности налоговиков принимать кабинетные решения о лишении фермеров упрощенной системы. Суды указывают, что аннулирование статуса не может происходить автоматически на основании камеральной проверки деклараций.
Верховний Суд у справі № 200/9334/19-а від 03.12.2020 зазначив: «прийняття рішення про анулювання реєстрації платника єдиного податку четвертої групи можливе виключно на підставі висновків проведеної виїзної документальної перевірки, а не односторонніх кабінетних розрахунків ДПС»Эта позиция является надежным оружием для защиты вашего бизнеса в суде.
Защита статуса в случае форс-мажора
Если доля собственного производства снизилась из-за погодных условий или войны, ГНС не имеет права автоматически лишать вас льгот. Верховный Суд в деле № 420/22049/24 подтвердил, что при наличии подтвержденного форс-мажора требование о 75% доли не применяется, а налоговая обязана детально проанализировать предоставленные доказательства перед принятием любых решений.
Вопросы о плательщиках единого налога 4 группы
Кто имеет право быть плательщиком единого налога 4 группы?
Нужно ли платить налог за земли, которые находятся под оккупацией или в зоне боевых действий?
Что будет, если доля сельскохозяйственного дохода за год окажется меньше 75%?
Разрешены ли бартерные операции для плательщиков четвертой группы единого налога?
Нужна помощь адвоката по налоговому праву
Если налоговая служба пытается необоснованно лишить ваше предприятие статуса плательщика единого налога четвертой группы или возникли трудности с подтверждением льгот на землю, не медлите. Своевременное обращение к опытным налоговым юристам поможет сохранить упрощенную систему и защитить бизнес от колоссальных убытков.
Прочитати на: мові