
Договор страхования — это юридическое соглашение, по которому страховая компания обязуется выплатить компенсацию в случае наступления определенного риска, а клиент — своевременно уплачивать взносы. Понимание структуры этого документа позволяет защитить свои имущественные интересы и избежать манипуляций со стороны страховщиков во время выплаты возмещения.
С 2024 года в Украине действуют обновленные правила игры: новый Закон «О страховании» существенно усилил требования к прозрачности условий и защите прав потребителей. Теперь страховщик обязан не просто выдать полис, а предоставить исчерпывающую информацию обо всех исключениях и ограничениях еще до момента подписания бумажных документов.
Главное о договоре страхования по новому закону
- Договор страхования обязательно заключается в письменной форме (бумажной или электронной).
- С 2024 года страховщик обязан предоставлять клиенту стандартный информационный документ IPID.
- Отсутствие хотя бы одного из существенных условий делает договор незаключенным.
- Страховая сумма не может превышать реальную рыночную стоимость застрахованного имущества.
- Сокрытие информации о состоянии объекта страхования является основанием для признания договора ничтожным.
Содержание:
Что такое договор страхования по закону 2024 года
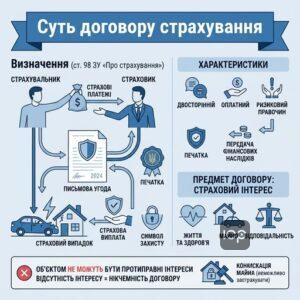
Согласно ст. 98 Закона Украины «О страховании», договор страхования — это письменное соглашение, по которому страховщик обязуется осуществить страховую выплату в случае наступления страхового случая, а страхователь обязуется уплачивать страховые платежи. Это рисковая сделка, где главной целью является передача финансовых последствий определенного события от человека или компании профессиональному участнику рынка.
Предметом договора является страховой интерес, который связан с жизнью, здоровьем, имуществом или ответственностью перед другими лицами. Важно понимать, что объектом страхования не могут быть противоправные интересы — например, невозможно застраховать имущество, которое подлежит конфискации по решению суда.
Юридически этот документ является двусторонним и возмездным. Если в договоре отсутствует реальный объект страхования или страховой интерес, такой документ признается ничтожным. Это означает, что он не создает никаких юридических последствий с момента заключения.
Форма договора страхования и порядок заключения
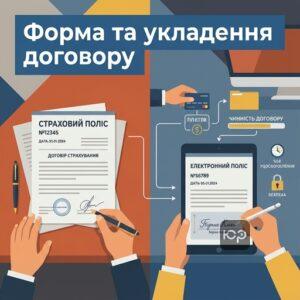
Договор страхования обязательно заключается в письменной форме. Это может быть как единый документ, подписанный сторонами, так и страховой полис (свидетельство или сертификат), который страховщик выдает клиенту на основании его письменного заявления. Несоблюдение письменной формы автоматически делает договор ничтожным.
Сегодня все большую популярность приобретают электронные договоры. Они имеют такую же юридическую силу, как и бумажные, если заключены через официальные информационные системы страховщика. В таком случае подтверждением заключения соглашения является отправка электронного полиса на почту клиента.
Момент вступления договора в силу обычно привязан к первому страховому платежу. Если вы подписали полис, но не уплатили премию в установленный срок, страховая защита может не начаться. Существенные условия гражданско-правового договора в страховании имеют свои специфические особенности, которые мы рассмотрим далее.
Как заключить договор страхования правильно
- Выберите продукт. Ознакомьтесь с Общими условиями страхового продукта (ЗУСП) и документом IPID на сайте страховщика.
- Подайте заявление. Заполните письменное или электронное заявление, предоставив достоверную информацию об объекте и рисках.
- Проверьте условия. Убедитесь, что в полисе указаны все существенные условия: предмет, сумма, премия и срок действия.
- Получите документ. Проверьте наличие подписей и печатей (или ЭЦП для электронного договора).
- Уплатите премию. Внесите первый платеж, поскольку именно с этого момента обычно начинается страховая защита.
Существенные условия договора страхования по новым правилам
Существенные условия — это те пункты, без согласования которых договор считается незаключенным. Новая редакция закона 2024 года четко определяет этот перечень, чтобы у страховщиков было меньше возможностей для манипуляций. Если хотя бы один из этих пунктов отсутствует или прописан нечетко, у вас могут возникнуть проблемы с получением выплат. Узнайте больше о существенных условиях и правилах заключения договора об оказании услуг.
Согласно ст. 99 Закона Украины «О страховании», к существенным условиям относятся:
- Предмет договора. Описание того, что именно мы страхуем (авто, дом, здоровье).
- Страховой случай. Перечень событий, при наступлении которых возникает право на выплату.
- Страховая сумма. Предельный лимит ответственности страховщика.
- Страховая премия. Размер и график уплаты взносов.
- Срок действия договора. Период, в течение которого действует страховая защита.
В нашей практике мы часто видим, как ошибки в этих пунктах приводят к отказам. Например, неправильно указанное адреса застрахованного имущества может стать формальным основанием не платить за пожар.
Згідно з ч. 1 ст. 982 Цивільного кодексу України: «Істотними умовами договору страхування є предмет договору страхування, страховий випадок, розмір страхової суми (граничний розмір страхової виплати), розмір страхового платежу і строки його сплати, строк договору та інші умови, визначені законом.»Юридическое сопровождение в сфере страхования
- Анализ договора. Проверка условий страхования на соответствие новому закону и выявление скрытых ловушек.
- Консультирование. Разъяснение прав и обязанностей страхователя на этапе заключения соглашения.
- Досудебное урегулирование. Подготовка претензий и ведение переговоров со страховыми компаниями в случае задержки выплат.
- Судебная защита. Представление интересов клиента в спорах о признании договоров недействительными или о взыскании возмещения.
Общие условия страхового продукта и документ IPID
Одной из ключевых новаций является введение Общих условий страхового продукта (ЗУСП). Это большой документ, который страховщик обязан размещать на своем сайте. Ваш индивидуальный полис — это только «верхушка айсберга», которая отсылает к ЗУСП, где прописаны все мелкие детали, права и обязанности.
Также страховщик обязан предоставить вам IPID (Insurance Product Information Document) — это короткий информационный документ стандартной формы. Он позволяет быстро сравнить условия разных компаний: что покрывается, что нет, где действует страховка и каковы ваши основные обязанности. Наличие IPID перед подписанием договора является обязательной процедурной деталью.
Важно помнить о принципе страхового интереса: выгода от сохранения объекта должна быть реальной. Например, нельзя застраховать чужое авто, если у вас нет права пользования им или вы не несете за него ответственность. Узнайте больше об обязательном страховании автоцивилка и правилах ОСЦПВ. Также страховая сумма не может превышать реальную стоимость имущества — застраховать «Ланос» как «Мерседес» не получится, поскольку при выплате все равно учтут рыночную цену.
Зразок договору страхування (основні реквізити)
ДОГОВІР СТРАХУВАННЯ № [Номер]
(відповідно до Загальних умов продукту [Назва])1. СТОРОНИ
Страховик: [Повна назва, ЄДРПОУ, Ліцензія НБУ]
Страхувальник: [ПІБ/Назва, РНОКПП, Адреса]2. ПРЕДМЕТ ДОГОВОРУ ТА ОБ’ЄКТ
2.1. Предметом є страховий інтерес, пов’язаний з [Майном/Життям/Відповідальністю].
2.2. Об’єкт страхування: [Детальний опис, напр. VIN-код авто або адреса нерухомості].3. СТРАХОВІ РИЗИКИ ТА ВИПАДКИ
3.1. Страхування здійснюється за Класом [Номер класу] від ризиків: [Перелік].
3.2. Винятки: згідно з розділом 10 Загальних умов та IPID.4. СТРАХОВА СУМА ТА ПРЕМІЯ
4.1. Страхова сума (ліміт відповідальності): [Сума] грн.
4.2. Страхова премія (ціна): [Сума] грн. Строк сплати: до [Дата].
4.3. Франшиза: [Сума або %].5. СТРОК ТА ТЕРИТОРІЯ
5.1. Договір діє з [Дата] по [Дата].
5.2. Територія дії: [Україна / Весь світ].6. ПОРЯДОК ВИПЛАТИ
6.1. Повідомлення про подію: протягом [Кількість] годин/днів.
6.2. Строк прийняття рішення: [Кількість] днів з моменту подачі останнього документа.7. ПІДПИСИ СТОРІН
Від Страховика: ____________ / ПІБ / (Печатка/ЕЦП)
Від Страхувальника: ____________ / ПІБ / (Підпис/ЕЦП)
Права и обязанности сторон в страховании
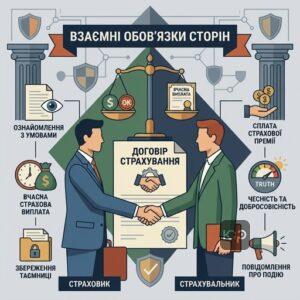
Договор страхования накладывает серьезные обязательства на обе стороны. Главная обязанность страховщика — осуществить выплату вовремя, но он также должен ознакомить вас со всеми правилами еще до заключения соглашения. С другой стороны, клиент должен быть максимально честным (принцип наивысшей добросовестности).
Судебная практика подтверждает, что сокрытие информации об объекте страхования является критическим. Например, если вы не сообщили, что объект уже застрахован в другой компании, новый договор может быть признан ничтожным.
Касаційний цивільний суд у складі Верховного Суду у справі №753/731/16-ц від 09.03.2021 зазначив: «переддоговірний обов'язок страхувальника надати достовірні відомості про об'єкт страхування є проявом найвищої добросовісності. Якщо страхувальник не повідомив про інші договори, правочин є нікчемним.»| Обязанности Страховщика | Обязанности Страхователя |
|---|---|
| Ознакомить с условиями и IPID | Своевременно уплачивать страховую премию |
| Осуществить выплату в установленный срок | Сообщать об изменении степени риска |
| Сохранять тайну страхования | Информировать о наступлении страхового случая |
| Возмещать расходы на уменьшение убытков | Принимать меры для спасения имущества |
Основания для отказа в выплате и прекращение договора
Закон устанавливает четкий перечень оснований, когда страховая компания имеет право не платить. Самые распространенные из них — умышленные действия клиента, направленные на наступление страхового случая, или подача недостоверных сведений об объекте. Причиной также может стать несвоевременное сообщение о событии без уважительных причин.
Однако по новым стандартам НБУ задержка в сообщении не может быть единственным основанием для отказа, если факт события и размер ущерба можно подтвердить другими способами. Если вы столкнулись с несправедливостью, стоит изучить алгоритмы отказа страховой компании в выплате для дальнейшего обжалования.
Действие договора прекращается автоматически после окончания его срока или исполнения обязательств. Досрочно расторгнуть соглашение можно по желанию одной из сторон, уведомив другую за 30 дней. Если вы планируете обжаловать действия страховщика, помните про взыскание ущерба сверх лимита страхования, что часто становится актуальным в сложных кейсах.
Вопросы о договоре страхования
Что такое Общие условия страхового продукта (ЗУСП)?
Какие условия договора страхования являются существенными по закону 2024 года?
Можно ли изменить условия договора после его подписания?
Что делать, если я потерял бумажный страховой полис?
Юридическая помощь по вопросам страхования
Если вы планируете заключить сложный договор страхования или столкнулись с недобросовестным поведением страховой компании, квалифицированная консультация поможет сохранить ваши средства. Мы поможем проанализировать условия договора на наличие скрытых рисков и защитим ваши интересы во взаимоотношениях со страховщиком.
Прочитати на: мові
Добрий день! Маю схожу ситуацію: у мене стався страховий випадок, коли не змогла виїхати за кордон через хворобу. Страховка від невиїзду була, але отримала відмову, хоча страховка дійсно була. Як мені довести свою правоту?
Олено, доброго дня! Ситуація із відмовою страхової компанії може бути складною, але є шанси на успіх. Важливо детально проаналізувати причини відмови, які вказані в документах, які ви отримали. Рекомендуємо звернутися до адвоката для консультації, щоб разом розглянути можливі варіанти оскарження рішення страхової компанії.
Добрий день! Маю схожу ситуацію: у мене стався страховой випадок, коли я не змогла виїхати за туристичною путівкою через хворобу. Я надала всі документи на страховку, але отримала відмову. Як я можу довести свою правоту?
Анно, доброго дня! Ваша ситуація дійсно вимагає детального аналізу. Вам потрібно зібрати всі документи, що підтверджують вашу хворобу та наявність страховки від невиїзду. Якщо страхова компанія відмовила у виплаті, ви можете оскаржити це рішення, звернувшись до суду. Рекомендуємо записатися на консультацію до нашого адвоката, який зможе більш детально розглянути вашу справу і надати рекомендації щодо подальших дій.