
Лицензирование платежных услуг стало обязательной процедурой для всех компаний, которые планируют легально осуществлять переводы средств или обслуживать расчеты клиентов в Украине. Введение в действие специального законодательства существенно изменило правила игры, трансформировав классическую выдачу разрешений в многоэтапный процесс проверки надежности компании.
Для учредителей финтех-проектов и коммерческих компаний выход на платежный рынок теперь требует безупречной прозрачности финансов и персонала. Несоблюдение нормативов Нацбанка или формальные ошибки в документах неизбежно приводят к возврату заявления без рассмотрения, что замораживает запуск бизнеса на долгие месяцы.
Коротко о лицензировании платежных услуг
- Деятельность по предоставлению платежных услуг разрешена только после авторизации в НБУ.
- Минимальный размер уставного капитала составляет от 5 до 10 млн грн.
- Базовый срок рассмотрения полного пакета документов регулятором составляет 60 рабочих дней.
- Деловая репутация руководителей проверяется по отчетам трех квалифицированных бюро кредитных историй.
- О привлечении аутсорсинговых партнеров регулятора сообщают не менее чем за 30 рабочих дней.
Содержание:
Когда бизнесу необходимо лицензирование платежных услуг
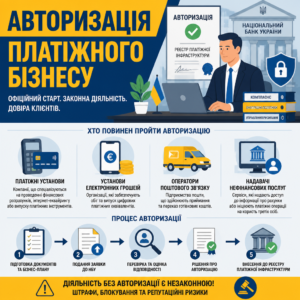
Лицензирование платежных услуг является обязательной юридической предпосылкой для старта деятельности любого коммерческого учреждения, которое осуществляет транзакции или обслуживает счета клиентов. Исключение составляют банки, поскольку они функционируют на основании собственной банковской лицензии, тогда как все небанковские юридические лица обязаны пройти полный контроль комплаенса.
Сфера действия законодательства охватывает различные субъекты финтех-рынка. В частности, процедуру проходят:
- Платежные учреждения. Компании, специализирующиеся на проведении финансовых расчетов, интернет-эквайринга или выпуске платежных инструментов.
- Учреждения электронных денег. Организации, обеспечивающие обращение и выпуск цифровых платежных эквивалентов.
- Операторы почтовой связи. Почтовые предприятия, осуществляющие прием и перевод наличных средств.
- Поставщики нефинансовых услуг. Сервисы, предоставляющие доступ к информации о счетах или инициирующие платежные операции в пользу третьих лиц.
Регулятор четко разграничивает направления деятельности, поэтому бизнес может выбрать как узкий профиль, так и комбинированный перечень сервисов при условии соблюдения нормативов капитализации. Когда компания рассматривает иные модели присутствия, отдельным направлением является филиал иностранной платежной системы, который регулируется собственной специфической процедурой.
Згідно з ч. 1 ст. 10 Закону України «Про платіжні послуги»: «Юридична особа має право здійснювати діяльність з надання платіжних послуг виключно після отримання авторизації діяльності відповідно до цього Закону та нормативно-правових актів Національного банку України і включення відомостей про неї до Реєстру платіжної інфраструктури.»То есть любые фактические расчетные операции до внесения записи в реестр считаются незаконной деятельностью, что влечет за собой блокирование работы и наложение значительных штрафных санкций.
Переходный период и переоформление старых разрешений
Всем действующим участникам, которые имели разрешения на перевод средств по старому законодательству, был предоставлен переходный период для приведения своей деятельности в соответствие с обновленными стандартами. Этот процесс требовал полной ревизии учредительных документов, раскрытия конечных владельцев и обновления правил обслуживания пользователей.
Для тех компаний, которые не успели подать заявления вовремя или получили окончательный отказ регулятора, старые лицензии автоматически утратили силу. Повторный выход на рынок теперь возможен только после прохождения полной процедуры с нуля.
Отграничение от смежных статусов платежного рынка
Важно не путать непосредственных поставщиков финансовых услуг с сопроводительной технической инфраструктурой. Если компания планирует предоставлять исключительно технологические решения для маршрутизации транзакций или клиринга, ее юридическим основанием выступает регистрация платежного оператора в НБУ, которая имеет совершенно иной предмет проверки.
Кроме того, платежные компании не следует смешивать с общим сегментом ломбардов или кредитных союзов, для которых действует комплексная авторизация финансовых услуг по другим специальным нормам.
Требования регулятора к капиталу поставщиков платежных услуг
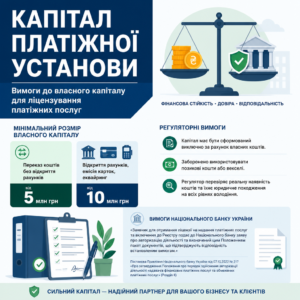
Требования к собственному капиталу компании являются базовым фильтром регулятора, призванным гарантировать платежеспособность и финансовую устойчивость учреждения перед клиентами. Минимальный размер уставного капитала устанавливается дифференцированно в зависимости от выбранного перечня услуг.
Если компания планирует ограничиться исключительно переводом средств без открытия платежных счетов, размер сформированного капитала должен составлять не менее 5 млн грн. Если же спектр услуг расширяется до открытия и ведения счетов пользователей, эмиссии платежных карт или предоставления услуг торгового эквайринга, обязательный порог увеличивается до 10 млн грн.
Капитал компании не может быть сформирован формально за счет заемных средств или векселей. Регулятор проверяет реальное наличие денег и их юридическое происхождение на всех уровнях владения корпоративными правами.
Постанова Правління Національного банку України від 07.10.2022 № 217 «Про затвердження Положення про порядок здійснення авторизації діяльності надавачів фінансових платіжних послуг та обмежених платіжних послуг» (Розділ II): «Заявник для отримання ліцензії на надання платіжних послуг та включення до Реєстру подає до Національного банку заяву про авторизацію діяльності та визначений цим Положенням пакет документів, що підтверджують відповідність встановленим вимогам.»Таким образом, процедурный регламент Нацбанка обязывает заявителя подробно обосновать каждый финансовый показатель еще до начала рассмотрения дела по существу.
Документальное подтверждение источников происхождения средств
Обычной выписки из банковского счета о зачислении денег на баланс предприятия регулятору недостаточно. Подразделение комплаенса проверяет финансовую состоятельность каждого учредителя, требуя документальные доказательства законности накопления активов.
Для физических лиц надлежащими подтверждениями выступают официальные налоговые декларации с отметками органов ГНС, нотариальные договоры купли-продажи имущества или решения о начислении дивидендов с фактической уплатой налогов. Если учредитель не может предоставить полный цепочечный набор доходов, средства не признаются пригодными для формирования капитала.
Оценка бизнес-плана и управление рисками разрыва ликвидности
В нашей практике был случай, когда перспективный проект получил замечания регулятора исключительно из-за некорректно смоделированного бизнес-плана. Компания подготовила оптимистичный прогноз на первый год функционирования, но заложила заниженные операционные расходы, а резервный фонд не покрывал пиковые риски кассовых разрывов. Юристы пересчитали модель по консервативному сценарию и доформировали дополнительный капитал, что сняло регуляторные претензии.
Регулятор требует реалистичного прогнозирования расходов на IT-инфраструктуру, фонд оплаты труда и кибербезопасность, поскольку финансовая дееспособность оценивается в перспективе минимум трех календарных лет.
Пошаговый порядок прохождения лицензирования платежных услуг
- Сформируйте уставный капитал. Обеспечьте минимальный размер собственных средств от 5 до 10 млн грн и подготовьте полный цепочечный набор первичных налоговых документов об их законном происхождении.
- Проверьте квалификацию и репутацию менеджмента. Получите свежие кредитные отчеты в трех аккредитованных бюро кредитных историй и проверьте отсутствие запретов на занятие руководящих должностей.
- Разработайте внутренние регламенты и бизнес-план. Составьте правила предоставления услуг, политику управления рисками, противодействия отмыванию средств и консервативную финансовую модель на три года.
- Подготовьте официальные формы по актуальным шаблонам. Загрузите актуальные анкеты и опросники, проверив соответствие через формы документов для авторизации на официальном портале НБУ.
- Подайте подписанный пакет регулятору. Заверьте все файлы квалифицированными электронными подписями руководителей и направьте официальными каналами связи в Национальный банк.
Как подтвердить безупречную деловую репутацию руководства
Подтверждение деловой репутации руководителей, главного бухгалтера и ключевых владельцев является одним из самых сложных этапов во время прохождения проверки. Любой негативный эпизод в профессиональном прошлом должностного лица может стать формальным барьером для всего учреждения.
Законодательные критерии выходят далеко за пределы стандартной справки о несудимости. Нацбанк комплексно исследует историю работы кандидата на руководящих должностях в других финансовых институтах в течение предыдущих лет.
Если кандидат возглавлял учреждение, которое было признано банкротом, лишено разрешительных документов или на которое наложены санкции за нарушения финансового мониторинга, деловая репутация автоматически признается небезупречной.
Згідно з ч. 1 ст. 14 Закону України «Про платіжні послуги»: «Керівники юридичної особи, яка має намір надавати платіжні послуги, та власники істотної участі в ній повинні мати бездоганну ділову репутацію та відповідати кваліфікаційним вимогам, встановленим Національним банком України.»Поэтому перед включением специалиста в штатное расписание необходимо провести углубленную проверку его биографии и предыдущих мест работы.
Проверка по кредитным отчетам трех обязательных бюро
Для получения согласования компания должна предоставить актуальные кредитные отчеты по каждому руководителю и конечному владельцу. Документы должны быть сформированы одновременно в трех аккредитованных институтах: Украинском, Первом всеукраинском и Международном бюро кредитных историй.
Любая активная просроченная задолженность или судебный спор относительно невыполненных финансовых обязательств расценивается как фактор существенного репутационного риска. Важно учитывать, что срок действия таких отчетов на момент фактической подачи пакета документов строго ограничен и не должен превышать 30 календарных дней.
Судебная практика защиты деловой репутации руководителей
Позиция регулятора относительно репутационных факторов не всегда является абсолютно бесспорной, и судебная практика Верховного Суда это подтверждает.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/21656/19 від 21.09.2023 зазначив: «дискреційні повноваження регулятора не є абсолютними, а оцінка економічних чи фактичних обставин повинна ґрунтуватися на чітких нормах закону та підтверджених фактах, а не суб'єктивних припущеннях посадових осіб НБУ.»Регулятор не может произвольно блокировать кандидатуры должностных лиц без прямых доказательств конкретных нарушений. Аналогично тому, как наши юристы через суд отменили исполнительную надпись финансовой компании из-за отсутствия надлежащих оснований, неправомерные отказы регулятора также успешно опровергаются в правовом поле.
Юридическое сопровождение лицензирования платежной деятельности
- Аудит корпоративной структуры. Проверка бенефициаров и подтверждение законности происхождения средств для формирования капитала.
- Скоринг деловой репутации. Анализ биографий топ-менеджеров, получение необходимых справок и устранение репутационных рисков до подачи документов.
- Разработка регламентной базы. Составление индивидуальных правил предоставления платежных услуг, положений о комплаенс, кибербезопасности и финансовом мониторинге.
- Коммуникация с регулятором. Подготовка ответов на замечания Национального банка и сопровождение процедуры до внесения записи в реестр.
Особенности подачи документации и типичные замечания
Подача документов в Национальный банк требует строгого соблюдения электронных и регламентных требований. Все формы анкет, опросников и таблиц заполняются исключительно по действующим формам и подписываются квалифицированными электронными подписями уполномоченных представителей.
Регулятор регулярно актуализирует файлы на своем веб-портале, поэтому заполнение заявления по устаревшей версии является распространенной причиной для немедленного возврата всего пакета. Чтобы ознакомиться с официальными требованиями, стоит изучить официальный разъяснительный портал, где описана авторизация поставщиков платежных услуг и общие правила регулятора.
Отдельное внимание следует уделять структуре собственности: наличие офшорных юрисдикций, трастовых деклараций или косвенного контроля без документального подтверждения гарантированно блокирует процедуру рассмотрения.
Требования к аутсорсингу важных операционных функций
Современные платежные компании редко строят всю инфраструктуру исключительно на собственных серверах, часто привлекая внешних подрядчиков для процессинга или облачного хранения данных. Однако передача операционных функций третьим сторонам подлежит жесткому регуляторному контролю.
Заявитель обязан сообщить Нацбанк о привлечении технического партнера не менее чем за 30 рабочих дней до начала сотрудничества, добавив собственное положение об управлении рисками контрагентов. Попытка скрыть привлечение стороннего дата-центра расценивается как подача недостоверных сведений.
Синхронизация внутренних регламентов компании
Типичной ошибкой многих юристов является формальное копирование внутренних положений из устаревших регламентов перевода средств. Нормативная база полностью обновлена, поэтому использование старых понятий влечет за собой обязательные замечания юридического департамента регулятора.
Все внутренние документы, включая правила проведения операций, политику предотвращения отмывания доходов, кодексы корпоративного управления и правила управления конфликтами интересов, должны быть взаимосвязаны и образовывать единую непротиворечивую систему.
Образец заявления об авторизации деятельности поставщика платежных услуг
Национальному банку Украины
Департамент лицензирования
ул. Институтская, 9, г. Киев, 01601ЗАЯВЛЕНИЕ
о выдаче лицензии на предоставление финансовых платежных услуг1. Заявитель: Общество с ограниченной ответственностью «[Полное наименование компании]»
2. Идентификационный код по ЕГРПОУ: [Код ЕГРПОУ]
3. Местонахождение: [Индекс, область, город, улица, номер дома]
4. Официальная электронная почта: [Официальный e-mail]
5. Вебсайт компании: [Адрес вебсайта]Прошу выдать лицензию на предоставление финансовых платежных услуг и включить сведения об Обществе в Реестр по таким видам услуг:
1) услуги по переводу средств без открытия счетов;
2) услуги по осуществлению эквайринга платежных инструментов.Подтверждения заявителя:
1. Заявитель подтверждает соответствие требованиям Закона Украины «О платежных услугах» относительно финансового состояния и безупречной деловой репутации должностных лиц и бенефициаров.
2. Структура собственности Общества является прозрачной и полностью раскрытой до конечных бенефициарных владельцев.
3. Собственный капитал в размере [Сумма цифрами и словами] грн сформирован за счет подтвержденных источников законного происхождения.Приложения:
1. Сведения о структуре собственности и схематичное изображение на [количество] л.
2. Анкеты руководителей, главного бухгалтера и владельцев на [количество] л.
3. Анкета юридического лица по установленной форме на [количество] л.
4. Документы, подтверждающие происхождение средств участников на [количество] л.
5. Правила предоставления финансовых платежных услуг и внутренние положения на [количество] л.
6. Бизнес-план на три календарных года на [количество] л.
7. Отчеты о трех квалифицированных бюро кредитных историй на [количество] л.
8. Документ об уплате административного сбора.[Должность руководителя] /Подпись/ [ФИО руководителя]
[Дата подачи заявления]
Как действовать при остановке рассмотрения документов
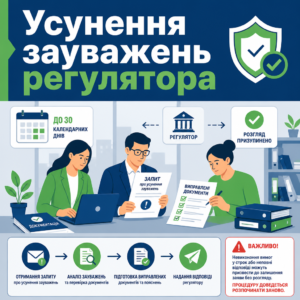
Получение запроса об устранении замечаний является стандартной практикой при прохождении процедуры, которой не стоит пугаться. Базовый срок рассмотрения надлежащим образом оформленного пакета составляет 60 рабочих дней со дня регистрации, но при направлении замечаний течение этого срока временно приостанавливается.
Заявителю обычно предоставляют до 30 календарных дней для подготовки исчерпывающих письменных пояснений и предоставления исправленных документов. В этот период критически важно устранить все указанные недостатки, поскольку повторных шансов регламент обычно не предусматривает.
Если компания не укладывается в отведенный срок или предоставляет неполные ответы, регулятор принимает решение об оставлении заявления без рассмотрения. Это вынуждает бизнес начинать процедуру заново с уплатой повторного административного сбора.
Организация обратной связи с регулятором
Одна из главных сложностей — обобщенный характер замечаний, которые направляет регулятор. В письмах нередко содержатся абстрактные формулировки о «недостаточности раскрытия источников происхождения средств» или «несогласованности риск-аппетита бизнес-модели».
Чтобы избежать недоразумений, необходимо сформировать детальную сравнительную таблицу устранения замечаний по каждому пункту запроса. Практика показывает, что четкая постатейная аргументация со ссылкой на первичные бухгалтерские или корпоративные документы снимает большинство претензий.
Порядок обжалования неправомерных решений регулятора
Если же отказ регулятора носит дискриминационный характер или основывается на предположениях, компания имеет право обратиться в административный суд. Судебная практика доказывает, что органы надзора не имеют права действовать произвольно.
Аналогично тому, как суды признали незаконным отказ банка в выполнении обязательных процедур реструктуризации, суды отменяют и неправомерные решения о блокировании выхода бизнеса на рынок при наличии качественной доказательной базы.
Защитите свой платежный бизнес от отказа регулятора
Получение разрешения на платежную деятельность связано с жесткими регуляторными сроками и риском полной остановки бизнес-процессов в случае возврата документации. Любая неточность в структуре собственности или ошибка в анкете должностного лица приводит к потере уплаченного регуляторного сбора и трехмесячной задержке выхода на рынок.
Юридическое бюро «Юрконсалт» имеет более 15 лет опыта в корпоративном праве и финансовом секторе, сопроводив более 4150 успешных дел. Наши адвокаты проведут аудит вашей компании, подготовят комплекс внутренних положений в соответствии с требованиями регулятора и обеспечат полное сопровождение процедуры под ключ.
Вопросы о лицензировании платежных услуг
Кто обязан проходить авторизацию предоставления платежных услуг?
Процедуру обязаны пройти юридические лица, которые планируют предоставлять небанковские финансовые услуги: платежные учреждения, эмитенты электронных денег, операторы почтовой связи, а также сервисы инициирования платежей и предоставления информации о счетах. Банки осуществляют такую деятельность на основании собственной банковской лицензии.
Можно ли получить лицензию только на один вид платежной услуги?
Да, компания вправе подать заявку на одно конкретное направление, например только на перевод средств без открытия счетов, или же скомбинировать несколько направлений, включая эквайринг и обслуживание платежных счетов. Для этого необходимо выполнить нормативы капитала для соответствующих видов деятельности.
Какие требования устанавливаются к деловой репутации руководителей?
Безупречная репутация требует полного отсутствия непогашенных судимостей, персональных санкций и налоговой задолженности. Также проверяется предыдущий опыт: должностные лица не должны занимать руководящие должности в обанкротившихся или лишенных лицензий учреждениях в течение последних трех лет.
Какой официальный срок рассмотрения заявления Национальным банком?
Официальный базовый срок рассмотрения составляет 60 рабочих дней со дня получения полного пакета. Однако в случае выявления замечаний регулятор предоставляет до 30 календарных дней на их исправление, и на этот период течение основного срока рассмотрения приостанавливается.
Почему регулятор может оставить документы без рассмотрения?
Документы оставляют без рассмотрения, если подан неполный комплект материалов, использованы устаревшие формы анкет, отсутствуют КЭП уполномоченных лиц, выявлены просроченные кредитные отчеты или не подтверждена уплата обязательного платежа.
Прочитати на: мові