
Ліцензування платіжних послуг стало обов’язковою процедурою для всіх компаній, які планують легально здійснювати перекази коштів чи обслуговувати розрахунки клієнтів в Україні. Введення в дію спеціального законодавства суттєво змінило правила гри, трансформувавши класичну видачу дозволів у багатоетапний процес перевірки надійності компанії.
Для засновників фінтех-проєктів та комерційних компаній вихід на платіжний ринок тепер вимагає бездоганної прозорості фінансів та персоналу. Недотримання нормативів Нацбанку або формальні помилки в документах неминуче призводять до повернення заяви без розгляду, що заморожує запуск бізнесу на довгі місяці.
Коротко про ліцензування платіжних послуг
- Діяльність з надання платіжних послуг дозволена лише після авторизації в НБУ.
- Мінімальний розмір статутного капіталу становить від 5 до 10 млн грн.
- Базовий строк розгляду повного пакета документів регулятором становить 60 робочих днів.
- Ділова репутація керівників перевіряється за звітами трьох кваліфікованих кредитних бюро.
- Про залучення аутсорсингових партнерів регулятора повідомляють мінімум за 30 робочих днів.
Зміст:
Коли бізнесу необхідне ліцензування платіжних послуг
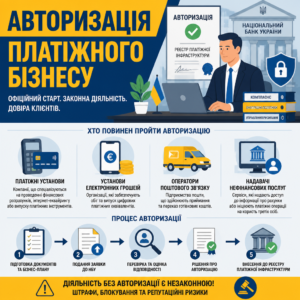
Ліцензування платіжних послуг є обов’язковою юридичною передумовою для старту діяльності будь-якої комерційної установи, що здійснює транзакції або обслуговує рахунки клієнтів. Винятком є банки, оскільки вони функціонують на підставі власної банківської ліцензії, тоді як усі небанківські юридичні особи зобов’язані пройти повний комплаєнс-контроль.
Сфера дії законодавства охоплює різні суб’єкти фінтех-ринку. Зокрема, процедуру проходять:
- Платіжні установи. Компанії, що спеціалізуються на проведенні фінансових розрахунків, інтернет-еквайрингу або випуску платіжних інструментів.
- Установи електронних грошей. Організації, які забезпечують обіг та випуск цифрових платіжних еквівалентів.
- Оператори поштового зв’язку. Підприємства пошти, що здійснюють приймання та переказ готівкових коштів.
- Надавачі нефінансових послуг. Сервіси, які надають доступ до інформації про рахунки або ініціюють платіжні операції на користь третіх осіб.
Регулятор чітко розмежовує напрями діяльності, тому бізнес може обрати як вузький профіль, так і комбінований перелік сервісів за умови виконання нормативів капіталізації. Коли компанія розглядає інші моделі присутності, окремим напрямом є філія іноземної платіжної системи, яка регулюється за власною специфічною процедурою.
Згідно з ч. 1 ст. 10 Закону України «Про платіжні послуги»: «Юридична особа має право здійснювати діяльність з надання платіжних послуг виключно після отримання авторизації діяльності відповідно до цього Закону та нормативно-правових актів Національного банку України і включення відомостей про неї до Реєстру платіжної інфраструктури.»Тобто будь-які фактичні розрахункові операції до внесення запису до реєстру вважаються незаконною діяльністю, що тягне за собою блокування роботи та накладення значних штрафних санкцій.
Перехідний період та переоформлення старих дозволів
Усім діючим учасникам, які мали дозволи на переказ коштів за старим законодавством, було надано перехідний період для приведення своєї діяльності у відповідність до оновлених стандартів. Цей процес вимагав повної ревізії статутних документів, розкриття кінцевих власників та оновлення правил обслуговування користувачів.
Для тих компаній, які не встигли вчасно подати заяви або отримали остаточну відмову регулятора, старі ліцензії автоматично втратили чинність. Повторний вихід на ринок тепер можливий лише через проходження повної процедури з нуля.
Відмежування від суміжних статусів платіжного ринку
Важливо не плутати безпосередніх надавачів фінансових послуг із супровідною технічною інфраструктурою. Якщо компанія планує надавати суто технологічні рішення для маршрутизації транзакцій чи клірингу, її юридичною підставою виступає реєстрація платіжного оператора в НБУ, яка має зовсім інший предмет перевірки.
Крім того, платіжні компанії не слід змішувати із загальним сегментом ломбардів або кредитних спілок, для яких діє комплексна авторизація фінансових послуг за іншими спеціальними нормами.
Вимоги регулятора до капіталу надавачів платіжних послуг
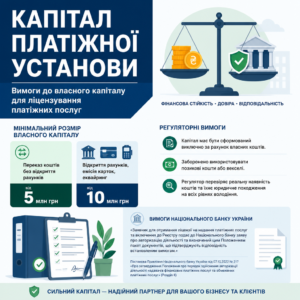
Вимоги до власного капіталу компанії є базовим фільтром регулятора, покликаним гарантувати платоспроможність та фінансову стійкість установи перед клієнтами. Мінімальний розмір статутного капіталу встановлюється диференційовано залежно від обраного переліку послуг.
Якщо компанія планує обмежитися виключно переказом коштів без відкриття платіжних рахунків, розмір сформованого капіталу повинен становити щонайменше 5 млн грн. Якщо ж спектр послуг розширюється до відкриття й ведення рахунків користувачів, емісії платіжних карток або надання послуг торговельного еквайрингу, обов’язковий поріг зростає до 10 млн грн.
Капітал компанії не може бути сформований формально за рахунок позикових коштів або векселів. Регулятор перевіряє реальну наявність грошей та їхнє юридичне походження на всіх рівнях володіння корпоративними правами.
Постанова Правління Національного банку України від 07.10.2022 № 217 «Про затвердження Положення про порядок здійснення авторизації діяльності надавачів фінансових платіжних послуг та обмежених платіжних послуг» (Розділ II): «Заявник для отримання ліцензії на надання платіжних послуг та включення до Реєстру подає до Національного банку заяву про авторизацію діяльності та визначений цим Положенням пакет документів, що підтверджують відповідність встановленим вимогам.»Таким чином, процедурний регламент Нацбанку зобов’язує заявника детально обґрунтувати кожен фінансовий показник ще до початку розгляду справи по суті.
Документальне підтвердження джерел походження коштів
Звичайної виписки з банківського рахунку про зарахування грошей на баланс підприємства регулятору недостатньо. Комплаєнс-підрозділ перевіряє фінансову спроможність кожного засновника, вимагаючи документальні докази легальності накопичення активів.
Для фізичних осіб належними підтвердженнями виступають офіційні податкові декларації з відмітками органів ДПС, нотаріальні договори продажу майна або рішення про нарахування дивідендів із фактичною сплатою податків. Якщо засновник не може надати повний ланцюг доходів, кошти не визнаються придатними для формування капіталу.
Оцінка бізнес-плану та управління ризиками розриву ліквідності
У нашій практиці був випадок, коли перспективний проєкт отримав зауваження регулятора виключно через некоректно змодельований бізнес-план. Компанія підготувала оптимістичний прогноз на перший рік функціонування, але заклала занижені операційні витрати, а резервний фонд не покривав пікових ризиків касових розривів. Юристи перерахували модель за консервативним сценарієм та доформували додатковий капітал, що зняло регуляторні претензії.
Регулятор вимагає реалістичного прогнозування витрат на IT-інфраструктуру, фонд оплати праці та кібербезпеку, оскільки фінансова дієздатність оцінюється в перспективі мінімум трьох календарних років.
Покроковий порядок проходження ліцензування платіжних послуг
- Сформуйте статутний капітал. Забезпечте мінімальний розмір власних коштів від 5 до 10 млн грн та підготуйте повний ланцюг первинних податкових документів про їхнє законне походження.
- Перевірте кваліфікацію та репутацію менеджменту. Отримайте свіжі кредитні звіти у трьох акредитованих бюро кредитних історій та перевірте відсутність заборон на обіймання керівних посад.
- Розробіть внутрішні регламенти та бізнес-план. Складіть правила надання послуг, політику управління ризиками, протидії відмиванню коштів та консервативну фінансову модель на три роки.
- Підготуйте офіційні форми за актуальними шаблонами. Завантажте актуальні анкети та опитувальники, перевіривши відповідність через форми документів для авторизації на офіційному порталі НБУ.
- Подайте підписаний пакет регулятору. Завірте всі файли кваліфікованими електронними підписами керівників та надішліть офіційними каналами зв’язку до Національного банку.
Як підтвердити бездоганну ділову репутацію керівництва
Підтвердження ділової репутації керівників, головного бухгалтера та ключових власників є одним із найскладніших етапів під час проходження перевірки. Будь-який негативний епізод у професійному минулому посадової особи може стати формальним бар’єром для всієї установи.
Законодавчі критерії виходять далеко за межі стандартної довідки про несудимість. Нацбанк комплексно досліджує історію роботи кандидата на керівних посадах в інших фінансових інституціях протягом попередніх років.
Якщо кандидат очолював установу, яку було визнано банкрутом, позбавлено дозвільних документів або на яку накладено санкції за порушення фінансового моніторингу, ділова репутація автоматично визнається небездоганною.
Згідно з ч. 1 ст. 14 Закону України «Про платіжні послуги»: «Керівники юридичної особи, яка має намір надавати платіжні послуги, та власники істотної участі в ній повинні мати бездоганну ділову репутацію та відповідати кваліфікаційним вимогам, встановленим Національним банком України.»Тому перед включенням спеціаліста до штатного розпису необхідно провести глибинну перевірку його біографії та попередніх місць роботи.
Перевірка за кредитними звітами трьох обов’язкових бюро
Для отримання погодження компанія повинна надати актуальні кредитні звіти щодо кожного керівника та кінцевого власника. Документи мають бути сформовані одночасно у трьох акредитованих інституціях: Українському, Першому всеукраїнському та Міжнародному бюро кредитних історій.
Будь-яка активна прострочена заборгованість чи судовий спір щодо невиконаних фінансових зобов’язань розцінюється як фактор суттєвого репутаційного ризику. Важливо враховувати, що строк дійсності таких звітів на момент фактичної подачі пакета документів суворо обмежений і не повинен перевищувати 30 календарних днів.
Судова практика захисту ділової репутації керівників
Позиція регулятора щодо репутаційних факторів не завжди є абсолютно безспірною, і судова практика Верховного Суду це підтверджує.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/21656/19 від 21.09.2023 зазначив: «дискреційні повноваження регулятора не є абсолютними, а оцінка економічних чи фактичних обставин повинна ґрунтуватися на чітких нормах закону та підтверджених фактах, а не суб'єктивних припущеннях посадових осіб НБУ.»Регулятор не може свавільно блокувати кандидатури посадових осіб без прямих доказів конкретних порушень. Подібно до того, як наші юристи через суд скасували виконавчий напис фінансової компанії через відсутність належних підстав, неправомірні відмови регулятора також успішно спростовуються у правовому полі.
Юридичний супровід ліцензування платіжної діяльності
- Аудит корпоративної структури. Перевірка бенефіціарів та підтвердження законності походження коштів для формування капіталу.
- Скоринг ділової репутації. Аналіз біографій топменеджерів, отримання необхідних довідок та усунення репутаційних ризиків до подачі документів.
- Розробка регламентної бази. Складання індивідуальних правил надання платіжних послуг, положень про комплаєнс, кібербезпеку та фінансовий моніторинг.
- Комунікація з регулятором. Підготовка відповідей на зауваження Національного банку та супровід процедури до внесення запису в реєстр.
Особливості подання документації та типові зауваження
Подання документів до Національного банку вимагає суворого дотримання електронних та регламентних вимог. Усі форми анкет, опитувальників та таблиць заповнюються виключно за діючими формами та підписуються кваліфікованими електронними підписами уповноважених представників.
Регулятор регулярно актуалізує файли на своєму вебпорталі, тому заповнення заяви за застарілою версією є поширеною причиною для негайного повернення всього пакета. Щоб ознайомитися з офіційними вимогами, варто переглянути офіційний роз’яснювальний портал, де описана авторизація надавачів платіжних послуг та загальні правила регулятора.
Окрему увагу слід приділяти структурі власності: наявність офшорних юрисдикцій, трастових декларацій чи непрямого контролю без документального підтвердження гарантовано блокує процедуру розгляду.
Вимоги до аутсорсингу важливих операційних функцій
Сучасні платіжні компанії рідко будують усю інфраструктуру виключно на власних серверах, часто залучаючи зовнішніх підрядників для процесингу чи хмарного збереження даних. Проте передача операційних функцій третім сторонам підлягає жорсткому регуляторному контролю.
Заявник зобов’язаний повідомити Нацбанк про залучення технічного партнера не менше ніж за 30 робочих днів до початку співпраці, додавши власне положення про управління ризиками контрагентів. Спроба приховати залучення стороннього дата-центру розцінюється як подання недостовірних відомостей.
Синхронізація внутрішніх регламентів компанії
Типовою помилкою багатьох юристів є формальне копіювання внутрішніх положень із застарілих регламентів переказу коштів. Нормативна база повністю оновлена, тому використання старих понять тягне за собою обов’язкові зауваження юридичного департаменту регулятора.
Всі внутрішні документи, включаючи правила проведення операцій, політику запобігання відмиванню доходів, кодекси корпоративного управління та правила управління конфліктами інтересів, повинні бути взаємопов’язані та утворювати єдину несуперечливу систему.
Зразок заяви про авторизацію діяльності надавача платіжних послуг
Національному банку України
Департамент ліцензування
вул. Інститутська, 9, м. Київ, 01601ЗАЯВА
про видачу ліцензії на надання фінансових платіжних послуг1. Заявник: Товариство з обмеженою відповідальністю «[Повне найменування компанії]»
2. Ідентифікаційний код за ЄДРПОУ: [Код ЄДРПОУ]
3. Місцезнаходження: [Індекс, область, місто, вулиця, номер будинку]
4. Офіційна електронна пошта: [Офіційний e-mail]
5. Вебсайт компанії: [Адреса вебсайту]Прошу видати ліцензію на надання фінансових платіжних послуг та включити відомості про Товариство до Реєстру щодо таких видів послуг:
1) послуги з переказу коштів без відкриття рахунків;
2) послуги зі здійснення еквайрингу платіжних інструментів.Запевнення заявника:
1. Заявник підтверджує відповідність вимогам Закону України «Про платіжні послуги» щодо фінансового стану та бездоганної ділової репутації посадових осіб і бенефіціарів.
2. Структура власності Товариства є прозорою та повністю розкритою до кінцевих бенефіціарних власників.
3. Власний капітал у розмірі [Сума цифрами та словами] грн сформований за рахунок підтверджених джерел законного походження.Додатки:
1. Відомості про структуру власності та схематичне зображення на [кількість] арк.
2. Анкети керівників, головного бухгалтера та власників на [кількість] арк.
3. Опитувальник юридичної особи за встановленою формою на [кількість] арк.
4. Документи, що підтверджують походження коштів учасників на [кількість] арк.
5. Правила надання фінансових платіжних послуг та внутрішні положення на [кількість] арк.
6. Бізнес-план на три календарні роки на [кількість] арк.
7. Звіти з трьох кваліфікованих бюро кредитних історій на [кількість] арк.
8. Документ про сплату адміністративного збору.[Посада керівника] /Підпис/ [ПІБ керівника]
[Дата подання заяви]
Як діяти у разі зупинення розгляду документів
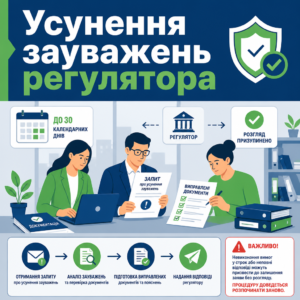
Отримання запиту про усунення зауважень є стандартною практикою під час проходження процедури, якої не варто лякатися. Базовий строк розгляду належно оформленого пакета становить 60 робочих днів із дати реєстрації, але при направленні зауважень перебіг цього строку тимчасово призупиняється.
Заявнику зазвичай надається до 30 календарних днів для підготовки вичерпних письмових пояснень та надання виправлених документів. У цей період критично важливо усунути всі вказані недоліки, оскільки повторних шансів регламент зазвичай не передбачає.
Якщо компанія не вкладається у відведений строк або надає неповні відповіді, регулятор приймає рішення про залишення заяви без розгляду. Це змушує бізнес розпочинати процедуру заново зі сплатою повторного адміністративного збору.
Організація зворотного зв’язку з регулятором
Однією з головних труднощів є узагальнений характер зауважень, які надсилає регулятор. У листах нерідко містяться абстрактні формулювання щодо «недостатності розкриття джерел походження коштів» або «неузгодженості ризик-апетиту бізнес-моделі».
Щоб уникнути непорозумінь, необхідно формувати детальну порівняльну таблицю усунення зауважень до кожного пункту запиту. Практика показує, що чітка постатейна аргументація із посиланням на первинні бухгалтерські чи корпоративні документи знімає більшість претензій.
Порядок оскарження неправомірних рішень регулятора
Якщо ж відмова регулятора має дискримінаційний характер або ґрунтується на припущеннях, компанія має право звернутися до адміністративного суду. Судова практика доводить, що органи нагляду не мають права діяти свавільно.
Так само, як суди визнали незаконною відмову банку у виконанні обов’язкових процедур реструктуризації, суди скасовують і неправомірні рішення щодо блокування виходу бізнесу на ринок за умови якісної доказової бази.
Захистіть свій платіжний бізнес від відмови регулятора
Отримання дозволу на платіжну діяльність пов’язане з жорсткими регуляторними строками та ризиком повної зупинки бізнес-процесів у разі повернення документації. Будь-яка неточність у структурі власності чи помилка в анкеті посадової особи призводить до втрати сплаченого регуляторного збору та тримісячної затримки виходу на ринок.
Юридичне бюро «Юрконсалт» має понад 15 років досвіду в корпоративному праві та фінансовому секторі, супроводивши понад 4150 успішних справ. Наші адвокати проведуть аудит вашої компанії, підготують комплекс внутрішніх положень відповідно до вимог регулятора та забезпечать повний супровід процедури під ключ.
Питання про ліцензування платіжних послуг
Хто зобов'язаний проходити авторизацію надання платіжних послуг?
Процедуру зобов’язані пройти юридичні особи, які планують надавати небанківські фінансові послуги: платіжні установи, емітенти електронних грошей, поштові оператори, а також сервіси ініціювання платежів та надання інформації про рахунки. Банки здійснюють таку діяльність на базі власної банківської ліцензії.
Чи можна отримати ліцензію лише на один вид платіжної послуги?
Так, компанія має право подати заявку на один конкретний напрям, наприклад тільки на переказ коштів без відкриття рахунків, або ж скомбінувати кілька напрямів включно з еквайрингом та обслуговуванням платіжних рахунків. Для цього необхідно виконати нормативи капіталу для відповідних видів діяльності.
Які вимоги встановлюються до ділової репутації керівників?
Бездоганна репутація вимагає повної відсутності непогашених судимостей, персональних санкцій та податкового боргу. Також перевіряється попередній досвід: посадові особи не повинні очолювати збанкрутілі чи позбавлені ліцензій установи протягом останніх трьох років.
Який офіційний строк розгляду заяви Національним банком?
Офіційний базовий строк розгляду становить 60 робочих днів із дня отримання повного пакета. Проте у разі виявлення зауважень регулятор надає до 30 календарних днів на їх виправлення, і на цей період перебіг основного строку розгляду зупиняється.
Чому регулятор може залишити документи без розгляду?
Документи залишаються без розгляду, якщо подано неповний комплект матеріалів, використано застарілі форми анкет, відсутні КЕП уповноважених осіб, виявлено прострочені кредитні звіти або не підтверджено сплату обов’язкового платежу.
Прочитати на: мовою