

Кредиты Ощадбанк для бизнеса — это комплекс государственных и коммерческих финансовых программ, предназначенных для обеспечения операционной деятельности, инвестиционного развития и повышения энергонезависимости малых и средних предприятий. Индивидуальные предприниматели и юридические лица нередко сталкиваются с отказами банка из-за ошибок в налоговой отчетности, несоответствия критериям государственной помощи или нехватки ликвидного обеспечения. В этом практическом анализе адвокаты бюро «ЮРКОНСАЛТ» раскрывают актуальные условия финансирования, перечень необходимых документов, скрытые правовые нюансы кредитования в государственном банке и эффективные алгоритмы защиты прав заемщика.
Ключевые факты о кредитовании бизнеса в АО «Ощадбанк»
- АО «Ощадбанк» (код ЕДРПОУ 00032129, лицензия НБУ № 148) предоставляет финансирование юридическим лицам и ФОП на всей подконтрольной территории Украины.
- Специализированная линия поддержки бизнес-клиентов и предпринимателей банка работает по номеру +38 (800) 219-800, а подача заявок доступна онлайн через систему «ОщадБизнес».
- По государственной программе «Доступные кредиты 5-7-9%» финансирование инвестиционных проектов предоставляется на срок до 10 лет с максимальным лимитом до 150 млн грн.
- Для малого бизнеса и ФОП доступны беззалоговые микрокредиты и лимиты овердрафта на пополнение оборотных средств в размере до 3 000 000 грн под личное поручительство или государственные портфельные гарантии.
- По государственной программе восстановления энергонезависимости предприятия могут приобрести солнечные станции, генераторы и аккумуляторы под 0% годовых на срок до 3 лет.
- Ветераны боевых действий и их семьи могут получить займ до 5 млн грн на старт собственного дела по франшизе по программе «Бізнес 4.5.0» без требования годового предпринимательского опыта.
Содержание:
Как получить кредит ФОП в Ощадбанке: требования и перечень документов

Ощадбанк позволяет субъектам предпринимательской деятельности, ведущим стабильную хозяйственную деятельность не менее 12 месяцев и демонстрирующим безубыточность за последний отчетный год, получить кредит для ФОП. Главный фокус банковского скоринга направлен на фактическую платежеспособность, движение безналичных средств на текущих счетах и отсутствие налогового долга. Заемщик должен быть резидентом Украины и не подпадать под санкционные ограничения.
Государственный банк тщательно изучает официальную налоговую отчетность ФОП, поскольку сумма одобренного кредита напрямую зависит от задекларированной прибыли. Если предприниматели 2 или 3 группы единого налога подавали минимальные показатели дохода с целью налоговой оптимизации, скоринговая система автоматически уменьшит кредитный лимит или вынесет отказное решение.
Базовый пакет документов для предпринимателя
Для оформления кредита субъекту хозяйствования необходимо сформировать полное юридическое досье. Банк требует предоставить копию паспорта или ID-карты с справкой о регистрации места жительства, справку о присвоении РНОКПП (как заемщика, так и его супруги/супруга), а также выписку из Единого государственного реестра юридических лиц, физических лиц-предпринимателей и общественных формирований.
Финансовый блок документов включает налоговые декларации плательщика единого налога за последние четыре отчетных квартала с электронными квитанциями № 2 об их успешном принятии Государственной налоговой службой. Дополнительно подаются банковские выписки о ежемесячном движении средств по всем действующим текущим счетам за последние 12 месяцев, подтверждающие реальный торговый или производственный оборот.
Если вас интересует общий алгоритм подготовки предприятия к финансированию, ознакомьтесь с нашим подробным материалом о том, как получить кредит на бизнес в украинских банках. Профессиональная подготовка отчетности значительно повышает шансы на положительное решение кредитного комитета.
Деловые контакты и онлайн-подача через ОщадБизнес
Подать заявку на кредитование предприниматели могут как непосредственно в региональных отделениях, так и дистанционно через специализированный сервис «ОщадБизнес». Официальные обращения и консультации представителей малого бизнеса принимаются по телефону горячей линии для предпринимателей: +38 (800) 219-800, а также по общему телефону поддержки клиентов: +38 (044) 363-01-03. Главный офис кредитора расположен по адресу: 01001, г. Киев, ул. Госпитальная, 12-г.
Юристы бюро «ЮРКОНСАЛТ» рекомендуют осуществлять предварительный просчет лимитов через электронный кабинет, однако все официальные требования или заявления об изменении условий финансирования направлять заказным письмом с описью вложения на юридический адрес банка. Это гарантирует фиксацию даты обращения в случае возникновения спорных вопросов относительно пролонгации или пересмотра процентной ставки.
Чем может помочь адвокат бюро ЮРКОНСАЛТ при бизнес-кредитовании и защите заемщиков
- Правовой аудит кредитных договоров, договоров залога, ипотеки и личного поручительства
- Подготовка и юридическая проверка корпоративных документов и решений органов управления для получения кредита
- Юридическое сопровождение участия бизнеса в государственных льготных программах («5-7-9%», программы ЭКА и энергонезависимости)
- Защита интересов заемщиков и поручителей в спорах с банками по уменьшению штрафов и незаконно начисленных процентов
- Судебная защита активов предприятия от взыскания и принудительной реализации залогового имущества
Условия кредитования для юридических лиц в Ощадбанке (линии, лимиты, обеспечение)
Кредиты для юридических лиц в АО «Ощадбанк» предоставляются в виде срочных займов, возобновляемых или невозобновляемых кредитных линий и овердрафтов на пополнение оборотных средств. Финансирование корпоративных клиентов основывается на нормах статьи 1054 Гражданского кодекса Украины, которая устанавливает обязанность заемщика вернуть полученную сумму и уплатить проценты. Размер лимита определяется в зависимости от показателей ликвидности, рентабельности бизнеса и предложенного обеспечения.
Для покрытия краткосрочных кассовых разрывов юридические лица чаще всего используют овердрафт сроком до 12 месяцев с ежемесячным обнулением задолженности. Лимит овердрафта рассчитывается в пределах 20–40% от среднемесячного чистого кредитового оборота по счету заемщика в Ощадбанке.
Таблица базовых условий кредитования корпоративных клиентов
Чтобы наглядно оценить доступные опции финансирования, рассмотрим ключевые параметры банковских продуктов для малого, среднего и корпоративного бизнеса:
| Кредитный продукт | Максимальная сумма / срок | Обеспечение |
|---|---|---|
| Овердрафт на счет | До 40% месячного оборота / до 12 мес. | Без твердого залога (поручительство бенефициаров) |
| Кредитная линия на оборот | До 20–50 млн грн / до 36 мес. | Залог товаров в обороте, техники, ипотека |
| Инвестиционный кредит | До 150 млн грн / до 120 мес. | Имущество, которое приобретается, производственные фонды |
Важно помнить, что банк обязательно требует решение высшего органа управления юридического лица (протокол общих собраний участников ООО) о согласовании крупной сделки и передаче имущества в залог или ипотеку. Нарушение компетенции органов управления компании может привести к признанию кредитного договора недействительным в судебном порядке.
Судебная практика по прекращению начисления процентов после досрочного требования
При оформлении кредитных линий предпринимателям важно знать правовые последствия возникновения задолженности. Если заемщик допускает просрочку платежей, банк вправе направить письменное требование о досрочном возврате всей суммы долга. С этого момента действуют четкие правовые ограничения, установленные судебной практикой.
В фундаментальном постановлении Большой Палаты Верховного Суда от 04.02.2020 по делу № 912/1120/16 суд указал, что предъявление банком требования о досрочном возврате кредита изменяет срок исполнения обязательства и прекращает правомерное пользование средствами. В соответствии с этим начисление предусмотренных договором процентов по статье 1048 ГК Украины за пределами этого срока является незаконным. Аналогичный правовой вывод подтвержден в постановлении Кассационного хозяйственного суда ВС от 16.01.2024 по делу № 913/355/21, где суд отклонил необоснованные требования Ощадбанка о начислении сотен тысяч гривен процентов после наступления срока возврата займа.
Пошаговый алгоритм получения бизнес-кредита в Ощадбанке
- Проведите финансовый и налоговый аудит собственного бизнеса, убедившись в отсутствии налогового долга и наличии достаточной чистой прибыли за последние 4 квартала.
- Определите точное целевое назначение кредита (оборотные средства, приобретение транспорта, энергоэффективное оборудование или выполнение экспортного контракта) для выбора оптимальной государственной программы.
- Сформируйте базовый пакет учредительных документов, выписки по счетам из других банков и проект технико-экономического обоснования (ТЭО).
- Подайте предварительную заявку через онлайн-платформу «ОщадБизнес» или обратитесь к специализированному менеджеру по микро-, малому и среднему бизнесу (ММСБ) в отделении банка.
- Пройдите согласование условий финансирования в Кредитном комитете банка, привлеките квалифицированного юриста для анализа кредитного договора и подпишите договоры с последующим предоставлением отчетов о целевом использовании средств.
Кредит на энергоэффективность и солнечные панели в Ощадбанке (программа 5-7-9 и другие)

Льготные условия по кредитам для бизнеса на приобретение энергетического оборудования позволяют привлекать финансирование по государственной программе под 0% годовых за счет компенсации от Фонда развития предпринимательства. Средства предоставляются на приобретение промышленных генераторов, когенерационных установок, солнечных электростанций и накопителей энергии на сумму до 10 млн грн сроком до трех лет. Порядок компенсации регулируется постановлением Кабинета Министров Украины от 24.01.2020 № 28 «О предоставлении финансовой государственной поддержки субъектам предпринимательства».
Предприятия активно используют эту возможность для обеспечения непрерывности производственного цикла. Однако банк выдвигает строгие требования к целевому направлению денежных средств и требует детального технико-экономического обоснования энергетического проекта.
Практический кейс установки солнечной электростанции под 0%
Рассмотрим реальный пример производственного предприятия из перерабатывающей отрасли. Компании требовался монтаж крышной солнечной станции мощностью 120 кВт и резервной аккумуляторной системы стоимостью 4,5 млн грн. Изъятие такого объема денег из оборота привело бы к остановке закупок сырья.
Предприятие обратилось в Ощадбанк по программе финансирования энергонезависимости в рамках государственной программы «5-7-9%». Банк профинансировал 80% сметной стоимости оборудования сроком на 36 месяцев под 0% годовых с собственным взносом заемщика в размере 20%. Средства перечислялись траншами непосредственно официальному поставщику оборудования после предоставления подписанных спецификаций и актов приема-передачи.
Требования целевого контроля и риски отмены субсидии
Кредитные средства, выделенные на энергомодернизацию, не могут использоваться на посторонние нужды или переводиться в наличные. Кредитодатель осуществляет выборочный или обязательный мониторинг фактической установки приобретенных агрегатов с выездом инспектора на объект.
Если заемщик допускает систематическую просрочку очередного платежа или не предоставляет вовремя документы о вводе солнечной электростанции в эксплуатацию, право на государственную компенсацию аннулируется. В таком случае процентная ставка автоматически пересчитывается по базовой рыночной шкале, что существенно повышает долговую нагрузку на предприятие.
Микрокредиты для предпринимателей: беззалоговые программы и реальные примеры решений
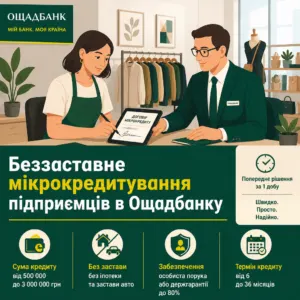
Ощадбанк кредиты микроформата предоставляет предпринимателям для быстрого финансирования текущих операционных расходов, закупок товаров и покрытия временных кассовых разрывов. Сумма беззалогового финансирования составляет от 500 000 до 3 000 000 грн без требования предоставления в ипотеку недвижимости или оформления транспорта в залог. Основным обеспечением по таким договорам выступает личное поручительство владельца бизнеса или портфельные государственные гарантии, покрывающие до 80% обязательств.
Срок предоставления беззалогового микрокредита обычно колеблется от 6 до 36 месяцев. Для принятия предварительного решения банк применяет упрощенный автоматизированный скоринг, который позволяет узнать предварительный вердикт в течение одних суток.
Кейс пополнения оборотных средств для ФОП 3-й группы
Физическое лицо-предприниматель, специализирующееся на производстве рабочей одежды, выиграло крупный коммерческий тендер на поставку спецодежды. Собственного капитала на закупку партии ткани и фурнитуры не хватало, а ликвидного недвижимого имущества для передачи в ипотеку предприниматель не имел. Получение коммерческого кредита под стандартные 25% сделало бы контракт нерентабельным.
Предприниматель оформил заявку на кредит в Ощадбанке для ФОП через цифровую платформу банка с привлечением частичной государственной гарантии и солидарного поручительства супруги/супруга. Банк согласовал финансирование на сумму 1 200 000 грн по льготной ставке сроком на 24 месяца, что позволило вовремя выполнить обязательства перед заказчиком и получить прибыль.
Правовые риски личного поручительства по бизнес-кредитам
Подписывая договор микрокредитования без твердого залога, владелец бизнеса должен осознавать правовую природу личного поручительства. Согласно статье 553 Гражданского кодекса Украины, поручитель отвечает перед кредитором в том же объеме, что и должник, включая уплату основного долга, процентов, неустойки и судебных расходов.
При возникновении споров с банком важное значение имеет соблюдение процессуальных прав всех соответчиков. Так, в постановлении Кассационного хозяйственного суда ВС от 21.09.2026 по делу № 927/131/26 суд запретил Ощадбанку искусственно дробить исковые требования к поручителям при приостановлении производства по одному из них из-за мобилизации. Если долговая нагрузка становится критической, предприятию может понадобиться комплексная финансовая реструктуризация долгов, позволяющая избежать принудительной реализации активов.
Образец заявления-анкеты на получение бизнес-кредита в Ощадбанке
Образец заявления-анкеты на получение бизнес-кредита в Ощадбанке
До АТ «ОЩАДБАНК»
Відділення № _____ м. ______________
Позичальник: ________________________
(ПІБ ФОП або найменування ТОВ)
Код ЄДРПОУ / РНОКПП: ______________
Адреса: ____________________________
Телефон: ___________________________
Email: _____________________________
ЗАЯВА-АНКЕТА
на отримання кредиту / відкриття кредитної лінії
Прошу розглянути можливість надання суб’єкту господарювання кредиту на наступних умовах:
1. Параметри фінансування:
– Програма кредитування: [«Доступні кредити 5-7-9%» / «Поповнення обігових коштів» / «Енергокредит 0%» / «Овердрафт» / «Бізнес 4.5.0»];
– Запитувана сума: _______________ (__________________________) гривень;
– Бажаний строк користування: _____ місяців;
– Графік погашення: [щомісячно рівними частинами / ануїтет / індивідуальний графік];
– Цільове призначення: ____________________________________________________ (закупівля сировини, придбання генератора, сонячної станції тощо).
2. Відомості про позичальника:
– Дата держреєстрації: «___» __________ ______ року;
– Основний вид діяльності (КВЕД): ________________________________________;
– Чистий дохід за останні 12 місяців: _______________ гривень;
– Кількість найманих працівників: _____ осіб;
– Наявність відкритих рахунків в інших банках: [ ] Ні [ ] Так.
3. Пропоноване забезпечення:
[ ] Без твердої застави (особиста порука / часткова державна гарантія);
[ ] Нерухоме майно / комерційна нерухомість: ____________________________;
[ ] Транспорт / спецтехніка / обладнання: ________________________________.
4. Згода позичальника:
Підписанням цієї заяви Позичальник підтверджує достовірність усіх наданих відомостей, факт відсутності простроченої заборгованості з податків і зборів, а також надає АТ «Ощадбанк» безумовну згоду на доступ та передачу інформації до бюро кредитних історій відповідно до закону.
Додатки:
1. Копії паспорта та РНОКПП фізичної особи-підприємця / керівника та бенефіціарів ТОВ.
2. Виписка з Єдиного державного реєстру (ЄДР).
3. Податкові декларації з квитанціями № 2 за останні 4 звітні квартали.
4. Довідка про рух коштів по банківських рахунках за останні 12 місяців.
5. Документи на заставне майно (за наявності).
Позичальник / Керівник: ____________ / ____________________ / «___» __________ 20__ р.
(підпис) (ПІБ)
Льготные программы для экспортеров и господдержка: как подать заявку
Льготные условия по кредитам для бизнеса, ориентированного на внешнеэкономическую деятельность, реализуются Ощадбанком в тесном партнерстве с Экспортно-кредитным агентством (ЭКА). Государственная поддержка осуществляется в соответствии с требованиями Закона Украины «О финансовых механизмах стимулирования экспортной деятельности» через предоставление гарантий, страхование экспортных контрактов и удешевление кредитных ресурсов. Максимальная сумма такого кредита может составлять до 20 миллионов гривен без требования твердого залога.
Также субъекты хозяйствования пользуются гарантиями в соответствии с Законом Украины «О развитии и государственной поддержке малого и среднего предпринимательства в Украине», направленным на расширение доступа малого бизнеса к долгосрочным кредитным ресурсам. Обеспечением выступает страховой полис ЭКА и имущественные права на выручку по внешнеэкономическому контракту.
Специальные условия для ветеранов по программе «Бізнес 4.5.0»
Отдельное направление поддержки государственного банка направлено на интеграцию защитников Украины в экономическую деятельность. По ветеранской программе «Бізнес 4.5.0» финансирование доступно физическим лицам-предпринимателям со статусом УБД, членам их семей, а также юридическим лицам, где более 30% персонала — ветераны войны.
Программа предлагает кредиты до 5 000 000 грн сроком до 60–120 месяцев по льготным ставкам. Главным преимуществом программы является возможность покупки франшизы и открытия дела с нуля без наличия годового опыта предпринимательской деятельности при условии предоставления качественного бизнес-плана. Кроме того, заемщикам предоставляется бесплатное расчетно-кассовое обслуживание счетов.
Контроль лимитов государственной помощи (de minimis)
Привлекая льготное финансирование, заемщик обязан обязательно контролировать суммарные объемы полученной государственной поддержки. Законодательство Украины и правила программы «5-7-9%» устанавливают жесткие ограничения на получение субсидий, налоговых льгот и компенсаций ставок — общий размер государственной помощи не может превышать эквивалент 200 000 евро в течение трехлетнего периода.
При расчете этого лимита банк учитывает показатели не только компании-заявителя, но и всей группы связанных юридических лиц и ФОП. Скрытие информации об аффилированных лицах ведет к немедленному исключению из программы господдержки, начислению процентов по полной коммерческой ставке и обязательству вернуть сумму, компенсированную государством.
Как юрист поможет при оформлении кредита в Ощадбанке
Привлечение профессионального юриста к процессу получения финансирования минимизирует риски отказа кредитного комитета и защищает имущественные права заемщика и поручителей. Специализированный адвокат по хозяйственному праву осуществляет предварительную юридическую экспертизу регистрационных документов, проверяет полномочия директора и готовит протоколы собраний участников в соответствии с требованиями регулятора.
Правовое сопровождение включает выявление невыгодных условий в кредитных соглашениях, оценку договоров залога и ипотеки, а также согласование графиков погашения и размеров штрафных санкций. Адвокат выступает правовым щитом бизнеса на каждом этапе взаимодействия с банковским учреждением.
Юридический аудит кредитного договора и ковенантов
Банковские договоры часто содержат так называемые финансовые ковенанты — дополнительные обязательные условия, нарушение которых влечет штрафы или требование досрочного возврата денег. Среди них: требование поддерживать определенный уровень кредитовых оборотов исключительно через счета Ощадбанка, ограничения на привлечение других займов или обязанность ежеквартально согласовывать отчуждение даже небольших активов компании.
Юрист проводит правовую экспертизу каждого пункта соглашения, устраняет двусмысленные формулировки и согласовывает с юридическим департаментом банка протокол разногласий. Это предотвращает ситуации, когда техническая задержка в отчетности приводит к блокированию счетов предприятия.
Защита активов заемщика и поручителя
Передача имущества в обеспечение кредита всегда несет риск его утраты при неблагоприятной конъюнктуре рынка. Адвокат анализирует справедливость оценки залогового имущества, условия обязательного страхования в аккредитованных банком страховых компаниях и проверяет пределы солидарной ответственности поручителя.
В случае неправомерных действий или попыток банка необоснованно начислить проценты после окончания срока действия соглашения адвокаты бюро оперативно вступают в переговорный или судебный процесс. Мы формируем надежную правовую позицию с учетом актуальной практики Верховного Суда и защищаем имущественную независимость вашей ситуации.
Правовое сопровождение бизнес-кредитования в АО «Ощадбанк»
Оформление банковского кредита для субъектов предпринимательской деятельности требует тщательного анализа финансовых документов и условий кредитного договора. Даже типовой договор государственного банка может содержать обременительные ковенанты, скрытые комиссии за обслуживание лимита, требования о безакцептном списании средств или риски солидарной ответственности поручителя.
Адвокатское бюро «ЮРКОНСАЛТ» обеспечивает квалифицированный юридический аудит кредитных и ипотечных договоров, помогает подготовить пакет финансовой отчетности для успешного скоринга, а также сопровождает переговоры с банковскими учреждениями. Если вам необходима профессиональная правовая помощь, обращайтесь к нашему адвокату — в специалистов адвокатского бюро «ЮРКОНСАЛТ».оставьте запрос в форме обратной связи.
Частые вопросы о кредитовании бизнеса в Ощадбанке
Может ли ФОП получить кредит в Ощадбанке, если бизнес работает меньше года?
Нет, для большинства стандартных программ банка обязательным условием является ведение официальной деятельности от 12 месяцев и безубыточность. Исключением является кредитование франшиз по партнерским программам и проект «Бізнес 4.5.0» для ветеранов, где финансирование можно привлечь под стартап при наличии тщательно разработанного бизнес-плана или надежного поручителя с действующим бизнесом.
Как получить кредит на солнечные панели и энергоэффективность в Ощадбанке?
Предприятия могут привлечь займ до 10 млн грн сроком до 3 лет под 0% годовых по госпрограмме «Доступные кредиты 5-7-9%» (субсидирование ставки осуществляет Фонд развития предпринимательства). Для одобрения необходимо подтвердить официальную прибыльную деятельность, подать проектно-сметную документацию на солнечную электростанцию и заключить контракт с сертифицированным поставщиком оборудования.
Какие дополнительные расходы помимо процентов стоит учесть при оформлении бизнес-кредита?
Помимо компенсационной процентной ставки, заемщик оплачивает разовую банковскую комиссию за предоставление кредита (обычно 0,5–1,5% от суммы), расходы на открытие и обслуживание счетов, услуги независимой оценки обеспечения, ежегодное страхование залогового имущества в аккредитованной банком страховой компании и услуги нотариуса за удостоверение ипотек или залогов.
Какие льготы по программе 5-7-9 доступны для предприятий-экспортеров?
Экспортеры могут привлечь до 20 млн грн финансирования (но не более 85% от стоимости экспортного контракта) по льготной ставке благодаря страхованию обязательств Экспортно-кредитным агентством (ЭКА). Главное условие — наличие заключенного внешнеэкономического контракта, отсутствие налогового долга и соответствие компании критериям государственной помощи de minimis (до 200 000 евро суммарно за 3 года).
Можно ли получить кредит в Ощадбанке для ФОП без залога имущества?
Да, индивидуальные предприниматели могут оформить бланковый микрокредит на пополнение оборотных средств или беззалоговый овердрафт на сумму от 500 000 до 3 000 000 грн. Вместо твердого залога недвижимости оформляется личное поручительство заемщика или супруга/супруги, а также привлекаются частичные государственные гарантии на портфельной основе (до 80% суммы обязательств).
Прочитати на: мові