

Кредит во время войны не исчезает только из-за потери работы или падения дохода. Для гражданского заемщика это означает следующее: штрафы и пеня за просрочку во время военного положения не подлежат взысканию, но основной долг и договорные проценты обычно остаются.
Самая опасная ошибка в такой ситуации — просто замолчать и перестать отвечать кредитору. Когда банк или МФО не получает от вас письменного обращения и документов о потере дохода, дело часто переходит в формат жестких требований, а иногда и в суд.
Далее разберем, почему потеря работы из-за войны не равна автоматическому списанию долга, как на это смотрит Верховный Суд и что реально делать, если платить полный ежемесячный платеж уже невозможно.
Коротко о кредите во время войны
- Военное положение освобождает от штрафов и пени, но не аннулирует сам кредит.
- Потеря работы не является автоматическим форс-мажором для неуплаты долга.
- Проценты по договору для гражданских заемщиков обычно продолжают начисляться.
- Реструктуризация возможна, но это решение кредитора, а не безусловное право.
Содержание:
Что не отменяет кредит во время войны
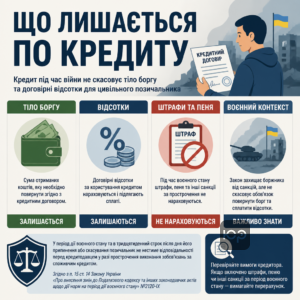
Кредит во время войны для гражданского заемщика не прекращается автоматически. Закон убирает ответственность за просрочку в виде штрафов и пени, но сам обязан возвращать полученные средства и обычно продолжает действовать обязанность уплачивать договорные проценты.
Именно здесь возникает главная путаница. Человек слышит о военных послаблениях и делает вывод, что можно не платить вообще. На самом деле долг продолжает существовать, а сумма может расти за счет процентов, даже если неустойка уже не подлежит начислению.
Это прямо следует из Закона №2120-IX, который защищает должника от санкций, но не превращает кредит в подарок. Поэтому первое, что стоит сделать после потери дохода, — не спорить с очевидным, а отделить законные начисления от незаконных.
Згідно з п. 15 ст. 14 Закон України "Про внесення змін до Податкового кодексу та інших законодавчих актів щодо дії норм на період дії воєнного стану": «У період дії воєнного стану та в тридцятиденний строк після дня його припинення або скасування позичальник не нестиме відповідальності перед кредитодавцем у разі прострочення виконання зобов’язань за споживчим кредитом.»Для практики это означает простую вещь: если кредитор включает в требование пеню, штраф или другие карательные платежи за период военного положения, эти суммы нужно проверять отдельно и ставить вопрос о перерасчете.
Какие начисления стоит проверить в первую очередь
Начните не с эмоций, а с цифр. В выписке или расчете долга отдельно посмотрите на основной долг, договорные проценты, штраф, пеню и любые дополнительные платежи.
- Основной долг. Это сумма, которую вы реально получили и которую кредитор имеет право требовать вернуть.
- Проценты по договору. Для гражданских заемщиков они обычно продолжают начисляться, если иное не следует из закона или условий урегулирования.
- Штрафы и пеня. За период военного положения их начисление и взыскание подлежат оспариванию.
На практике именно смешивание этих сумм создает иллюзию, что долг стал бесконтрольным. Хотя часто проблема не во всем долге, а в отдельных строках расчета.
Почему молчание только ухудшает ситуацию
Когда заемщик просто исчезает, кредитор не видит ни ваших документов, ни вашей позиции. В таком сценарии компания продолжает формировать свой расчет, а затем подает требование в той редакции, которая выгодна ей.
Если вы потеряли работу из-за войны, лучше сразу объяснить это письменно. Так вы фиксируете дату, обстоятельства и просите пересмотр графика еще до того, как спор станет жестким.
Является ли потеря работы форс-мажором
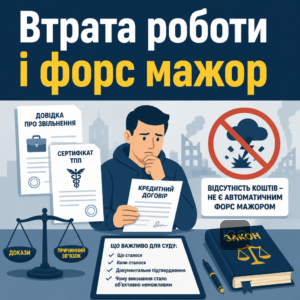
Потеря работы из-за войны сама по себе не означает форс-мажор для кредита. Чтобы ссылаться на форс-мажор, нужно доказать не просто финансовые трудности, а конкретную причинно-следственную связь между непреодолимым обстоятельством и невозможностью исполнить именно это обязательство.
Иными словами, аргумент «я остался без зарплаты, поэтому не плачу» для суда обычно слабый. Суд смотрит глубже: что именно произошло, когда это произошло, какие документы это подтверждают и почему исполнение договора стало объективно, а не просто неудобно, невозможным.
В дайджесте Верховного Суда по вопросам форс-мажора прямо подчеркнуто, что отсутствие денег не работает автоматически как универсальное оправдание. Именно поэтому сертификат ТПП, справка об увольнении или другие документы имеют смысл только в системе доказательств, а не отдельно от нее.
Какие доказательства действительно имеют значение
Когда человек ссылается на форс-мажор, суд ожидает не общих слов о войне, а предметной доказательной базы. Нужно показать, какое именно условие договора стало невозможным, почему эта невозможность реальная и чем она подтверждается.
- Документы о потере дохода. Это может быть приказ об увольнении, справка из центра занятости, подтверждение простоя предприятия.
- Документы о событии. Если имущество уничтожено или регион был заблокирован, нужны акты, справки или другие официальные подтверждения.
- Доказательства уведомления кредитора. Письмо, электронное обращение, почтовое уведомление о вручении.
Сертификат ТПП может усилить позицию, но сам по себе не дает волшебного результата. Суд все равно проверяет, как именно он относится к вашему конкретному договору.
Когда ссылка на форс-мажор слабая
Чаще всего проблема возникает тогда, когда заемщик ограничивается одной фразой о потере работы и не делает ничего дальше. Без документов и без письменного обращения в банк такая позиция выглядит как объяснение постфактум, а не как реальная попытка урегулировать ситуацию.
В потребительских кредитах суды особенно внимательно смотрят на то, была ли у человека возможность хотя бы частично исполнять обязательства, вести переговоры или просить изменить график. Поэтому лучше сразу выстраивать доказательную линию, а не надеяться, что сам факт войны все объяснит.
Как действовать после потери дохода
- Проверьте. Поднимите кредитный договор, график платежей и выписку по счету, чтобы отделить основной долг, проценты и возможные незаконные санкции.
- Соберите. Подготовьте документы о потере работы или дохода: приказ об увольнении, справку из центра занятости, документы ВПО или другие подтверждения.
- Подайте. Отправьте кредитору письменное заявление о реструктуризации или кредитных каникулах и попросите письменный ответ с новыми условиями.
- Зафиксируйте. Сохраните доказательства отправки обращения, а также все сообщения и расчеты, которые направляет банк или МФО.
- Оцените. Если кредитор игнорирует закон или завышает сумму, готовьте правовую позицию заранее, не дожидаясь первого заседания.
Что говорит Верховный Суд о долге
Верховный Суд исходит из того, что форс-мажор может влиять на ответственность или сроки исполнения, но не означает автоматического освобождения от основного долга. Для заемщика это неприятная, но важная граница: война и финансовая трудность не равны полному списанию кредита. Однако, существуют механизмы для списания долга по ипотеке и приостановления уплаты кредита во время войны.
Если сказать проще, суды разделяют два вопроса. Первый — можно ли не платить штрафы и пеню за просрочку. Второй — исчезает ли само обязательство вернуть деньги. На первый ответ часто бывает положительным для должника, на второй — обычно нет. Кстати, похожие вопросы возникают и относительно возврата денег за билет во время войны.
Верховний Суд у справі №686/16312/22 від 13.03.2024 зазначив: «форс-мажор може впливати на виконання зобов’язання, але сам по собі не означає автоматичного звільнення від сплати основного боргу.»Именно поэтому ссылку на войну лучше использовать не как попытку «обнулить» кредит, а как правовой аргумент против санкций и как основание для переговоров об изменении условий. Кстати, похожую логику мы уже видели на практике — как ограничивают проценты МФО и уменьшают долг показывает, что работает не лозунг «не платить», а точный расчет законных сумм.
Почему простая нехватка денег не убеждает суд
Суд не воспринимает отсутствие средств как самодостаточное доказательство форс-мажора. И это логично: финансовые трудности могут быть серьезными, но для права важно установить, стала ли она следствием непреодолимого события и действительно ли заблокировала исполнение именно этого договора.
Если человек потерял работу, но не собирал доказательства, не уведомлял кредитора и не пытался урегулировать график, его аргументы в суде резко слабеют. Поэтому действовать нужно еще до иска, а не только тогда, когда дело уже открыто.
Как это влияет на позицию должника
Практический смысл подхода Верховного Суда такой: вместо абстрактной борьбы за «полное освобождение» лучше сосредоточиться на тех частях требований, которые реально можно оспорить или уменьшить. Это штрафы, пеня, отдельные незаконные комиссии, проценты за пределами срока договора — в тех случаях, где это подтверждается расчетом.
Если спор уже приближается к суду, полезно заранее понимать, что делать, если банк подал в суд из-за кредита. А когда речь идет о самом расчете, отдельно стоит смотреть, как уменьшить сумму долга по кредиту — без иллюзии, что весь долг исчезнет сам по себе.
Как мы помогаем в кредитном споре
- Анализируем договор. Проверяем, что именно кредитор имеет право требовать во время военного положения, и какие начисления можно оспаривать.
- Готовим обращения. Составляем заявление о реструктуризации, требование о перерасчете долга или возражение против незаконных санкций.
- Выстраиваем позицию. Объясняем, какие документы реально работают для подтверждения потери дохода и как их подать без пробелов в доказательствах.
- Сопровождаем спор. Если конфликт переходит в судебную плоскость, готовим отзыв, возражения и защищаем вашу позицию по сумме долга.
Когда просить реструктуризацию после потери дохода
Просить реструктуризацию после потери дохода стоит сразу, как только стало понятно, что обычный платеж вы не потянете. Реструктуризация не является автоматическим правом, но именно она часто позволяет снизить нагрузку до того, как просрочка станет критичной.
Банки и МФО могут соглашаться на изменение графика, кредитные каникулы или другие послабления как на собственное коммерческое решение. Поэтому очень важно не просить устно «подождать», а подавать четкое письменное заявление с документами об изменении обстоятельств.
Ориентиром может быть материал о реструктуризации кредита во время военного положения. Но главное — чтобы новые условия были зафиксированы письменно, с суммой остатка, новым графиком и понятными процентами.
Какие документы добавить к обращению
Чем убедительнее пакет документов, тем выше шанс на содержательный ответ, а не формальный отказ. Кредитору нужно показать не только сам факт проблемы, но и то, что вы не прячетесь и предлагаете реалистичный путь исполнения обязательства.
- Документ о потере работы. Приказ об увольнении, справка об сокращении или подтверждение простоя.
- Подтверждение изменения места проживания. При наличии это может быть справка ВПО или другой документ о вынужденном переезде.
- Кредитные документы. Договор, график платежей, выписка или расчет текущей задолженности.
Отдельно полезно попросить письменный расчет долга на дату обращения. Это уменьшает пространство для манипуляций, когда новые условия предлагаются без понятной базы.
На что смотреть в новых условиях
Новая договоренность может облегчить ситуацию только на бумаге. Иногда ежемесячный платеж становится меньше, но срок кредита резко продлевается, а переплата заметно увеличивается.
Поэтому перед подписанием проверьте три вещи: остаток основного долга, размер процентов после изменения условий и итоговую сумму к уплате. В наших делах не раз срабатывало именно такое точное чтение документов — например, кейс о снижении долга МФО из-за незаконных начислений показывает, что цифры в расчете имеют значение не меньше, чем красивые обещания менеджера.
Образец заявления о реструктуризации кредита
До [назва банку або фінансової компанії]
Від: [ПІБ позичальника], ІПН [________], адреса: [________], e-mail: [________]Заява про реструктуризацію або кредитні канікули
Я, [ПІБ], є позичальником за договором № [____] від [дата]. У зв’язку з втратою роботи або суттєвим зниженням доходу через обставини, пов’язані з воєнними діями, прошу розглянути можливість реструктуризації заборгованості або надання кредитних канікул на період [вказати строк].
Причина звернення: [коротко описати обставини — звільнення, вимушений переїзд, зупинення роботи підприємства, пошкодження майна]. Зазначені обставини підтверджуються доданими документами.
Прошу:
1. Провести перерахунок заборгованості та не включати до неї штрафи, пеню та інші санкції за період дії воєнного стану, якщо такі були нараховані.
2. Розглянути зміну графіка платежів, зменшення щомісячного навантаження або відстрочку сплати.
3. Надати письмову відповідь із викладенням рішення та нових умов обслуговування кредиту.До заяви додаю:
1. Копію паспорта та ІПН.
2. Копію кредитного договору та графіка платежів.
3. Копію наказу про звільнення або інший документ про втрату доходу.
4. Довідку з центру зайнятості або документи ВПО за наявності.
5. Інші документи, що підтверджують зміну обставин.Дата: [__.__.____] /Підпис/
Какие риски, если совсем не платить
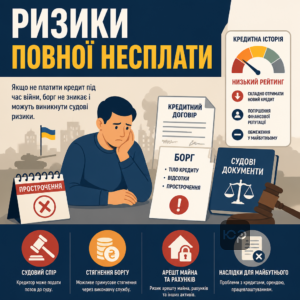
Если совсем не платить кредит во время войны, долг сам по себе не исчезает. Даже когда штрафы и пеня не подлежат взысканию, кредитор может накапливать требования по основному долгу и процентам, фиксировать просрочки и готовиться к судебному спору.
Самая худшая стратегия — надеяться, что война автоматически перечеркнет все договорные обязательства. Для суда намного лучше выглядит заемщик, который хотя бы частично платил, письменно обращался к кредитору и сохранял все квитанции, чем тот, кто просто прекратил любой контакт.
На практике это влияет и на переговоры, и на будущую оценку спора. Если ваша позиция сводится к «не было денег», но не подкреплена документами и перепиской, шансов отбить основной долг почти нет.
Чем опасно полное игнорирование банка
Полное игнорирование редко дает должнику выгоду. Кредитор продолжает работать со своей версией событий, а вы теряете возможность показать, что действовали добросовестно и пытались урегулировать вопрос.
Кроме того, просрочка влияет на кредитную историю. Даже если впоследствии удастся уменьшить часть начислений, сам факт длительного неисполнения обязательств может создать проблемы для будущих займов.
Когда спор переходит в судебную плоскость
Если кредитор идет в суд, самое ценное для должника — не паника, а подготовленные документы: договор, платежные квитанции, обращение в банк, доказательства потери дохода, собственный расчет спорных сумм. Именно из этого состоит защита, а не из общей фразы о сложных временах.
В похожих спорах результат часто зависит от того, удается ли отсеять незаконные начисления. Это хорошо видно и на примере дела о уменьшении долга в апелляции за незаконные проценты, где решающей стала не эмоция, а правильная правовая математика.
Вопросы о кредите во время войны
Чи дає втрата роботи право зовсім не платити кредит
Чи може суд визнати втрату роботи форс мажором
Чи зупиняються відсотки за кредитом під час війни
Чи потрібно самому повідомляти банк про втрату доходу
Когда стоит обратиться к адвокату
Если кредитор продолжает включать в задолженность штрафы, отказывается говорить о реструктуризации или готовит иск, лучше не ждать, пока сумма станет еще более спорной. Мы поможем отделить законные требования от незаконных и выстроить позицию, которая работает не на словах, а в документах.
Прочитати на: мові