
Накопительная пенсионная система — это второй уровень пенсионного обеспечения в Украине, который предусматривает создание персональных счетов для граждан. Главная цель этой реформы заключается в переходе от полной зависимости от государственного бюджета к формированию собственных активов, которые становятся частной собственностью человека.
Для многих украинцев, особенно в возрасте до 35 лет, это означает появление реального инструмента влияния на размер своей будущей выплаты. Важно понимать, что эти средства не растворяются в общем бюджете, а накапливаются индивидуально, что создает принципиально новую модель социальной защиты.
Коротко о накопительной пенсионной системе
- Это второй уровень пенсионного обеспечения, обязательный для лиц до 35 лет.
- Взносы составляют от 2% до 7% и являются частью вашего ЕСВ.
- Пенсионные накопления — это ваша частная собственность, и они наследуются.
- Счет является персональным и сохраняется при смене места работы.
Содержание:
Три уровня пенсионной системы Украины
Пенсионная система в Украине официально состоит из трех уровней, каждый из которых имеет свой источник финансирования и назначения. Первый уровень — это солидарная система, где работающие поколения своими взносами поддерживают нынешних пенсионеров. Это база, которая гарантирует минимальную социальную защиту, но она сильно зависит от демографической ситуации в стране.
Второй уровень — это обязательная накопительная система, где часть взносов направляется на индивидуальный счет работника. Третий уровень — это добровольное негосударственное обеспечение, где граждане самостоятельно выбирают негосударственные пенсионные фонды в Украине для дополнительных сбережений. Сочетание этих уровней должно обеспечить стабильность выплат независимо от экономических кризисов.
Согласно ч. 1 ст. 2 Закону Украины «Про загальнообов’язкове державне пенсійне страхування»: «Пенсійна система в Україні складається з трьох рівнів… Другий рівень — накопичувальна система загальнообов’язкового державного пенсійного страхування».
Роль солидарной системы сегодня
Сегодня большинство украинцев получают выплаты именно из первого уровня. Однако солидарная система часто требует дотаций из бюджета, что приводит к ограничениям в размерах выплат. Для многих категорий граждан актуальными остаются компенсационные выплаты и возрастные надбавки к пенсии, которые помогают поддерживать уровень жизни.
Цель внедрения второго уровня
Внедрение второго уровня призвано снять нагрузку с государственного бюджета. Средства накопительного фонда инвестируются в экономику, приносят доход и защищают будущую пенсию от обесценивания. Это позволяет человеку не просто надеяться на государственную помощь, а иметь реальный капитал на момент выхода на отдых.
Обязательный накопительный уровень и его участники
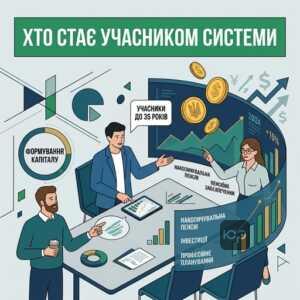
Участниками обязательной накопительной системы становятся лица, которые подлежат общеобязательному государственному пенсионному страхованию и которым на дату внедрения перечисления взносов исполнилось не более 35 лет. Это молодые люди, у которых достаточно времени, чтобы сформировать значительный капитал в течение своей трудовой деятельности.
Для лиц старше 35 лет участие обычно является добровольным, что позволяет им самостоятельно решать, хотят ли они присоединиться к новому механизму. Важно, что система охватывает как наемных работников, так и самозанятых, включая ФЛП, что обеспечивает равные условия для всех работающих граждан.
Мобильность пенсионного счета
Одним из главных преимуществ является персонализация счета. Накопительный счет привязан к вашему РНОКПП (налоговому номеру), поэтому средства остаются с вами независимо от того, где вы работаете. Если вы переходите из частной фирмы на государственную службу или становитесь предпринимателем, ваши накопления продолжают расти на том же счете.
Доступ к информации через ДИЯ
Контроль за состоянием накоплений становится максимально прозрачным. Каждый участник сможет проверить свой баланс, сумму начисленных взносов и полученный инвестиционный доход через приложение ДИЯ или портал Пенсионного фонда. Это исключает ситуации, когда человек узнает об отсутствии стажа или взносов только перед выходом на пенсию.
Как подготовиться к внедрению накопительной системы
- Проверьте возраст. Убедитесь, что вы подпадаете под критерий обязательного участия (до 35 лет) или рассмотрите вариант добровольного присоединения.
- Контролируйте ЕСВ. Следите за официальным трудоустройством и уплатой единого взноса вашим работодателем через портал ПФУ.
- Обновите ДИЯ. Убедитесь, что у вас есть доступ к государственным сервисам для будущего мониторинга вашего накопительного счета.
- Изучите рынок. Начните интересоваться рейтингами надежных компаний по управлению активами, чтобы в будущем осознанно выбрать фонд.
- Храните документы. Держите в порядке трудовую книжку и договоры, чтобы избежать проблем с зачетом стажа в будущем.
Размер взносов и механизм начисления накоплений
Механизм начисления взносов в накопительную систему предусматривает постепенное увеличение процента отчислений. Обычно реформа стартует с 2% от базы начисления (заработной платы), и каждый следующий год размер увеличивается на 1%, пока не достигнет 7%. Это позволяет бизнесу и гражданам адаптироваться к новым условиям без резкой финансовой нагрузки.
Главный вопрос, который волнует работающих: уменьшится ли их «чистая» зарплата? На старте реформы часто предусматривается перераспределение существующего ЕСВ. Это означает, что часть денег, которые работодатель уже платит за вас, просто пойдет не в «общий котел» солидарной системы, а на ваш личный накопительный счет.
Прогрессивная шкала взносов 2-7 процентов
Постепенное увеличение взносов от 2% до 7% — это защита от экономических шоков. Такой подход позволяет Накопительному фонду планомерно наращивать активы, а инвестиционным компаниям — эффективно ими управлять. При этом отчисления в солидарную систему сохраняются, что гарантирует выплату пенсий нынешним пенсионерам.
Налоговые льготы для участников
В отличие от обычных банковских депозитов, пенсионные активы часто имеют особый режим налогообложения. Взносы могут освобождаться от НДФЛ на этапе накопления, что является существенной налоговой льготой. Это делает накопительную систему значительно выгоднее, чем просто хранить деньги «под подушкой» или на текущем счете.
Как мы помогаем в пенсионных вопросах
- Анализ документов. Проверяем ваш страховой стаж и правильность начисления взносов работодателем.
- Судебное представительство. Обжалуем незаконные решения ПФУ об отказе в назначении или перерасчете пенсии.
- Защита активов. Предоставляем юридическое сопровождение по вопросам наследования пенсионных накоплений и защиты права собственности.
- Консультации по реформе. Разъясняем влияние новых законодательных изменений на ваши будущие выплаты и права.
Право собственности и наследование пенсионных средств
Самая важная юридическая особенность накопительной системы заключается в том, что средства на счете являются частной собственностью участника. Государство не может «заморозить» или использовать эти активы для покрытия дефицита бюджета. Это фундаментальное отличие от солидарной системы, где вы имеете только право на выплату, но не владеете деньгами физически.
В случае преждевременной смерти застрахованного лица все накопленные средства вместе с инвестиционным доходом становятся частью наследства. Наследники (супруг, дети или другие родственники) могут получить эти деньги в полном объеме через нотариальную процедуру. Это обеспечивает справедливость: деньги, которые вы заработали, остаются в вашей семье.
Судебная практика по наследованию накоплений
Судебная практика подтверждает защищенность этих средств. Например, Касаційний цивільний суд у складі Верховного Суду в деле №750/8819/19 от 06.07.2020 указал, что суммы пенсии, которые остались недополученными, входят в состав наследства без временных ограничений. Это означает, что право собственности на пенсионные активы является абсолютным и не может быть ограничено формальными сроками обращения в ПФУ.
Пенсионные накопления умершего являются частью наследства и должны выплачиваться наследникам без ограничения сроком в три года.
Выплата средств при выезде за границу
Если участник системы меняет гражданство или выезжает на постоянное место жительства за границу, накопительная система позволяет получить средства единовременной выплатой. Это важно для мобильности граждан в современном мире, поскольку ваши сбережения не «сгорают» из-за смены места проживания.
Образец запроса о состоянии накопительного счета
До територіального органу Пенсійного фонду України
від [ПІБ заявника]
РНОКПП: [ваш номер]
Адреса: [ваша адреса]ЗАПИТ
про стан індивідуального накопичувального пенсійного рахункуКеруючись нормами Закону України «Про загальнообов’язкове державне пенсійне страхування», прошу надати мені актуальну інформацію щодо стану мого персонального рахунку у системі накопичувального пенсійного забезпечення.
Прошу вказати у відповіді:
1. Загальну суму сплачених страхових внесків за вказаний період.
2. Розмір нарахованого інвестиційного доходу.
3. Назву установи, що здійснює управління моїми пенсійними активами.Відповідь прошу надати у встановлений законом строк на поштову адресу або електронну пошту: [ваш e-mail].
[Дата] /Підпис/
Государственный контроль за сохранностью пенсионных активов
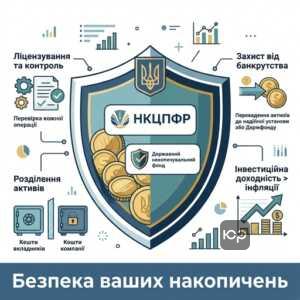
Безопасность накоплений гарантируется многоуровневой системой государственного контроля. Главным регулятором в этой сфере является Національна комісія з цінних паперів та фондового ринку (НКЦПФР), которая лицензирует компании и проверяет каждую их операцию. Также действует принцип разделения активов: деньги вкладчиков хранятся отдельно от средств компании, которая ими управляет.
В случае ликвидации фонда закон обязывает перевести активы в другую надежную организацию или Державного накопичувального фонду. Это исключает потерю средств из-за банкротства управляющего. Цель системы — обеспечить такую инвестиционную доходность, которая бы превышала уровень инфляции, сохраняя реальную стоимость ваших сбережений.
Защита от инфляции и рисков
Фонды обязаны инвестировать средства только в надежные активы: государственные облигации, акции стабильных компаний, банковские депозиты. Это минимизирует риски и обеспечивает стабильный прирост капитала. Даже в периоды экономической нестабильности диверсификация портфеля позволяет сохранить покупательную способность будущей пенсии.
Ограничения на комиссии управляющих
Государство строго ограничивает административные расходы компаний, которые управляют активами. Они не могут превышать установленный законом процент (обычно до 1%), что защищает ваши накопления от «поедания» высокими комиссиями. Большая часть инвестиционного дохода остается именно на вашем счете.
Решения Конституційного Суду та защита прав
Актуальная юридическая динамика, в частности решения Конституційного Суду України от 20.03.2024, подтверждает, что социальные права граждан являются фундаментальными и не могут быть сужены во время проведения реформ. Это создает мощный правовой предохранитель против любых попыток государства изменить правила игры в свою пользу после того, как люди начали накапливать средства.
Суд подчеркнул, что государство обязано поддерживать стабильность пенсионной системы и гарантировать уровень жизни не ниже прожиточного минимума. Это означает, что накопительная система должна быть не просто формой сбора денег, а реальным механизмом обеспечения благосостояния граждан в будущем.
Правовая природа трехуровневой системы
Верховний Суд в деле №148/625/17 от 31.10.2018 также подчеркнул важность разграничения источников финансирования. Государство не имеет права перекладывать свои конституционные обязанности исключительно на систему пенсионного страхования. Это гарантирует, что ваши страховые взносы будут использоваться по целевому назначению, а не на общие социальные потребности бюджета.
Почему важно знать свои права уже сейчас
Понимание правовых гарантий позволяет уверенно участвовать в реформе. Мы часто помогаем клиентам в сложных ситуациях с ПФУ, например, нам удалось восстановить справедливый расчет пенсии через суд, когда орган пытался занизить показатели. Также мы помогали выиграть дело против ПФУ по зачислению стажа, что является критическим для общего пенсионного обеспечения.
Вопросы о накопительной пенсионной системе
Мне уже 36 лет, могу ли я присоединиться к обязательному уровню?
Что случится с моими деньгами, если я не доживу до пенсии?
Будут ли мои деньги обесценены из-за инфляции?
Откуда возьмутся 2-7 процентов взносов, мне будут платить меньшую зарплату?
Можно ли забрать все деньги сразу при достижении пенсионного возраста?
Юридическая помощь в пенсионных вопросах
Пенсионное законодательство Украины постоянно меняется, что создает риски неправильного расчета выплат или потери стажа. Если вы столкнулись с отказом Пенсионного фонда или вам нужна проверка правильности начислений, стоит обратиться за профессиональной консультацией.
Прочитати на: мові