
Налоговая проверка остается одним из наиболее ответственных моментов во взаимодействии бизнеса с государством. Любое контрольное мероприятие со стороны ГНС направлено на сопоставление задекларированных показателей с фактическим состоянием дел на предприятии или у физического лица-предпринимателя.
Знание своих прав и особенностей процедуры позволяет избежать незаконных доначислений и штрафных санкций. Непонимание границ полномочий инспекторов часто приводит к тому, что налогоплательщики допускают ревизоров без надлежащих оснований или предоставляют лишние документы.
Коротко о налоговых проверках
- Налоговый кодекс Украины предусматривает камеральные, документальные и фактические контрольные мероприятия.
- Камеральный контроль осуществляется исключительно в органах ГНС без обязательного участия субъекта хозяйствования.
- Плановая документальная проверка требует обязательного письменного предупреждения за десять календарных дней.
- Для допуска инспекторы должны предъявить удостоверения, направления и предоставить копию официального приказа.
- Налогоплательщик имеет законное право фиксировать ход действий инспекторов с помощью видеосъемки.
- Ошибки в обязательных реквизитах документов на проверку дают право отказать инспекторам в допуске.
Содержание:
Как функционирует налоговая проверка в современных реалиях
Налоговая проверка является регламентированным комплексом действий контролирующих органов по установлению достоверности налогового и валютного учета субъекта хозяйствования. Она не может назначаться произвольно, поскольку ее основания четко ограничены законом.
Правовая основа проведения любых контрольных мероприятий закреплена в профильном законодательстве. Во время планирования или реализации ревизии налоговики должны строго соблюдать установленные рамки.
Згідно з ч. 75.1 ст. 75 Податкового кодексу України: «Контролюючі органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки. Камеральні та документальні перевірки проводяться контролюючими органами в межах їх повноважень виключно у випадках та у порядку, встановлених цим Кодексом, а фактичні перевірки - цим Кодексом та іншими законами України, контроль за дотриманням яких покладено на контролюючі органи.»То есть любое выход за пределы установленных законом процедур автоматически ставит под сомнение легитимность всего дальнейшего контроля. Если вам нужен практический пример защиты предприятия от претензий контролеров, ознакомьтесь с нашим похожим кейсом против ГНС.
Как адвокаты ЮРКОНСАЛТ сопровождают налоговые процедуры
- Анализ приказов. Тщательное изучение правовых оснований назначения контрольного мероприятия и проверка реквизитов направлений.
- Участие в проверке. Непосредственное присутствие адвоката во время контакта должностных лиц ГНС с руководством и персоналом.
- Оценка действий ревизоров. Оперативное выявление нарушений порядка проведения ревизии и составление процессуальных документов.
- Обжалование результатов. Формирование аргументированной правовой позиции для отмены штрафов в вышестоящих органах или в суде.
Чем отличаются базовые форматы осуществления проверок
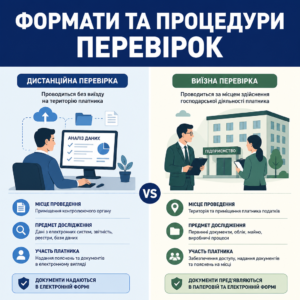
Каждый формат налогового контроля имеет четко определенное место проведения, предмет исследования и специфику привлечения налогоплательщика. Ошибочно считать, что все ревизии происходят одинаково и требуют внезапного визита инспекторов на территорию предприятия.
Законодательство разграничивает дистанционные процедуры и непосредственный выезд ревизоров на объект осуществления хозяйственной деятельности. Это определяет объем документов, которые налоговики вообще имеют право запрашивать.
Особенности выездного анализа отчетности субъекта
Камеральный контроль осуществляется исключительно в помещении налогового органа на основании уже поданных деклараций, расчетов и данных государственных реестров. Для него не выдается приказ, не формируется направление, а согласие или личное присутствие предпринимателя не нужны.
В нашей практике был случай, когда должностное лицо ГНС позвонило руководителю предприятия с категоричным требованием немедленно привезти оригиналы накладных в рамках камерального анализа декларации. Налогоплательщик отказал, поскольку истребование первичных бухгалтерских документов во время камеральной ревизии является прямым нарушением процедуры. Контролировать состояние начислений и переписываться с органом можно через официальный Электронный кабинет налогоплательщика.
Специфика контроля первичных документов и деятельности
Документальные и фактические мероприятия исследуют непосредственно финансово-хозяйственные операции, оформление работников или расчетные операции через регистраторы расчетных операций. Документальная ревизия опирается на детальный аудит первичной документации, тогда как фактическая ориентирована на оборот наличных средств и соблюдение лицензионных требований.
Если возникает необходимость изучить узкие процедурные моменты, ознакомьтесь с материалом об особенностях фактической проверки налоговой на нашем сайте.
Порядок действий при визите налоговой службы
- Проверьте полномочия. Требуйте предъявления служебных удостоверений и внимательно сверяйте указанные в них должности и фамилии инспекторов.
- Ознакомьтесь с приказом. Проверьте наличие реквизитов органа, основания проведения ревизии и получите свою копию приказа о проверке.
- Сверьте направления. Убедитесь, что все присутствующие ревизоры внесены в направления, и проверьте действительность дат проведения мероприятия.
- Предоставьте журнал посещений. Предложите инспекторам внести запись о визите в соответствующий регистрационный документ до начала любых действий.
- Зафиксируйте процедуру. При выявлении расхождений или нарушений ведите видеофиксацию и составьте акт о законном отказе в допуске.
Какие требования установлены до начала контрольных мероприятий
Начало выездного или фактического контроля возможно только при условии строгого соблюдения инспекторами процедуры выхода на объект. Налоговики не имеют права начинать ревизию устно или на основании телефонного сообщения.
Закон устанавливает исчерпывающий перечень материалов, предъявление которых является обязательной предпосылкой для старта контрольных действий.
Згідно з ч. 81.1 ст. 81 Податкового кодексу України: «Посадові особи контролюючого органу мають право приступити до проведення документальної виїзної перевірки, фактичної перевірки за наявності підстав для їх проведення, визначених цим Кодексом, та за умови пред'явлення або надіслання у випадках, визначених цим Кодексом, таких документів: направлення на проведення такої перевірки... копії наказу про проведення перевірки... службового посвідчення осіб, які зазначені в направленні на проведення перевірки.»Вся информация в этих паперах должна совпадать с фактическими данными проверяющих. Если вас интересует более широкий обзор правомерности таких требований, детально проанализировано какие документы обязаны предъявить инспекторы в специальной статье.
Предсказуемость плановых документальных мероприятий обеспечивается заблаговременным опубликованием графика контроля, для чего регулярно обновляются Планы-графики документальных плановых проверок на вебпортале ГНС Украины.
Как налогоплательщик может защитить собственную позицию
Налогоплательщик наделен рядом процессуальных прав, которые позволяют эффективно балансировать полномочия представителей налогового органа во время визита. Умение пользоваться этими инструментами снижает риск манипуляций со стороны контролеров.
Фундаментальные гарантии защиты прав бизнеса прямо закреплены в налоговом законодательстве.
Згідно з пп. 17.1.6, 17.1.7 п. 17.1 ст. 17 Податкового кодексу України: «Платник податків має право: не допускати посадових осіб контролюючого органу до проведення перевірки за наявності підстав, передбачених статтею 81 цього Кодексу; вимагати від посадових осіб контролюючого органу дотримання законодавства України.»Судебная практика однозначно стоит на защите субъектов хозяйствования в случаях, когда налоговая нарушает базовый порядок ревизии.
Велика Палата Верховного Суду у справі №816/228/17 від 08.09.2021 зазначила: «порушення під час призначення і проведення перевірки підлягають оцінці при оскарженні ППР»Даже если бизнес из-за незнания пустил инспекторов на порог, Верховный Суд позволяет полностью аннулировать штрафы ГНС исключительно из-за процедурных дефектов приказа.
Как работает отмена незаконных финансовых требований контролеров на практике, демонстрирует наш кейс по отмене требования ГНС в судебном порядке.
Фиксация хода визита представителей контролирующего органа
Во время взаимодействия с инспекторами налогоплательщик имеет законное право проводить аудио- или видеозапись их действий. Это дисциплинирует должностных лиц и обеспечивает неоспоримые доказательства их поведения в случае возникновения спора.
Кроме того, перед началом ревизии должностные лица обязаны заполнить специальный Журнал регистрации проверок субъекта хозяйствования. Уклонение от внесения записи является прямым нарушением процедуры.
Реагирование на процедурные нарушения должностных лиц
Подпись должностного лица предприятия в направлении удостоверяет исключительно факт ознакомления с документом, а не согласование с его законностью. Перед проставлением любой отметки обязательно нужно получить экземпляр приказа.
Если приказ не содержит конкретных оснований или в направлении не вписан ревизор, руководитель имеет право составить обоснованный акт о недопуске.
Профессиональная поддержка во время налогового контроля
Когда возникают сомнения относительно правомерности действий налоговых инспекторов или на предприятие назначена ревизия, своевременная юридическая поддержка помогает сохранить ресурсы и защитить деловую репутацию. Квалифицированный юрист поможет выявить дефекты в распорядительных документах ГНС и выстроить правильную модель коммуникации.
Вопросы о налоговых проверках
Чем камеральная проверка отличается от документальной?
Камеральная проверка проводится налоговиками самостоятельно в помещении налогового органа исключительно на основании данных деклараций и открытых государственных реестров без участия налогоплательщика. Документальная проверка сосредоточена на исследовании первичных бухгалтерских документов, договоров и финансовой отчетности и требует издания приказа руководителя органа ГНС.
Должна ли налоговая заблаговременно предупреждать о фактической проверке?
Нет, о проведении фактической проверки налоговая служба субъекта хозяйствования не предупреждает. В то же время ревизоры обязаны предъявить служебные удостоверения, направления и вручить копию приказа руководителю или работнику непосредственно перед началом контрольных действий.
Какие документы должен предъявить налоговый инспектор перед началом ревизии?
Налоговые инспекторы должны показать служебные удостоверения установленного образца с фотокарточкой, надлежащим образом заверенное печатью направление на проведение контрольного мероприятия и вручить под расписку копию приказа органа ГНС о назначении проверки.
Имеет ли право налогоплательщик проводить видеосъемку действий инспекторов?
Да, подпункт 17.1.17 статьи 17 Налогового кодекса Украины прямо гарантирует налогоплательщику право осуществлять фото-, аудио- и видеофиксацию действий должностных лиц во время проведения любой проверки.
В каких случаях закон позволяет не допустить проверяющих к проверке?
Недопуск является законным в случае непредоставления удостоверений или направлений, отсутствия обязательных реквизитов в распорядительных документах, отсутствия инспектора в списке направлений, отказа заполнить журнал регистрации или нарушения 10-дневного срока предупреждения для плановой документальной проверки.
Прочитати на: мові