
Податкова перевірка залишається одним із найбільш відповідальних моментів у взаємодії бізнесу з державою. Будь-який контрольний захід з боку ДПС спрямований на зіставлення задекларованих показників із фактичним станом справ на підприємстві або у фізичної особи-підприємця.
Знання власних прав та особливостей процедури дозволяє уникнути незаконних донарахувань і штрафних санкцій. Нерозуміння меж повноважень інспекторів часто призводить до того, що платники допускають ревізорів без належних підстав або надають зайві документи.
Коротко про податкові перевірки
- Податковий кодекс України передбачає камеральні, документальні та фактичні контрольні заходи.
- Камеральний контроль здійснюється виключно в органах ДПС без обов’язкової участі суб’єкта господарювання.
- Планова документальна перевірка вимагає обов’язкового письмового попередження за десять календарних днів.
- Для допуску інспектори повинні показати посвідчення, направлення та надати копію офіційного наказу.
- Платник податків має законне право фіксувати перебіг дій інспекторів за допомогою відеозйомки.
- Помилки в обов’язкових реквізитах документів на перевірку дають право відмовити інспекторам у допуску.
Зміст:
Як функціонує податкова перевірка в сучасних реаліях
Податкова перевірка є регламентованим комплексом дій контролюючих органів щодо встановлення достовірності податкового та валютного обліку суб’єкта господарювання. Вона не може призначатися довільно, оскільки її підстави чітко обмежені законом.
Правова основа проведення будь-яких контрольних заходів закріплена у профільному законодавстві. Під час планування або реалізації ревізії податківці повинні суворо дотримуватися встановлених рамок.
Згідно з ч. 75.1 ст. 75 Податкового кодексу України: «Контролюючі органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки. Камеральні та документальні перевірки проводяться контролюючими органами в межах їх повноважень виключно у випадках та у порядку, встановлених цим Кодексом, а фактичні перевірки - цим Кодексом та іншими законами України, контроль за дотриманням яких покладено на контролюючі органи.»Тобто будь-яке виходження інспекторів за межі встановлених законом процедур автоматично ставить під сумнів легітимність усього подальшого контролю. Якщо вам потрібен практичний приклад захисту підприємства від претензій контролерів, перегляньте наш схожий кейс проти ДПС.
Чим відрізняються базові формати здійснення перевірок
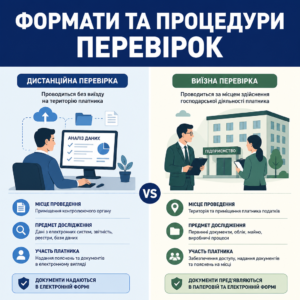
Кожен формат податкового контролю має чітко визначене місце проведення, предмет дослідження та специфіку залучення платника. Помилково вважати, що всі ревізії відбуваються однаково і вимагають раптового візиту інспекторів на територію підприємства.
Законодавство розмежовує дистанційні процедури та безпосередній виїзд ревізорів на об’єкт здійснення господарської діяльності. Це визначає обсяг документів, які податківці взагалі мають право запитувати.
Особливості безвиїзного аналізу звітності суб’єкта
Камеральний контроль здійснюється виключно в приміщенні податкового органу на підставі вже поданих декларацій, розрахунків та даних державних реєстрів. Для нього не видається наказ, не формується направлення, а згода чи особиста присутність підприємця не потрібні.
В нашій практиці був випадок, коли посадова особа ДПС зателефонувала керівникові підприємства з категоричною вимогою негайно привезти оригінали накладних у межах камерального аналізу декларації. Платник відмовив, оскільки витребування первинних бухгалтерських документів під час камеральної ревізії є прямим порушенням процедури. Контролювати стан нарахувань та листуватися з органом можна через офіційний Електронний кабінет платника.
Специфіка контролю первинних документів та діяльності
Документальні та фактичні заходи досліджують безпосередні фінансово-господарські операції, оформлення працівників або розрахункові операції через реєстратори розрахункових операцій. Документальна ревізія спирається на детальний аудит первинної документації, тоді як фактична орієнтована на обіг готівки та дотримання ліцензійних вимог.
Якщо виникає потреба вивчити вузькі процедурні моменти, ознайомтеся з матеріалом про особливості фактичної перевірки податкової на нашому сайті.
Порядок дій при візиті податкової служби
- Перевірте повноваження. Вимагайте пред’явлення службових посвідчень та уважно звірте зазначені в них посади і прізвища інспекторів.
- Ознайомтеся з наказом. Перевірте наявність реквізитів органу, підстав проведення ревізії та отримайте власну копію наказу про перевірку.
- Звірте направлення. Переконайтеся, що всі присутні ревізори внесені в направлення, та перевірте дійсність дат проведення заходу.
- Надайте журнал відвідувань. Запропонуйте інспекторам внести запис про візит у відповідний реєстраційний документ до початку будь-яких дій.
- Зафіксуйте процедуру. У разі виявлення розбіжностей або порушень ведіть відеофіксацію та складайте акт про законну відмову в допуску.
Які вимоги встановлено до початку контрольних заходів
Початок виїзного або фактичного контролю можливий лише за умови суворого дотримання інспекторами процедури виходу на об’єкт. Податківці не мають права розпочинати ревізію усно чи на підставі телефонного повідомлення.
Закон встановлює вичерпний перелік матеріалів, пред’явлення яких є обов’язковою передумовою для старту контрольних дій.
Згідно з ч. 81.1 ст. 81 Податкового кодексу України: «Посадові особи контролюючого органу мають право приступити до проведення документальної виїзної перевірки, фактичної перевірки за наявності підстав для їх проведення, визначених цим Кодексом, та за умови пред'явлення або надіслання у випадках, визначених цим Кодексом, таких документів: направлення на проведення такої перевірки... копії наказу про проведення перевірки... службового посвідчення осіб, які зазначені в направленні на проведення перевірки.»Уся інформація в цих паперах має збігатися з фактичними даними перевіряючих. Якщо вас цікавить ширший огляд правомірності таких вимог, детально проаналізовано які документи зобов’язані пред’явити інспектори у спеціальній статті.
Передбачуваність планових документальних заходів забезпечується завчасним оприлюдненням розкладу контролю, для чого регулярно оновлюються Плани-графіки документальних планових перевірок на вебпорталі ДПС України.
Як адвокати ЮРКОНСАЛТ супроводжують податкові процедури
- Аналіз наказів. Ретельне вивчення правових підстав призначення контрольного заходу та перевірка реквізитів направлень.
- Участь у перевірці. Безпосередня присутність адвоката під час контакту посадових осіб ДПС із керівництвом та персоналом.
- Оцінка дій ревізорів. Оперативне виявлення порушень порядку проведення ревізії та складання процесуальних документів.
- Оскарження результатів. Формування аргументованої правової позиції для скасування штрафів у вищих органах або суді.
Як платник податків може захистити власну позицію
Платник податків наділений низкою процесуальних прав, які дозволяють дієво балансувати повноваження представників податкового органу під час візиту. Вміння користуватися цими інструментами зменшує ризик маніпуляцій з боку контролерів.
Фундаментальні гарантії захисту прав бізнесу прямо закріплені в податковому законодавстві.
Згідно з пп. 17.1.6, 17.1.7 п. 17.1 ст. 17 Податкового кодексу України: «Платник податків має право: не допускати посадових осіб контролюючого органу до проведення перевірки за наявності підстав, передбачених статтею 81 цього Кодексу; вимагати від посадових осіб контролюючого органу дотримання законодавства України.»Судова практика однозначно стоїть на захисті суб’єктів господарювання у випадках, коли податкова порушує базовий порядок ревізії.
Велика Палата Верховного Суду у справі №816/228/17 від 08.09.2021 зазначила: «порушення під час призначення і проведення перевірки підлягають оцінці при оскарженні ППР»Навіть якщо бізнес через незнання пустив інспекторів на поріг, Верховний Суд дозволяє повністю анулювати штрафи ДПС суто через процедурні дефекти наказу.
Як працює скасування незаконних фінансових вимог контролерів на практиці, демонструє наш кейс зі скасуванням вимоги ДПС у судовому порядку.
Фіксація перебігу візиту представників контролюючого органу
Під час взаємодії з інспекторами платник має законне право проводити аудіо- або відеозапис їхніх дій. Це дисциплінує посадових осіб та забезпечує беззаперечні докази їхньої поведінки у разі виникнення спору.
Крім того, перед стартом ревізії посадовці зобов’язані заповнити спеціальний Журнал реєстрації перевірок суб’єкта господарювання. Ухилення від внесення запису є прямим порушенням процедури.
Реагування на процедурні порушення посадових осіб
Підпис посадової особи підприємства у направленні засвідчує виключно факт ознайомлення з документом, а не погодження з його законністю. Перед проставленням будь-якої відмітки необхідно обов’язково отримати примірник наказу.
Якщо наказ не містить конкретних підстав або в направлення не вписано ревізора, керівник має право скласти обґрунтований акт про недопуск.
Професійна підтримка під час податкового контролю
Коли виникають сумніви щодо правомірності дій податкових інспекторів або на підприємство призначено ревізію, своєчасна юридична підтримка допомагає зберегти ресурси та захистити ділову репутацію. Кваліфікований юрист допоможе виявити дефекти в розпорядчих документах ДПС та вибудувати правильну модель комунікації.
Питання про податкові перевірки
Чим відрізняється камеральна перевірка від документальної?
Камеральна перевірка проводиться податківцями самостійно у приміщенні податкового органу суто за даними декларацій та відкритих державних реєстрів без участі платника. Документальна перевірка зосереджена на дослідженні первинних бухгалтерських документів, договорів та фінансової звітності й потребує видання наказу керівника органу ДПС.
Чи зобов'язана податкова завчасно попереджати про фактичну перевірку?
Ні, про проведення фактичної перевірки податкова служба суб’єкта господарювання не попереджає. Водночас ревізори зобов’язані пред’явити службові посвідчення, направлення та вручити копію наказу керівнику або працівнику безпосередньо перед початком контрольних дій.
Які документи повинен пред'явити податковий інспектор перед початком ревізії?
Податкові інспектори повинні показати службові посвідчення встановленого зразка з фотокарткою, належним чином завірене печаткою направлення на проведення контрольного заходу та вручити під розписку копію наказу органу ДПС про призначення перевірки.
Чи має право платник податків проводити відеозйомку дій інспекторів?
Так, підпункт 17.1.17 статті 17 Податкового кодексу України прямо гарантує платникові податків право здійснювати фото-, аудіо- та відеофіксацію дій посадових осіб під час проведення будь-якої перевірки.
У яких випадках закон дозволяє не допустити перевіряючих до перевірки?
Недопуск є законним у разі ненадання посвідчень чи направлення, відсутності обов’язкових реквізитів у розпорядчих документах, відсутності інспектора у списку направлення, відмови заповнити журнал реєстрації або порушення 10-денного строку попередження для планової документальної перевірки.