
Формы и виды расчетов в Украине четко регламентированы Гражданским кодексом, который определяет правила игры для бизнеса и граждан. Основными формами платежей являются наличная и безналичная, выбор которых зависит от статуса сторон и суммы операции. Понимание этих механизмов позволяет избежать штрафов от налоговой и обеспечить безопасность финансовых транзакций.
Для многих предпринимателей правильное заключение договора по Гражданскому кодексу начинается именно с согласования способа оплаты. Ошибка при выборе инструмента — например, использование наличных сверх лимита или неправильное оформление аккредитива — может привести к блокировке счетов или потере средств из-за банковских формальностей.
Главное о формах расчетов в Украине
- Основные формы — наличная и безналичная (ст. 1087 ГКУ).
- Действуют лимиты наличных: 10 000 грн для бизнеса и 50 000 грн для граждан.
- Аккредитив — самый безопасный способ оплаты при точном оформлении документов.
- Расчетный чек должен быть предъявлен в банк в течение 10 дней.
- Срок исковой давности по требованиям о чеках составляет всего один год.
Содержание:
Законодательное регулирование форм расчетов в Украине
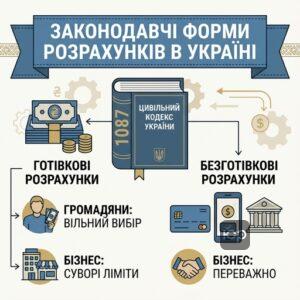
Статья 1087 Гражданского кодекса Украины устанавливает две базовые формы расчетов: наличную и безналичную. Выбор формы зависит от того, связана ли операция с предпринимательской деятельностью и кто является участником транзакции. Для обычных граждан, которые покупают товары для собственных нужд, закон разрешает полную свободу выбора между наличными деньгами и банковской картой.
Однако для бизнеса правила значительно строже. Юридические лица и ФЛП обязаны проводить расчеты преимущественно в безналичной форме. Наличные платежи между ними разрешены только как исключение и в пределах строгих лимитов. Наша судебная практика по исполнению договорных обязательств подтверждает, что четкое соблюдение формы оплаты является ключевым доказательством в суде.
Расчеты с участием физических лиц
Граждане могут платить наличными или через банк без ограничений, если это не касается бизнеса. Однако даже тут действуют ограничения НБУ на крупные покупки. Важно помнить, что надлежащее исполнение обязательства должно быть подтверждено документом — квитанцией, чеком или записью в договоре.
Расчеты между юридическими лицами и ФЛП
Для предпринимателей безналичная форма является приоритетной. Наличные допускаются только в случаях, предусмотренных законом, и при условии соблюдения кассовой дисциплины. Любое отступление от этого правила, включая неправильное применение расчетов платежными картами и эквайринга, налоговая расценивает как нарушение порядка ведения денежных расчетов.
Наличные расчеты и лимиты Национального банка
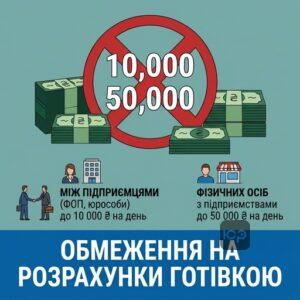
Наличные расчеты ограничены предельными суммами, которые устанавливает Национальный банк Украины для обеспечения прозрачности экономики. На данный момент действуют два основных лимита: 10 000 гривен для расчетов между предпринимателями (ФЛП и юрлицами) и 50 000 гривен для расчетов физических лиц с предприятиями в течение одного дня. Превышение этих сумм автоматически превращает платеж в незаконный в части остатка.
В нашей практике был случай, когда предприятие выплатило арендную плату физическому лицу наличными в размере 65 000 грн за один день. Во время проверки ГНС наложила значительный штраф, поскольку лимит был превышен на 15 000 грн. Даже если платеж разделили на несколько квитанций, но провели в один день одному контрагенту, это считается нарушением.
Практика Верховного Суда по лимитам
Суды строго трактуют эти ограничения. Любое превышение лимита в 10 000 грн между бизнес-субъектами считается административным проступком.
Касаційний адміністративний суд у справі №203/24/17 від 10.11.2020 зазначив: «Розрахунки готівкою між підприємством та ФОП обмежені граничною сумою 10 000 гривень на день. Перевищення ліміту є порушенням порядку грошового обігу.»Наличные расчеты с одним контрагентом-предпринимателем свыше 10 000 грн в день запрещены.
Как законно обойти ограничение наличных
Самый простой способ — внести наличные в кассу банка для зачисления на счет получателя. В таком случае для плательщика это наличная операция, но для получателя — безналичная, что позволяет законно проводить платежи свыше 50 000 грн без риска штрафов.
Как правильно открыть аккредитив для безопасной сделки
- Согласуйте условия. Зафиксируйте в договоре вид аккредитива (лучше безотзывный) и точный перечень документов, которые продавец должен предоставить банку.
- Подайте заявление. Обратитесь в свой банк с заявлением, где укажите сумму, срок действия и условия выплаты средств.
- Обеспечьте покрытие. Перечислите средства на специальный счет (для покрытого аккредитива) или подтвердите кредитный лимит.
- Проверьте открытие. Получите от банка уведомление об открытии аккредитива и сообщите об этом партнеру.
Безналичные расчеты через платежные инструкции
Безналичные расчеты осуществляются через банки путем перечисления средств с счета плательщика на счет получателя. Согласно статье 1088 ГКУ, стороны договора имеют право самостоятельно выбирать вид безналичного расчета: платежные поручения, аккредитивы, чеки или инкассо. Это позволяет гибко настроить безопасность платежа в зависимости от доверия между партнерами.
Критически важным является момент, когда обязательство по оплате считается выполненным. Для бизнеса это часто становится предметом споров, особенно когда банк задерживает перевод. Например, мы осуществляли взыскание задолженности с юридического лица на сумму свыше 7 млн грн, где одним из аспектов было именно определение момента фактической оплаты.
Когда платеж считается осуществленным
По общему правилу, если вы подали платежное поручение и на счете достаточно средств, вы выполнили свою обязанность. Дальнейшие технические проблемы банка не должны становиться вашей проблемой.
Верховний Суд у справі №804/5008/17 від 16.10.2018 зазначив: «Обов’язок платника вважається виконаним з моменту прийняття банком платіжного доручення до виконання, якщо на рахунку були кошти.»Оплата считается осуществленной с момента принятия банком платежного поручения к исполнению.
Письменная форма и доказательства оплаты
При безналичных расчетах доказательством является банковская выписка. Однако в гражданских соглашениях между гражданами часто используют оговорки прямо в тексте договора. Если вы подписываете письменную форму кредитного договора или купли-продажи, фраза «средства получены до подписания» имеет полную юридическую силу и не требует дополнительных расписок.
Юридическое сопровождение расчетов в ЮРКОНСАЛТ
- Анализ договоров. Проверяем условия оплаты на соответствие лимитам НБУ и требованиям Гражданского кодекса.
- Сопровождение аккредитивов. Помогаем правильно составить перечень документов для аккредитива, чтобы избежать отказа банка в выплате.
- Взыскание задолженности. Представляем интересы в судах в спорах по неоплате товаров, работ или услуг при любой форме расчетов.
Расчеты по аккредитиву и их виды
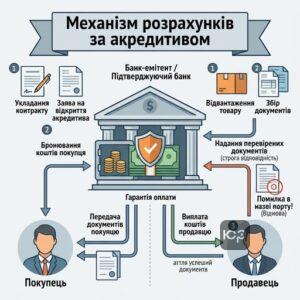
Аккредитив — это самая надежная форма расчетов, где банк выступает гарантом оплаты. Суть проста: покупатель резервирует деньги в банке, а продавец получает их только после того, как предоставит документы, подтверждающие отгрузку товара. Это идеальный инструмент для сделок с новыми партнерами или при международной торговле, поскольку он нивелирует риск неоплаты.
Однако аккредитивная форма требует ювелирной точности в документах. Мы сталкивались с ситуацией, когда экспортер предоставил документы, но банк отказал в выплате из-за опечатки в одну букву в названии порта в коносаменте. Суд встал на сторону банка, поскольку в аккредитивах действует принцип «строгого соответствия» — малейшее расхождение дает право не платить.
Сравнение отзывного и безотзывного аккредитивов
| Характеристика | Отзывной аккредитив | Безотзывный аккредитив |
|---|---|---|
| Изменение условий | Возможна банком без согласия получателя | Только с согласия получателя средств |
| Уровень безопасности | Низкий для продавца | Максимальный для обеих сторон |
| Отмена | В любое время | Только по взаимному согласию |
Согласно статье 1095 ГКУ, если в аккредитиве прямо не указано иное, он считается отзывным. Поэтому всегда требуйте закрепления статуса «безотзывный» в договоре.
Покрытый и непокрытый аккредитив
При «покрытом» аккредитиве ваши средства сразу резервируются на отдельном счете. При «непокрытом» — банк гарантирует оплату собственным лимитом или за счет кредита. Это техническая деталь, которая влияет на вашу ликвидность при проведении сделки.
Образец заявления на открытие документарного аккредитива
ЗАЯВА НА ВІДКРИТТЯ ДОКУМЕНТАРНОГО АКРЕДИТИВА
До: [Назва банку-емітента]
Від: [Найменування/ПІБ Заявника, код ЄДРПОУ/ІПН, адреса]Прошу відкрити документарний акредитив на таких умовах:
1. Вид акредитива: [Безвідкличний / Покритий / Непокритий]
2. Бенефіціар: [Найменування Отримувача, банківські реквізити]
3. Сума та валюта: [Цифрами та прописом]
4. Строк дії: до [Дата] включно.
5. Місце виконання: [Назва виконуючого банку]
6. Умови платежу: [Після пред’явлення документів / З відстрочкою]
7. Перелік документів для оплати:
— Рахунок-фактура (інвойс) — 3 прим.
— Товарно-транспортна накладна (або коносамент).
— Сертифікат якості / походження товару.
8. Опис товарів/послуг: [Короткий опис згідно з контрактом № від дата].
9. Додаткові умови: [Наприклад, заборона часткових відвантажень].Кошти для покриття акредитива та сплати комісій прошу списати з рахунку № [Номер].
[Дата] /Підпис Заявника/
Расчетные чеки порядок оплаты и сроки
Расчетный чек — это письменное распоряжение владельца счета банку выплатить определенную сумму предъявителю чека. Хотя этот инструмент сейчас используется реже, чем платежные поручения, он остается легитимным способом расчетов по статье 1102 ГКУ. Главная особенность чека — строгие сроки предъявления и формальные требования к реквизитам.
Важно знать, что чек действует очень ограниченное время. В практике был случай, когда клиент предоставил чек в банк на 11-й день после выдачи, и банк законно отказал в выплате. По общему правилу срок предъявления чека к оплате составляет всего 10 дней, если иное не установлено банковскими правилами.
Особенности использования чеков физическими лицами
При расчетах чеками физическое лицо может получить часть суммы наличными (так называемую «сдачу»), но закон ограничивает этот размер — не более 20% от номинала чека. Остальная сумма обязательно зачисляется на банковский счет. Это предотвращает неконтролируемое обращение наличных денег.
Срок исковой давности и утеря чека
Для требований чекодержателя к чекодателю установлен специальный сокращенный срок исковой давности — всего один год. Если вы не обратились в суд в течение года после отказа банка в оплате, право на взыскание средств по этому документу будет утрачено. В случае утери чека нужно немедленно подать заявление о приостановлении оплаты, иначе убытки лягут на владельца.
Вопросы о формах и видах расчетов
Можно ли рассчитаться наличными за товар стоимостью 80 000 грн через терминал банка?
Что делать, если расчетный чек утерян или украден?
Может ли банк самостоятельно изменить условия безотзывного аккредитива?
Помощь адвоката в сфере расчетов и обязательств
Если у вас возникли споры по оплате по договору, задержки платежей или сложности с банковскими инструментами, юридическая поддержка поможет защитить ваши активы. Мы поможем правильно структурировать расчеты и взыскать средства в случае нарушения обязательств.
Прочитати на: мові