
Кредит Капітал борг реально закрити зі зменшенням суми, якщо до оплати отримати письмовий гарантійний лист, перевірити реквізити та платити лише на умовах повного списання залишку. Найнебезпечніша помилка боржника — переказати гроші після усної обіцянки оператора, а потім виявити, що платіж зарахували як звичайне часткове погашення.
У цій статті ви отримаєте практичний план переговорів із ТОВ «ФК «КРЕДИТ-КАПІТАЛ»: які документи зібрати, як порахувати реальний дисконт, що перевірити в особистому кабінеті Credit Capital, як оформити безпечне призначення платежу та які документи вимагати після розрахунку. Для загальної перевірки вимог і деталей справи використайте матеріал Перевірити борг у Credit Capital — інструкція.
Коротко про врегулювання боргу з Credit Capital
- Офіційні контакти для переговорів уже відомі: ТОВ «ФК «КРЕДИТ-КАПІТАЛ» вказує гарячу лінію 0 800 200 502, додатковий номер +38 (044) 247-72-06, email info@kredytkapital.com.ua та адресу у м. Львові. Саме ці канали варто використовувати для фіксації звернень і отримання письмових умов врегулювання.
- Вхід у кабінет боржника здійснюється через офіційну сторінку онлайн-оплати Credit Capital за номером телефону та ID справи. У кабінеті можна перевірити суму вимог, номер первинного договору, подати звернення щодо реструктуризації та провести оплату через інтегрований сервіс EasyPay лише на офіційний рахунок компанії.
- Економіка дисконту дозволяє вести жорсткі переговори: за даними практичного розбору ЮРКОНСАЛТ, проблемні портфелі часто викуповуються за 5–15% від номіналу, тому при одноразовій оплаті компанія нерідко погоджується списати 40–80% відсотків і штрафів.
- Безпечна оплата можлива лише після отримання документа з чіткими умовами: гарантійний лист має містити номер і дату, реквізити первинного договору, точну суму, кінцевий строк платежу, IBAN та безумовний пункт про списання залишку боргу після своєчасної сплати.
- Після надходження узгодженої суми кредитор повинен видати підтвердження закриття боргу: на сторінці інформації для боржників прямо зазначено подальшу роботу з кредитною справою, а ч. 1 ст. 545 ЦК України дає право вимагати письмову довідку про повне виконання зобов’язання.
🇺🇦 ГЕОГРАФІЯ РОБОТИ
Офіси у Києві (послуги) та Запоріжжі (послуги). Дистанційна робота з клієнтами з усіх регіонів.
Зміст:
Кредит капітал борг: що зібрати перед переговорами
Перед переговорами з Credit Capital потрібно зібрати мінімальний пакет документів і власний розрахунок компромісної суми, інакше розмова швидко зведеться до емоційного тиску та нав’язаних умов. Боржник має право вимагати докази права вимоги, адже за ч. 2 ст. 517 ЦК України новому кредиторові можна не виконувати зобов’язання до надання таких доказів.
Практично це означає просте правило: спочатку перевірка документів і цифр, потім пропозиція про дисконт. Якщо вам потрібен ширший розбір самої вимоги та деталей справи, достатньо один раз перейти за матеріалом Перевірити борг у Credit Capital — інструкція.
Які документи потрібно мати до першого контакту
До першого дзвінка або листа потрібно мати перед собою первинний кредитний договір, суму фактично отриманого тіла кредиту, номер справи Credit Capital, усі SMS та електронні листи від компанії. Саме ці дані дозволяють відокремити реальну базу для переговорів від завищених нарахувань і не погодитися на суму навмання.
Офіційний номер справи та поточну суму претензій можна перевірити через особистий кабінет Credit Capital за номером телефону та ID справи. Якщо в повідомленнях немає номера справи, попросіть його письмово через email або гарячу лінію та збережіть відповідь.
Як сформувати свою стартову пропозицію
Стартова пропозиція має містити не прохання про поблажку, а конкретну суму та умову повного закриття боргу після одного платежу або погодженого графіка. Найсильніша позиція для переговорів — готовність швидко сплатити фіксовану суму в обмін на письмове прощення залишку.
У практичному кейсі борг із заявлених 34 500 грн вдалося закрити за 9 500 грн після того, як боржник письмово запропонував одноразовий платіж і вимагав гарантійний лист до оплати. Такий підхід зменшує простір для маніпуляцій і переводить переговори в площину документів, а не телефонних обіцянок.
Чому не можна платити до отримання письмового підтвердження
Платіж без чинного гарантійного листа створює для боржника новий ризик, а не вирішує проблему, бо гроші можуть зарахувати як звичайне часткове погашення відсотків або штрафів. Саме про цю пастку свідчить практика, коли оператори пропонують терміново внести частину суми «для зупинки нарахувань», але письмових гарантій не дають.
Окремо врахуйте, що навіть невелика добровільна оплата може бути використана як визнання боргу та перервати перебіг позовної давності за ст. 264 ЦК України, про що прямо попереджає практичний розбір ЮРКОНСАЛТ. Якщо компанія відмовляється оформити умови письмово, переговори краще зупинити та проконсультуватися з адвокатом бюро «ЮРКОНСАЛТ».
Як порахувати реальний дисконт і яка сума найчастіше погоджується
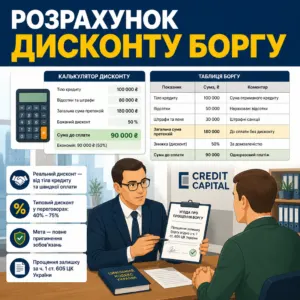
Реальний дисконт у переговорах з Credit Capital зазвичай рахується від суми тіла кредиту та готовності боржника сплатити гроші швидко, а не від повної суми штрафів і відсотків у повідомленнях. За практичними даними, при одноразовому платежі компанія часто погоджується на закриття боргу в межах тіла позики або з дисконтом 40–75% від загальної суми претензій.
Юридична мета такого дисконту — не просто зменшити цифру, а припинити зобов’язання повністю. Саме тому в домовленості має бути чітко зафіксоване прощення залишку за ч. 1 ст. 605 ЦК України.
Базова формула для переговорів
Базова формула проста: спочатку визначте тіло кредиту, потім додайте суму, яку реально можете внести одним платежем, і лише після цього формуйте пропозицію про остаточне закриття. Якщо тіло становило 10 000 грн, а компанія вимагає 45 000 грн, робочою пропозицією часто стає 10 000–12 000 грн із повним списанням решти.
Економічно така пропозиція виглядає для кредитора прийнятною, оскільки проблемні портфелі можуть викуповуватися за 5–15% від номіналу, що підтверджено у практичному матеріалі ЮРКОНСАЛТ. Для боржника це означає, що торгуватися потрібно не від страху, а від цифр.
Коли просити розстрочку замість одноразової оплати
Розстрочка доречна тоді, коли боржник не може внести навіть тіло кредиту одним траншем, але здатен виконувати короткий і реалістичний графік платежів. У такій ситуації потрібно погоджувати не усну «акцію», а письмовий графік із заморожуванням відсотків і фінальним списанням залишку після останнього платежу.
У наведеному кейсі борг 22 000 грн врегулювали через графік на 5 місяців по 2 500 грн із подальшим списанням 9 500 грн залишку за умови дотримання строків. Якщо обираєте цей шлях, вимагайте, щоб кожен платіж і кінцевий результат були прямо зазначені в гарантійному листі.
Як використати судову практику як переговорний аргумент
Судова практика показує, що завищені вимоги нового кредитора не завжди витримують перевірку доказами, і це посилює позицію боржника в переговорах ще до оплати. Наприклад, у рішенні у справі № 148/2051/24 Томашпільський районний суд відмовив ТОВ «ФК «Кредит-Капітал» у стягненні 18 700 грн через недоведеність факту зарахування коштів на картку позичальника.
Ще показовішою є постанова Чернігівського апеляційного суду у справі № 743/786/25, де вимоги зменшили з 45 945,64 грн до 9 010,01 грн. Це не означає, що кожен спір треба переводити в суд, але дає сильний аргумент вимагати реалістичну суму закриття вже на досудовому етапі.
Як діяти безпечно
- Зберіть номер справи, первинний кредитний договір, суму тіла кредиту та всі повідомлення від Credit Capital.
- Попросіть письмові докази права вимоги та надішліть власну пропозицію із фіксованою сумою для остаточного закриття.
- Погоджуйте оплату лише після отримання гарантійного листа з КЕП або підписом уповноваженої особи.
- Перевірте строк дії листа, IBAN, суму, номер договору та формулювання про повне списання залишку.
- Сплатіть кошти з точним призначенням платежу та збережіть банківську квитанцію.
- Після зарахування грошей вимагайте довідку про відсутність заборгованості та перевірте оновлення кредитної історії.
Чи можна домовитися після суду або під час виконавчого провадження — алгоритм дій
Домовитися про зменшення боргу можна і після подання позову, і після відкриття виконавчого провадження, якщо кредитор готовий письмово зафіксувати остаточну суму та наслідки оплати. Ключове правило тут незмінне: жодних платежів без документа, який прямо підтверджує повне закриття вимоги після виконання домовленості.
Після оплати боржник має право вимагати письмове підтвердження виконання зобов’язання, оскільки ч. 1 ст. 545 ЦК України зобов’язує кредитора видати розписку або інший документ про одержання виконання. Якщо провадження вже відкрите, цей документ стає основою для подальших дій щодо його завершення.
Що робити, якщо вже є позов або рішення суду
Якщо ви вже отримали позов або рішення, переговори все одно можуть мати сенс, але предметом домовленості має бути конкретна сума та письмове зобов’язання кредитора не вимагати решту після оплати. У такій ситуації особливо важливо, щоб текст листа або угоди не залишав подвійного тлумачення щодо залишку боргу.
Судова практика підтверджує, що вимоги можуть виявитися значно завищеними: у справі № 743/786/25 апеляційний суд залишив до стягнення лише підтверджений залишок тіла кредиту. Якщо компанія одночасно тисне оплатити повну суму і не дає письмових гарантій, краще залучити адвоката бюро «ЮРКОНСАЛТ» для переговорів від вашого імені.
Як діяти при відкритому виконавчому провадженні
При відкритому виконавчому провадженні потрібно домовлятися не лише про суму, а й про пакет документів після оплати, щоб фактично зупинити подальше стягнення. Боржник має заздалегідь вимагати довідку про відсутність заборгованості та підтвердження, що кредитор не заперечує проти завершення примусового виконання після надходження коштів.
Після зарахування платежу надішліть квитанцію кредитору та вимагайте документ про повне виконання зобов’язання, а далі використайте його у відносинах з виконавцем. Якщо після оплати вимоги не припиняються, це вже сигнал для негайного правового захисту та перевірки всіх підстав стягнення.
Які ризики виникають при поспішній оплаті
Найбільший ризик після суду або на стадії виконання — сплатити гроші в надії «закрити питання», але не отримати документального припинення всієї вимоги. Тоді боржник втрачає переговорний ресурс, а сплачена сума може бути зарахована лише як часткове погашення.
Окремо врахуйте, що строк дії гарантійного листа часто становить лише 3–7 робочих днів, і прострочення навіть на один день дозволяє компанії формально анулювати домовленість. Тому платіж потрібно проводити завчасно, а не в останній день, і контролювати фактичне зарахування коштів на рахунок.
Чим допоможуть адвокати ЮРКОНСАЛТ
- Перевірять документи та суму вимог перед переговорами з Credit Capital.
- Підготують юридично сильну письмову пропозицію про дисконт або розстрочку.
- Перевірять гарантійний лист, КЕП, реквізити та формулювання прощення боргу.
- Супроводять безпечну оплату та контроль отримання довідки про закриття боргу.
- Захистять клієнта, якщо після оплати компанія продовжує вимоги або не оновлює дані.
Гарантійний лист від credit capital: обов’язкові реквізити і як перевірити КЕП
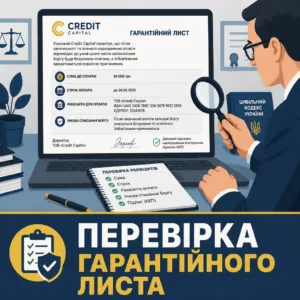
Гарантійний лист від Credit Capital має юридичну цінність лише тоді, коли він чітко фіксує суму, строк, реквізити платежу та безумовне списання залишку боргу після своєчасної оплати. Якщо в документі немає хоча б одного з цих елементів, боржник ризикує сплатити гроші без остаточного припинення зобов’язання.
Саме письмове прощення залишку перетворює дисконт на повне закриття боргу, що відповідає конструкції ч. 1 ст. 605 ЦК України. Тому перевіряти потрібно не лише бланк і підпис, а насамперед зміст документа.
Які пункти обов’язково мають бути в листі
У гарантійному листі обов’язково мають бути вихідний номер і дата, повні дані боржника, номер і дата первинного кредитного договору, точна сума до сплати, кінцевий строк платежу та офіційний рахунок IBAN ТОВ «ФК «КРЕДИТ-КАПІТАЛ». Окремим реченням має бути зазначено, що після своєчасного надходження цієї суми залишок боргу, відсотки та штрафи вважаються списаними.
Такі вимоги випливають із самої логіки припинення зобов’язання шляхом прощення боргу та підтверджені у практичному чеклісті ЮРКОНСАЛТ. Якщо компанія надсилає лише коротке повідомлення «сплатіть акційну суму», цього недостатньо для безпечної оплати.
Як перевірити підписанта та КЕП
Електронний або паперовий лист повинен бути підписаний керівником товариства або уповноваженою особою, а скан із намальованим підписом без підтвердження повноважень не дає належного захисту. Практичний мінімум перевірки — наявність КЕП або власноручного підпису з печаткою та зрозуміле зазначення посади підписанта.
Нюанс із повноваженнями критичний, бо саме він визначає, чи можна буде посилатися на документ у спорі. Якщо у вас є сумніви щодо підпису, не поспішайте платити та передайте лист на перевірку профільному юристу бюро «ЮРКОНСАЛТ».
Які формулювання в листі є небезпечними
Небезпечними є формулювання на кшталт «компанія розгляне можливість закриття», «сума рекомендована до сплати» або «після оплати питання буде врегульовано», бо вони не містять безумовного обов’язку списати залишок. Без прямої фрази про повне припинення зобов’язання після сплати документ працює радше на користь кредитора, ніж боржника.
Так само ризикованим є лист без чіткого дедлайну або з надто коротким строком, якщо ви фізично не встигаєте провести міжбанківський платіж. У такій ситуації краще одразу просити новий лист із реалістичною датою, ніж потім доводити, що затримка сталася не з вашої вини.
Зразок заяви-пропозиції про врегулювання боргу
Зразок заяви-пропозиції про врегулювання боргу
До ТОВ «ФК «КРЕДИТ-КАПІТАЛ»
79018, м. Львів, вул. Смаль-Стоцького, буд. 1, корпус 28
email: info@kredytkapital.com.ua
Від: [ПІБ]
РНОКПП: [номер]
Адреса: [адреса]
Телефон: [номер]
ID справи: [номер]
ЗАЯВА-ПРОПОЗИЦІЯ
про врегулювання кредитної заборгованості та надання гарантійного листа
На обліку ТОВ «ФК «КРЕДИТ-КАПІТАЛ» перебуває заборгованість за кредитним договором № [номер договору] від [дата], первинним кредитором за яким було [назва кредитора]. Заявлена до сплати сума становить [сума] грн.
Я маю намір остаточно врегулювати спір у досудовому порядку та готовий(-а) сплатити [узгоджена сума] грн одним платежем за умови повного припинення зобов’язання. Відповідно до ч. 1 ст. 545 ЦК України та ч. 1 ст. 605 ЦК України прошу письмово підтвердити прийняття цієї суми як остаточного розрахунку.
ПРОШУ:
1. Надати гарантійний лист на офіційному бланку із зазначенням номера та дати документа, реквізитів кредитного договору, точної суми до сплати, кінцевого строку платежу та офіційного рахунку IBAN.
2. Включити до гарантійного листа безумовний пункт про списання залишку заборгованості після своєчасного надходження узгодженої суми.
3. Після зарахування коштів надати довідку про повне виконання зобов’язання та відсутність фінансових претензій.
Гарантійний лист прошу надіслати на електронну адресу [email]. Оплату зобов’язуюсь провести протягом [кількість] банківських днів після отримання належно оформленого документа.
Дата: [дата] Підпис: ____________ / [ПІБ] /
Особистий кабінет credit capital: як увійти, що перевірити і чому не платити без листа
Особистий кабінет Credit Capital корисний для перевірки суми, номера справи та реквізитів договору, але сам по собі не замінює письмової домовленості про дисконт. Навіть якщо в кабінеті відображається «акційна» сума, без гарантійного листа така цифра не дає боржнику достатнього юридичного захисту.
Офіційний вхід здійснюється через сторінку онлайн-оплати Credit Capital за номером телефону та номером справи, зазначеним у SMS або листі. Саме там варто перевіряти інформацію перед переговорами, а не приймати рішення про оплату з чужих повідомлень або неофіційних посилань.
Як увійти в особистий кабінет
Для входу в особистий кабінет потрібно відкрити офіційну сторінку компанії, ввести фінансовий номер телефону та ID справи, який зазначений у повідомленні від Credit Capital. Після авторизації боржник може побачити поточну суму вимог, номер первинного договору та доступні варіанти звернення.
Цей шлях особливо корисний для запитів на кшталт «кредит капітал особистий кабінет» або «credit kapital вход», коли потрібно швидко перевірити дані без зайвих дзвінків. Якщо система не знаходить справу, зверніться на офіційні контакти компанії та попросіть письмове уточнення номера справи.
Що саме перевірити перед переговорами
Перед переговорами в кабінеті потрібно звірити номер справи, номер первинного договору, суму вимог і доступний спосіб офіційної оплати. Якщо хоча б один із цих реквізитів не збігається з вашими документами або повідомленнями, переговори слід поставити на паузу до письмового уточнення.
Офіційна сторінка для боржників пояснює порядок взаємодії, але остаточне рішення про оплату все одно має спиратися на гарантійний лист. Кабінет — це інструмент перевірки, а не заміна письмового врегулювання.
Чому не можна оплачувати лише за даними з кабінету
Оплата лише за даними з кабінету небезпечна тим, що система показує поточну суму до сплати, але не фіксує для боржника обов’язок кредитора списати залишок після платежу. Без окремого листа або угоди гроші можуть бути зараховані як звичайне часткове погашення за загальними правилами.
Саме тому навіть при оплаті через інтегрований сервіс EasyPay потрібно спочатку отримати письмовий документ із сумою та наслідками платежу. Якщо компанія поспішає прийняти гроші, але не поспішає видати лист, це вже достатня підстава для обережності.
Правильне призначення платежу і як уникнути статті 534 цку
Правильне призначення платежу — це ключ до того, щоб узгоджена сума була зарахована саме як остаточне виконання домовленості, а не як черговий частковий платіж. Якщо в коментарі до переказу немає посилання на гарантійний лист, бухгалтерія кредитора може зарахувати кошти за загальною черговістю погашення.
Практичний ризик тут очевидний: боржник платить гроші, але не закриває борг повністю. Саме тому формулювання призначення потрібно копіювати з гарантійного листа без скорочень і самодіяльності.
Яке формулювання використовувати
Безпечне формулювання призначення платежу має прямо пов’язувати переказ із конкретним договором і конкретним гарантійним листом. Робочий зразок виглядає так: «Погашення заборгованості за кредитним договором № [номер] від [дата] згідно з Гарантійним листом № [номер] від [дата], без ПДВ, платник [ПІБ, РНОКПП]».
Саме таку сувору відповідність призначення платежу рекомендує офіційна сторінка онлайн-оплати у поєднанні з практичними застереженнями ЮРКОНСАЛТ. Після оплати обов’язково збережіть електронну або паперову квитанцію в повному вигляді.
Що станеться, якщо написати призначення нечітко
Нечітке призначення платежу дає кредитору можливість трактувати переказ як звичайне часткове погашення без обов’язку списати залишок боргу. У результаті боржник втрачає і гроші, і переговорну позицію, бо компанія може продовжити вимагати решту суми.
Особливо небезпечно писати лише «погашення кредиту» або «оплата боргу», не згадуючи номер гарантійного листа. Якщо ви сумніваєтеся навіть у одному слові формулювання, краще погодити текст із юристом до переказу, а не після конфлікту.
Які дії виконати одразу після оплати
Одразу після оплати потрібно надіслати квитанцію на офіційну електронну адресу компанії та попросити підтвердити зарахування коштів саме за умовами гарантійного листа. Це допомагає зафіксувати момент виконання домовленості та зменшує ризик подальших спорів.
Далі вимагайте довідку про відсутність заборгованості, оскільки ч. 1 ст. 545 ЦК України прямо дає право на письмове підтвердження виконання. Якщо після оплати виникає помилка або подвійне списання, корисним буде суміжний матеріал про те, як повернути безпідставно стягнуті кошти.
Офіційні контакти та гаряча лінія: як коректно фіксувати звернення
Для безпечних переговорів із Credit Capital потрібно користуватися лише офіційними каналами зв’язку та фіксувати зміст кожного звернення письмово або в записах розмови. Взаємодія нового кредитора зі споживачем регулюється ч. 1 ст. 25 Закону України «Про споживче кредитування», яка визначає допустимі форми комунікації під час врегулювання простроченої заборгованості.
Станом на дату верифікації 25.10.2026 офіційні контакти компанії розміщені на її власному сайті. Саме ці реквізити потрібно використовувати для заяв, пропозицій про дисконт і надсилання квитанцій.
Які контакти використовувати для переговорів
Для початку переговорів використовуйте гарячу лінію 0 800 200 502, додатковий номер +38 (044) 247-72-06 та email info@kredytkapital.com.ua, опубліковані на офіційній сторінці контактів. Також там зазначено юридичну адресу: 79018, Львівська обл., м. Львів, вул. Смаль-Стоцького, буд. 1, корпус 28.
У першому зверненні варто вказати ПІБ, РНОКПП, номер справи та конкретну пропозицію щодо суми врегулювання. Чим точніше сформульований запит, тим менше шансів отримати шаблонну відповідь без реального змісту.
Як правильно фіксувати розмови та листування
Кожен контакт із компанією потрібно фіксувати так, щоб потім можна було відновити дату, зміст і обіцянки сторін. Практичний мінімум — зберігати email-листування, робити скриншоти кабінету, записувати дату дзвінка, ім’я оператора та короткий зміст розмови.
Якщо оператор озвучує знижку або строк дії пропозиції, одразу просіть продублювати умови письмово на email. За відмови або тиску можна звернутися до НБУ зі скаргою та паралельно отримати правову підтримку в адвокатського бюро «ЮРКОНСАЛТ».
Коли варто припинити самостійні переговори
Самостійні переговори варто припинити, якщо компанія відмовляється надати письмові умови, надсилає сумнівний лист без належного підпису або наполягає на терміновій оплаті «сьогодні до вечора». Такі ознаки свідчать, що боржника підштовхують до платежу без достатніх гарантій.
У подібній ситуації безпечніше передати комунікацію адвокату, який перевірить документ, сформулює зустрічну пропозицію та зафіксує умови так, щоб після оплати не залишилося простору для нових вимог. Це особливо важливо, коли сума боргу велика або вже є ризик примусового стягнення.
Потрібно безпечно закрити борг перед Credit Capital?
Якщо ТОВ «ФК «КРЕДИТ-КАПІТАЛ» пропонує знижку, але не дає зрозумілого гарантійного листа, не ризикуйте грошима навмання. Адвокати бюро «ЮРКОНСАЛТ» перевірять документи, сформують сильну переговорну позицію, погодять безпечне формулювання платежу та доб’ються письмового закриття боргу без прихованих пасток.
Коли сума значна, уже є позов або відкрито виконавче провадження, професійний супровід зазвичай коштує набагато менше, ніж помилка з одним необережним платежем. Зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного правового захисту та контрольованого врегулювання боргу.
Поширені запитання
Як перевірити суму боргу та номер справи в «Кредит Капітал» без зайвих дзвінків?
Увійдіть до особистого кабінету на офіційному сайті Credit Capital або на сторінці онлайн-оплати, ввівши фінансовий номер телефону та ID справи з SMS чи листа. У кабінеті відображаються первинний кредитор, поточна сума претензій і реквізити договору, але оплачувати без гарантійного листа все одно не можна.
На який дисконт реально домовитися з ТОВ «ФК «Кредит-Капітал»?
Практика показує, що при одноразовому платежі реальними є умови закриття боргу за сумою тіла позики або з дисконтом 40–75% від загальної суми нарахованого боргу. Орієнтир підтверджено у практичному матеріалі ЮРКОНСАЛТ, але остаточна цифра залежить від строку прострочення та вашої готовності сплатити узгоджену суму швидко.
Як правильно зв'язатися з Credit Capital для початку переговорів?
Починайте переговори через офіційну гарячу лінію 0 800 200 502 або email info@kredytkapital.com.ua. У зверненні вкажіть ПІБ, РНОКПП, номер справи та конкретну суму, яку готові сплатити за умови надання гарантійного листа.
Чому не можна платити гроші за усною домовленістю по телефону?
Усні обіцянки оператора не створюють для компанії обов’язку списати залишок боргу після платежу. Без письмового гарантійного листа гроші можуть бути зараховані як часткове погашення відсотків або штрафів, а сам платіж здатен погіршити вашу правову позицію.
Що робити після оплати погодженої суми за гарантійним листом?
Збережіть квитанцію, надішліть її на офіційну електронну адресу компанії та вимагайте довідку про відсутність заборгованості на підставі ч. 1 ст. 545 ЦК України. Через 14–30 днів перевірте, чи оновлено статус договору в УБКІ як «Закрито».
Чи достатньо «акційної суми» в особистому кабінеті для безпечної оплати?
Ні, відображення суми в кабінеті не замінює гарантійний лист, бо не фіксує обов’язок кредитора списати залишок боргу. Без окремого письмового документа така оплата залишається ризиковою навіть через офіційний сервіс.
Прочитати на: мовою
Підкажіть чи супроводжуєте справи з МФО Кредит-капітал. Наскільки виграшною є справа, коли тіло кредиту є 12 000 грн. А до суду подано 75 000 грн до стягнення + суд. збір. Договір було укладено 02.05.2025 року. До суду подали позов 11 серпня 2026 року. Яка може бути ціна здійснення представництва Вами у суді?
Шановна Анно! Ми супроводжуємо справи з МФО, зокрема з Кредит-капітал. Щодо виграшності справи, важливо врахувати багато факторів, зокрема умови договору, наявність документів та позицію суду. Щодо ціни, ми можемо запропонувати варіанти: 3000 грн за повний аналіз матеріалів справи або 1500 грн, якщо ви самостійно надасте документи. Після цього адвокат розповість про перспективи справи та можливі варіанти вирішення. Якщо у вас є ще запитання, ми завжди готові допомогти!
Добрий день! У мене є рішення суду по кредитному спору, і я хочу оскаржити нарахування відсотків та штрафів, які вважаю незаконними. Які кроки потрібно вжити?
Добрий день, Оксано! Щоб оскаржити рішення суду, вам потрібно подати апеляційну скаргу. У скарзі обґрунтуйте, чому вважаєте нарахування відсотків та штрафів незаконними, вказуючи на норми законодавства, які підтверджують вашу позицію. Зокрема, зверніть увагу на умови кредитного договору та рішення Касаційного цивільного суду, які зазначають, що незаконними є комісії за обслуговування кредиту, якщо банк не надає відповідних послуг. Вам також слід підготувати всі необхідні документи, включаючи копію рішення суду. Якщо у вас є ще питання або потрібна допомога в підготовці документів, звертайтесь!