
Реструктуризація мікропозики в МФО — це офіційна зміна початкових умов кредитного договору за згодою сторін або на виконання вимог законодавства для зниження боргового навантаження на позичальника. Позичальники небанківських фінансових компаній часто потрапляють у замкнене коло щоденних нарахувань, коли короткостроковий займ через прострочення перетворюється на непосильний фінансовий тягар. У цьому практичному матеріалі адвокати бюро ЮРКОНСАЛТ пояснюють, як реструктуризувати кредит законно, які документи підтверджують неплатоспроможність та як зафіксувати нові умови розстрочення без прихованих платежів.
Ключові факти про реструктуризацію мікропозик в МФО
- Реструктуризація кредиту оформлюється виключно в письмовій формі шляхом укладення додаткової угоди або видачі офіційного гарантійного листа з реквізитами та фіксованою сумою заборгованості.
- У період дії воєнного стану та протягом 30 днів після його скасування законодавчо заборонено нарахування штрафів, пені та неустойки за споживчими кредитами.
- Військовослужбовці ЗСУ та мобілізовані громадяни на час проходження служби повністю звільняються від нарахування процентів за користування мікропозиками відповідно до Закону № 2011-XII.
- Для окремих соціальних категорій (зокрема внутрішньо переміщених осіб) діє механізм обов’язкової реструктуризації споживчих кредитів без застави за пунктом 7-1 розділу IV Закону «Про споживче кредитування».
- Усні обіцянки менеджеру МФО телефоном чи в месенджерах не мають юридичної сили: сплата коштів без підписаної угоди призводить до їх списання на щоденні штрафи та відсотки.


Зміст:
Що означає реструктуризація мікропозики в МФО та коли вона потрібна
Реструктуризація мікропозики в МФО полягає в перегляді базових параметрів кредитування: продовженні загального строку повернення коштів, зниженні процентної ставки, скасуванні штрафних санкцій або розбитті загальної суми боргу на рівні помісячні виплати. Відповідно до статті 17 Закону України «Про споживче кредитування», кредитодавець має право за домовленістю зі споживачем змінити черговість та строки виплат. Такий механізм є компромісним інструментом досудового врегулювання, коли боржник прагне виконати обов’язок, але не має об’єктивної можливості сплатити всю суму одразу.
Варто розрізняти реструктуризацію та продовження терміну позики. Якщо вас цікавить ситуація, коли компанія автоматично продовжує дію договору з щоденним нарахуванням максимальних процентів, ознайомтеся з нашим окремим матеріалом про те, чому виникає автопролонгація мікропозики та як діяти в такому випадку. Реструктуризація, на відміну від платної пролонгації, спрямована на поступове повне погашення боргу без додаткового фінансового обтяження.
Кому підходить реструктуризація мікропозики в МФО та які її переваги
Процедура перегляду умов кредитування підходить громадянам, які зіткнулися з раптовим падінням доходу через втрату роботи, вимушений переїзд, тяжке захворювання або отримання статусу внутрішньо переміщеної особи. Головна перевага полягає в тому, що після оформлення реструктуризації позичальник отримує фіксовану суму боргу та припиняє щоденне зростання заборгованості.
Крім того, своєчасна письмова ініціатива демонструє добросовісність боржника та унеможливлює звинувачення у шахрайстві чи свідомому ухиленні від повернення коштів. Позичальник уникає постійних дзвінків колекторів і отримує чіткий фінансовий коридор для поступового розрахунку за кредитом.
Добровільний та імперативний порядок перегляду кредитних умов
У звичайних умовах фінансова компанія самостійно приймає рішення щодо погодження реструктуризації, спираючись на статтю 651 Цивільного кодексу України, яка передбачає зміну договору за взаємною згодою сторін. Проте чинне законодавство містить випадки, коли кредитор зобов’язаний піти назустріч позичальнику в силу прямої вимоги закону.
Зокрема, пункт 7-1 розділу IV Закону України «Про споживче кредитування» встановлює обов’язок фінансових установ реструктуризувати споживчі кредити без застави для окремих категорій громадян під час воєнного стану. Якщо договір було оформлено до початку повномасштабного вторгнення, а споживач належить до соціально захищених груп, кредитор не має права відмовити у задоволенні поданої заяви.
Послуги адвокатського бюро ЮРКОНСАЛТ з реструктуризації боргів МФО
- Правовий аналіз договорів мікропозик, розрахунок фактичного залишку боргу та перевірка нарахувань на відповідність закону.
- Підготовка та направлення офіційної заяви про реструктуризацію заборгованості з повним пакетом підтвердних доказів.
- Проведення переговорів з юридичними департаментами фінансових установ та колекторськими агентствами від імені клієнта.
- Контроль за складанням додаткових угод, гарантійних листів та графіків платежів із виключенням неправомірних відсотків.
- Оскарження незаконних відмов у наданні обов’язкової реструктуризації до Національного банку України та в судовому порядку.
Як скласти заяву про реструктуризацію кредитної заборгованості
Письмова заява про реструктуризацію кредитної заборгованості є базовим процесуальним документом, з якого розпочинається офіційний діалог із фінансовою компанією. У ній необхідно викласти фактичні обставини укладення кредитного договору, зазначити точні реквізити сторін, описати поважні причини неможливості своєчасної оплати та запропонувати реалістичний щомісячний графік погашення боргу. Складання цього документа потребує чітких юридичних формулювань без зайвих емоцій.
Позичальникам важливо знати, що усна домовленість під час телефонної розмови з представником гарячої лінії не створює жодних юридичних зобов’язань для МФО. Якщо ви не подасте офіційну письмову заяву з посиланням на нормативну базу, будь-який внесений платіж буде зараховано в рахунок погашення штрафів або відсотків, а основне тіло позики залишиться незмінним.
Обов'язкові реквізити та зміст заяви до МФО
У шапці заяви вказується повне офіційне найменування фінансової установи з ЄДРПОУ та юридичною адресою, а також паспортні дані, РНОКПП, фактична адреса проживання та номер телефону позичальника. В описовій частині наводяться дата і номер кредитного договору, сума отриманих коштів, історія попередніх оплат та об’єктивні обставини погіршення платоспроможності.
У прохальній частині необхідно сформулювати конкретні вимоги: зупинити щоденні нарахування відсотків і штрафів, зафіксувати залишок заборгованості, списати неправомірну неустойку та надати розстрочення рівними частинами на строк від 6 до 12 місяців. Обов’язково додається перелік письмових доказів, дата та особистий підпис заявника.
Способи направлення та фіксація отримання заяви кредитором
Заяву про реструктуризацію слід надсилати цінним поштовим листом з описом вкладення та повідомленням про вручення на юридичну адресу компанії через відділення оператора «Укрпошта». Збережена фіскальна квитанція та опис вкладення з поштовим штемпелем слугують беззаперечним доказом спроби досудового врегулювання спору в суді або Національному банку України.
Альтернативним законним шляхом є надсилання звернення на офіційну електронну пошту МФО з обов’язковим накладенням Кваліфікованого електронного підпису (КЕП). Листування через неофіційні месенджери на зразок Viber чи Telegram не має доказової сили та не визнається регулятором як належне звернення споживача фінансових послуг.
Покроковий алгоритм оформлення реструктуризації мікропозики
- Проведіть аудит усіх укладених договорів позики та виписок по банківських картах, щоб точно розрахувати фактично отримане тіло кредиту та суму вже сплачених коштів.
- Зберіть офіційні підтвердні документи про зниження доходів: довідку про доходи з ПФУ (ОК-5 або ОК-7), копію наказу про звільнення, медичні виписки або довідку внутрішньо переміщеної особи.
- Складіть аргументовану письмову заяву про реструктуризацію заборгованості з посиланням на Закон «Про споживче кредитування» та законодавство воєнного стану.
- Надішліть заяву з додатками на юридичну адресу МФО цінним листом з описом вкладення через Укрпошту або офіційним електронним листом з накладенням КЕП.
- Перевірте наданий проект додаткової угоди або гарантійний лист на відсутність прихованих комісій, списання штрафів та повне припинення щоденних нарахувань перед підписанням.
Як реструктуризувати кредит у МФО: покроковий алгоритм дій
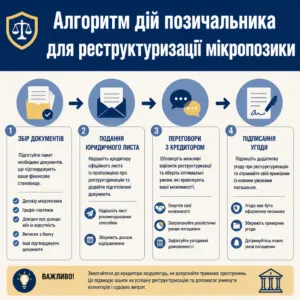
Щоб зрозуміти, як реструктуризувати кредит у мікрофінансовій організації без юридичних помилок, позичальнику необхідно дотримуватися чіткої послідовності дій: від збору первинних фінансових документів до підписання додаткової угоди. Комплексний підхід дозволяє уникнути передачі справи до колекторських компаній та блокує необґрунтоване нарахування процентів. Головне правило успішного процесу — звертатися до кредитора заздалегідь, не очікуючи багатомісячного прострочення.
Якщо ви прагнете комплексно розібратися у механізмах захисту від надмірних вимог фінансових компаній, корисно дізнатися, як фахівці радять домовитися з кредитором до суду та вийти з конфлікту з мінімальними втратами. Дотримання покрокової інструкції переводить спір у цивілізоване правове русло.
Етап підготовки: аудит договорів та розрахунок реального боргу
Першим кроком є детальний аналіз кредитної угоди, графіка платежів та квитанцій про всі раніше здійснені транзакції. Позичальнику необхідно порахувати, скільки коштів було отримано «на руки» і яку суму вже сплачено за період користування позикою, включаючи комісії та супутні платежі.
Згідно з практикою, яку висловив Касаційний цивільний суд у складі Верховного Суду в постанові від 09.09.2026 у справі № 953/6355/24, позичальник має повне право вимагати надання належного розрахунку боргу, припинення незаконного нарахування відсотків та зарахування сплачених сум у тіло кредиту. Ця правова позиція слугує надійним фундаментом для формування вимог у зверненні.
Оформлення домовленостей: додаткова угода чи гарантійний лист
Будь-яка домовленість про реструктуризацію повинна мати належну письмову форму згідно зі статтею 654 Цивільного кодексу України. Позичальник повинен підписати офіційну додаткову угоду до кредитного договору (власноруч на папері або за допомогою електронного підпису в особистому кабінеті) або отримати гарантійний лист із підписом уповноваженої особи та печаткою установи.
У документі мають бути чітко зафіксовані: остаточна сума заборгованості, термін дії розстрочення, щомісячний графік із датами та банківськими реквізитами. Обов’язковим пунктом є зобов’язання фінансової компанії закрити кредит і видати довідку про відсутність претензій після сплати фінального платежу.
Документи, які потрібні для реструктуризації мікропозики
Щоб успішно реструктуризувати мікропозику, позичальник зобов’язаний надати кредитору офіційні документи, що підтверджують об’єктивне погіршення матеріального становища. МФО рідко йдуть на компроміс на підставі голослівних заяв, проте наявність офіційних довідок з державних органів чи медичних установ позбавляє фінансову установу аргументів для безпідставної відмови. Чим повнішим є підготовлений пакет документів, тим вищі шанси на списання відсотків та отримання тривалого розстрочення.
Як роз’яснює Національний банк України на просвітницькому порталі НБУ «Гаразд», надання підтвердних довідок про неплатоспроможність є обов’язковою передумовою для перегляду умов кредитування в небанківських установах. Документи мають бути актуальними та містити всі обов’язкові реквізити: дату видачі, вихідний номер, підпис посадової особи та мокру печатку або КЕП.
Підтвердження втрати доходу та неплатоспроможності
Основним доказом погіршення фінансового стану виступає довідка за формою ОК-5 або ОК-7 з Пенсійного фонду України, яка відображає відсутність страхових внесків чи зниження рівня заробітної плати. Також позичальник може надати копію трудової книжки з записом про звільнення, наказ роботодавця про призупинення дії трудового договору або довідку з Державного центру зайнятості про набуття статусу безробітного.
Якщо зниження заробітку спричинене проблемами зі здоров’ям, до заяви додаються виписні епікризи зі стаціонару, копії медичних карт про проходження тривалого лікування, довідки медико-соціальної експертної комісії (МСЕК) про встановлення групи інвалідності або чеки на придбання дороговартісних медикаментів.
Спеціальні документи для вимушених переселенців та потерпілих осіб
Для громадян, які залишили зону активних бойових дій або тимчасово окуповану територію, ключовим документом є довідка про взяття на облік внутрішньо переміщеної особи (ВПО). До неї слід долучити витяг з реєстру територіальної громади щодо зареєстрованого місця проживання та довідку управління соціального захисту населення про розмір щомісячної грошової допомоги на проживання.
У разі пошкодження або знищення нерухомого майна внаслідок збройної агресії додається витяг із Державного реєстру пошкодженого та знищеного майна або акт обстеження житла органом місцевого самоврядування. Ці докази мають вирішальне значення під час застосування імперативних норм законодавства.
Зразок заяви про реструктуризацію кредитної заборгованості в МФО
Зразок заяви про реструктуризацію кредитної заборгованості в МФО
Керівнику ТОВ «[Найменування фінансової компанії / МФО]»
Код ЄДРПОУ: [Код ЄДРПОУ юридичної особи]
Юридична адреса: [Індекс, область, місто, вулиця, номер будинку]
Позичальника (Заявника): [Прізвище, ім’я, по батькові повністю]
РНОКПП (ІПН): [Податковий номер з 10 цифр]
Паспорт: серія [серія] № [номер] (або ID-картка № [номер], орган видачі [код])
Адреса реєстрації та листування: [Індекс, місто, вулиця, будинок, квартира]
Номер засобу зв’язку: +38 (XXX) XXX-XX-XX
Адреса електронної пошти: [електронна адреса]
ЗАЯВА
про реструктуризацію кредитної заборгованості
«___» ________ 20__ року між мною, [Прізвище, ім’я, по батькові позичальника], та ТОВ «[Найменування кредитора]» було укладено Договір про споживчий кредит № [Номер договору] на суму [Сума цифрами та словами] гривень зі строком повернення до «___» ________ 20__ року.
До певного часу я належним чином виконував(ла) свої зобов’язання за вказаним кредитним договором. Проте станом на дату подання цієї заяви виконання умов договору в первинному обсязі стало об’єктивно неможливим через істотну зміну життєвих обставин та суттєве зниження рівня доходів, викликане: [вказати причину: втрата робочого місця у зв’язку з військовими діями / переміщення з території ведення активних бойових дій та отримання статусу ВПО / тяжке захворювання, стаціонарне лікування та значні витрати на медикаменти / призупинення трудового договору / мобілізація до лав ЗСУ].
Відповідно до частини 1 статті 17 Закону України «Про споживче кредитування», кредитодавець має право за погодженням із споживачем здійснювати реструктуризацію зобов’язань за договором про споживчий кредит шляхом зміни істотних умов повернення позики.
Крім того, пунктом 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України та положеннями Закону України № 2120-IX встановлено, що у період дії в Україні воєнного стану та у 30-денний строк після його закінчення споживач звільняється від відповідальності перед кредитодавцем за прострочення виконання зобов’язань за договором про споживчий кредит, у тому числі від обов’язку сплати неустойки (штрафу, пені) та інших платежів, передбачених договором за прострочення.
Я не відмовляюся від виконання взятих на себе грошових зобов’язань, прагну врегулювати заборгованість мирним шляхом та повернути суму отриманого тіла кредиту на посильних і прозорих умовах.
Враховуючи викладене, керуючись статтею 17 Закону України «Про споживче кредитування», статтями 526, 651, 654 Цивільного кодексу України та законодавством воєнного стану, —
ПРОШУ:
- Здійснити добровільну реструктуризацію кредитної заборгованості за Договором про споживчий кредит № [Номер договору] від «___» ________ 20__ року.
- Зупинити нарахування щоденних відсотків, комісій, штрафів та пені за зазначеним договором, починаючи з дати отримання фінансовою установою цієї заяви.
- Списати в повному обсязі неправомірно нараховані штрафні санкції та пеню відповідно до імперативних вимог законодавства періоду воєнного стану.
- Зафіксувати фактичний залишок заборгованості (тіло кредиту) у розмірі [Сума залишку цифрами] ([сума словами]) гривень.
- Надати розстрочення виплати зафіксованої суми рівними щомісячними платежами у розмірі [Посильна сума щомісячного платежу, наприклад 1500] гривень строком на [Кількість місяців, наприклад 6 або 12] місяців відповідно до погодженого графіку виплат.
- Підготувати та надати мені на підпис належним чином оформлений проект Додаткової угоди до кредитного договору (або гарантійний лист із фіксацією фінальних умов та реквізитів).
- Про прийняте рішення щодо задоволення заяви повідомити мене письмово у встановлений законом строк за адресою для листування: [Адреса] або на адресу електронної пошти: [e-mail].
Додатки:
- Копія паспорта громадянина України та реєстраційного номера облікової картки платника податків (РНОКПП) на [__] арк.;
- Копія кредитного договору № [Номер договору] на [__] арк.;
- Документи, що підтверджують неплатоспроможність та погіршення фінансового становища (довідка ОК-5/ОК-7 / копія наказу про скорочення або призупинення трудових відносин / довідка про взяття на облік ВПО / виписні медичні епікризи та чеки / копія військового квитка) на [__] арк.
«___» ____________ 20__ року _______________ / [Прізвище, ініціали позичальника] /
Чи зупиняється нарахування відсотків під час розгляду заяви
Сам факт подання заяви про реструктуризацію боргу не зупиняє автоматично нарахування відсотків, якщо інше прямо не встановлено законом або спеціальною домовленістю з кредитором. До моменту підписання додаткової угоди первинний кредитний договір зберігає юридичну силу, тому фінансова компанія формально продовжує розраховувати плату за користування коштами за базовою ставкою. Саме тому позичальнику необхідно вимагати якнайшвидшого розгляду звернення та призупинення нарахувань з дати реєстрації вхідного листа.
Водночас нарахування штрафів та пені у цей період є абсолютно незаконним. Законодавство воєнного стану повністю блокує застосування штрафних санкцій до позичальників за споживчими позиками, що робить будь-які додаткові стягнення протиправними.
Законодавча заборона нарахування штрафів та пені під час воєнного стану
Відповідно до пункту 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України та пункту 6 розділу IV Закону України «Про споживче кредитування», у період дії воєнного стану та протягом 30 днів після його припинення позичальник звільняється від відповідальності за прострочення зобов’язань. Кредитодавцю суворо заборонено стягувати неустойку, пеню або штрафи за порушення графіків платежів.
Цю імперативну норму підтвердив Верховний Суд у постанові від 31.01.2024 у справі № 183/7850/22, де суд наголосив: усі штрафи та пені, нараховані за кредитами під час дії воєнного стану, не підлягають сплаті та повинні бути повністю списані кредитором. Включення таких сум до нового графіка реструктуризації є грубим порушенням прав споживача.
Як зафіксувати зупинення процентної ставки у проекті угоди
Під час узгодження проєкту нових умов позичальник повинен перевірити пункт щодо процентної ставки на період розстрочення. У додатковій угоді має бути прямо вказано, що з моменту набуття чинності документом нарахування щоденних процентів зупиняється або їх розмір знижується до символічної фіксованої ставки (наприклад, 0,01% річних).
Якщо МФО пропонує розбити борг на кілька місяців, але при цьому продовжує щоденно нараховувати стандартні відсотки на залишок тіла, таку пропозицію не можна вважати повноцінною реструктуризацією. Такий варіант лише поглиблює боргову яму та призводить до чергового дефолту позичальника.
Що робити у разі відмови МФО від реструктуризації
Якщо мікрофінансова організація надіслала письмову відмову або взагалі проігнорувала звернення позичальника, продовжуючи психологічний тиск та нарахування санкцій, необхідно перейти до активного адміністративного захисту. Залишати незаконну відмову без реагування не можна, адже бездіяльність розв’язує руки колекторам та збільшує розмір необґрунтованих вимог. Закон надає споживачу фінансових послуг дієві важелі впливу на недобросовісних кредиторів.
Для розуміння загального регулювання небанківського фінансового сектору радимо ознайомитися з матеріалом про юридичні аспекти роботи мікрофінансових організацій в Україні. Регуляторні вимоги НБУ до небанківських установ є доволі суворими, тому скарга до регулятора часто змушує компанію сісти за стіл переговорів.
Подання скарги до Національного банку України
Національний банк України є прямим регулятором ринку небанківських фінансових послуг та уповноважений застосовувати санкції до МФО за порушення прав споживачів. Якщо компанія порушує норми обов’язкової реструктуризації, ігнорує мораторій на штрафи або застосовує неетичні методи стягнення, слід негайно подати скаргу до Управління захисту прав споживачів фінансових послуг НБУ.
До скарги додаються копія кредитного договору, копія надісланої заяви з поштовою квитанцією та письмова відповідь кредитора (за наявності). Регулятор проводить перевірку дотримання ліцензійних умов та зобов’язує фінансову установу усунути виявлені правопорушення у визначений строк.
Судовий примус кредитора до проведення реструктуризації
У випадках, коли позичальник підпадає під імперативні норми закону (наприклад, п. 7-1 розділу IV Закону «Про споживче кредитування»), відмова МФО може бути визнана протиправною в судовому порядку. Позичальник має право звернутися з позовом про визнання відмови незаконною та зобов’язання кредитодавця здійснити обов’язкову реструктуризацію.
Ця позиція підтверджена судовою практикою найвищої інстанції. У постанові від 22.01.2025 у справі № 523/17564/21 Касаційний цивільний суд у складі Верховного Суду наголосив, що право споживача вимагати обов’язкової реструктуризації є безумовним, а відмова фінансової компанії суперечить принципам добросовісності та положенням спеціального законодавства.
Особливості врегулювання заборгованості для військовослужбовців та переселенців
Військовослужбовці Збройних Сил України, мобілізовані громадяни, учасники бойових дій та внутрішньо переміщені особи мають спеціальний правовий статус, який передбачає суттєві пільги при врегулюванні кредитних зобов’язань. Держава встановила підвищені стандарти захисту захисників та громадян, які постраждали від бойових дій, зобов’язавши МФО зупинити нарахування будь-яких відсотків за користування позикою на час служби. Невиконання цих правил фінансовими установами є грубим порушенням закону.
Правова допомога адвокатського бюро «ЮРКОНСАЛТ» у таких справах дозволяє повністю звільнити захисників від кредитного тиску. Наприклад, в успішній судовій практиці бюро вдалося відстояти обов’язкову реструктуризацію кредиту та домогтися кардинального зменшення суми фінансових вимог кредитора.
Повне списання відсотків та неустойки військовослужбовцям
Відповідно до пункту 15 статті 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», військовослужбовцям з початку і до закінчення особливого періоду не нараховуються проценти за користування кредитом, а також штрафні санкції та пеня. Якщо позичальник надав довідку про проходження військової служби за формою № 5 або копію військового квитка з відміткою про мобілізацію, кредитор зобов’язаний списати всі проценти, нараховані з дати призову.
У разі реструктуризації заборгованості для військового підлягає сплаті виключно фактично непогашене тіло кредиту, яке розбивається на посильні щомісячні платежі без нарахування жодних відсоткових ставок. Будь-які спроби МФО вимагати сплату процентів є протиправними та тягнуть за собою накладення штрафу з боку НБУ.
Критерії обов'язкової реструктуризації для внутрішньо переміщених осіб
Внутрішньо переміщені особи мають законне право на проведення обов’язкової реструктуризації споживчих кредитів без застави відповідно до положень Закону України № 3156-IX. Для застосування цієї пільги договір має бути оформлений до 24 лютого 2022 року, а розмір заборгованості не повинен бути предметом судового розгляду чи відкритого виконавчого провадження.
Додатковою умовою є відповідність позичальника соціальним критеріям: єдиним джерелом доходу громадянина є державна соціальна допомога, пенсія чи виплати по безробіттю, або якщо у складі сім’ї є особи з інвалідністю внаслідок війни. У таких випадках строк розстрочення може становити до 36 місяців, а всі неправомірно нараховані відсотки понад розмір тіла кредиту підлягають безумовному анулюванню.
Потрібна кваліфікована допомога з реструктуризацією мікропозики?
Самостійні спроби домовитися з мікрофінансовими компаніями нерідко закінчуються тиском колекторів, телефонним спамом та відхиленням заяв без пояснення причин. Кредитори зацікавлені в максимальному стягненні щоденних процентів, тому навмисно ігнорують прохання боржників про перегляд графіка платежів.
Адвокатське бюро «ЮРКОНСАЛТ» здійснює професійний захист позичальників у спорах з фінансовими установами. Ми самостійно готуємо юридично обґрунтовану заяву про реструктуризацію кредитної заборгованості, ведемо офіційну претензійну переписку, фіксуємо списання нарахованих штрафів та контролюємо укладення безпечної додаткової угоди. Звертайтеся за правовою консультацією до фахівців адвокатського бюро «ЮРКОНСАЛТ».запишіться на зустріч в офісах бюро у Києві чи Запоріжжі за телефоном +38 (050) 101-82-28.
Часті питання про реструктуризацію мікропозик у МФО
Коли найкраще подавати заяву про реструктуризацію кредиту в МФО?
Оптимальний час для направлення заяви — за 3-5 днів до дати обов’язкового платежу або протягом перших 10-14 днів після виникнення прострочення. Своєчасне звернення запобігає передачі справи до колекторських компаній, мінімізує кредитні ризики та свідчить про добросовісність дій позичальника.
Чи зупиняється нарахування відсотків під час розгляду заяви про реструктуризацію?
Ні, автоматичного призупинення процентів під час опрацювання звернення законом не встановлено, тому базова ставка продовжує формально нараховуватися до моменту підписання додаткової угоди. Водночас у самій заяві слід вимагати фіксації суми боргу з дня її отримання кредитором, а нарахування штрафів та пені під час воєнного стану суворо заборонено відповідно до пункту 18 розділу «Прикінцеві та перехідні положення» ЦК України.
Які документи підтверджують неплатоспроможність для мікрофінансової організації?
До заяви додаються офіційні довідки форми ОК-5 чи ОК-7 з Пенсійного фонду України, виписка з наказу про звільнення або призупинення дії трудового договору, довідка про облік безробітного, медичні виписки про стаціонарне лікування чи встановлення інвалідності, а для внутрішньо переміщених осіб — чинна довідка ВПО. Документи повинні містити підписи уповноважених осіб та печатки державних органів.
Що робити, якщо МФО категорично відмовляє у реструктуризації боргу?
Якщо кредитор безпідставно відмовляє у реструктуризації або ігнорує звернення, необхідно направити офіційну скаргу до Національного банку України через електронну приймальню або письмово. У випадках, коли позичальник має обов’язкове право на реструктуризацію згідно з пунктом 7-1 розділу IV Закону «Про споживче кредитування», відмова оскаржується в судовому порядку.
Чи має право кредитор вимагати сплати штрафів та пені під час воєнного стану?
Ні, будь-які вимоги щодо сплати неустойки, штрафів або пені за простроченими споживчими мікропозиками у період дії воєнного стану є абсолютно протиправними. Згідно з позицією Верховного Суду у постанові від 31.01.2024 у справі № 183/7850/22, кредитор зобов’язаний списати всі нараховані за цей період санкції та не має права включати їх до графіка виплат.
Прочитати на: мовою
Доброго дня! Я цікавлюся можливістю реструктуризації боргу по мікрофінансовій організації. Я знаходжуся за кордоном і маю один кредит на суму 100000 грн. Які документи потрібні для цього процесу?
Доброго дня, Олеже! Для реструктуризації боргу вам знадобляться кредитний договір та довідка про вашу фінансову ситуацію. Також рекомендую підготувати документи, що підтверджують ваш статус за кордоном. Якщо у вас виникнуть додаткові питання, звертайтеся, ми готові допомогти.
в мене заборгованість в Монобанк. вже іде мінус, чи можу я суму заборгованість розділити на частини без процентів і виплачувати?
можна звернутися до банку для реструктуризації, проте в кожного банку свої програми та умови. чіткого закону немає для реструктуризації нажаль