
Пеня за несплату податків та фінансові штрафи нараховуються підприємцям автоматично у разі прострочення платежів до бюджету. Для фізичних осіб-підприємців це створює ризик швидкого накопичення боргу та втрати права перебувати на спрощеній системі оподаткування.
Податкове законодавство чітко розмежовує фіксовані штрафні санкції та щоденну пеню залежно від обраної групи спрощеної системи. Розуміння правил нарахування дозволяє вчасно виявити технічну помилку, оскаржити неправомірні вимоги контролерів або мінімізувати фінансові втрати бізнесу.
Коротко про нарахування штрафів та пені
- Штраф для ФОП 3 групи становить 5% при затримці до 30 днів та 10% понад 30 днів.
- Для ФОП 1 та 2 груп штраф за несплату авансового внеску є фіксованим і складає 50% ставки.
- Пеня при самостійній сплаті нараховується лише з 91-го дня від облікової ставки НБУ.
- Фіксована пеня 0,1% за день діє виключно для ЄСВ і не застосовується до єдиного податку.
Зміст:
Штраф за несвоєчасну сплату єдиного податку для різних груп ФОП
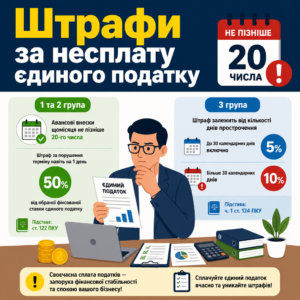
Штраф за несвоєчасну сплату єдиного податку розраховується за різними правилами залежно від того, на якій саме групі спрощеної системи працює підприємець. Законодавство диференціює відповідальність для платників фіксованих авансових внесків та платників, які сплачують відсоток від отриманого доходу.
Для підприємців третьої групи діє прогресивна шкала фінансових санкцій, яка безпосередньо прив’язана до кількості днів прострочення платежу. Згідно з ч. 1 ст. 124 Податкового кодексу України: «У разі якщо платник податків не сплачує узгоджену суму грошового зобов’язання… протягом строків, визначених цим Кодексом, такий платник податків притягується до відповідальності у вигляді штрафу в таких розмірах: при затримці до 30 календарних днів включно, наступних за останнім днем строку сплати суми грошового зобов’язання, — у розмірі 5 відсотків погашеної суми податкового боргу; при затримці більше 30 календарних днів, наступних за останнім днем строку сплати суми грошового зобов’язання, — у розмірі 10 відсотків погашеної суми податкового боргу».
Для платників першої та другої груп логіка застосування санкцій кардинально інша, адже вони зобов’язані перераховувати авансові внески щомісяця не пізніше 20-го числа. За порушення цього терміну навіть на один день настає відповідальність за ст. 122 ПКУ у вигляді штрафу в розмірі 50% від обраної фіксованої ставки єдиного податку незалежно від суми фактичної недоплати.
Порівняння розмірів штрафних санкцій для ФОП
Щоб наочно зорієнтуватися у відповідальності за несвоєчасну сплату єдиного податку, варто враховувати базові критерії кожної групи платників:
| Група спрощеної системи | Характер платежу | Розмір штрафу за порушення строку |
|---|---|---|
| ФОП 1 та 2 групи | Щомісячний авансовий внесок | 50% від встановленої ставки податку |
| ФОП 3 групи (до 30 днів) | Квартальний платіж за декларацією | 5% від суми погашеного податкового боргу |
| ФОП 3 групи (понад 30 днів) | Квартальний платіж за декларацією | 10% від суми погашеного податкового боргу |
Практичні ризики несвоєчасного перерахування коштів
У нашій практиці був випадок, коли підприємець другої групи перерахував кошти 21-го числа замість 20-го через банківські вихідні дні, розраховуючи на перенесення строку сплати. Проте правило перенесення вихідного дня діє лише для подання звітності, а не для сплати авансових внесків, тому податкова правомірно застосувала штраф 50% ставки.
Крім прямого штрафу, тривале прострочення створює загрозу втрати права перебувати на спрощеній системі, якщо борг обліковується на перше число місяця протягом двох послідовних кварталів.
Як нараховується пеня за несплату податків та міф про ставку
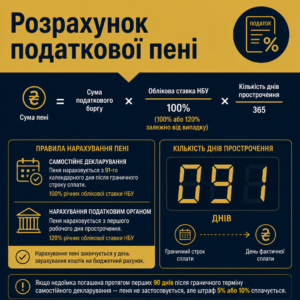
Пеня за несплату податків для платників єдиного податку нараховується не за фіксованою ставкою, а виключно на основі облікової ставки Національного банку України. Серед підприємців поширена омана щодо щоденного нарахування 0,1% пені, проте ця фіксована ставка застосовується виключно до заборгованості з єдиного соціального внеску, а не до єдиного податку.
Для єдиного податку порядок обчислення пені регулюється нормами статті 129 Податкового кодексу України. Момент початку нарахування санкції прямо залежить від суб’єкта, який визначив податкове зобов’язання:
- Самостійне декларування підприємцем. Нарахування пені розпочинається лише з 91-го календарного дня, наступного за останнім днем граничного строку сплати зобов’язання, з розрахунку 100% річних облікової ставки НБУ за кожен день боргу.
- Нарахування податковим органом. Якщо недоплату виявлено під час перевірки ДПС, пеня нараховується з першого робочого дня прострочення з розрахунку 120% річних облікової ставки НБУ.
- День фактичної сплати. Нарахування пені закінчується у день зарахування коштів на бюджетний рахунок, і цей день включається до періоду розрахунку.
Таким чином, якщо підприємець самостійно виявив помилку та погасив недоїмку протягом перших 90 днів після граничного терміну, пеня до нього не застосовується взагалі, хоча обов’язок сплатити штраф 5% або 10% залишається.
Особливості зарахування коштів та черговість платежів
Платіжна система податкових органів зараховує будь-які надходження у суворій послідовності: спочатку погашається основне тіло зобов’язання, потім штрафи, і лише в останню чергу — пеня. Вказати у платіжній інструкції інше призначення не вдасться, оскільки черговість встановлена законом імперативно.
Судова практика щодо протиправного відображення пені
Нерідко податкові органи безпідставно відображають борги та санкції в автоматизованих базах без належного оформлення рішень. Касаційний адміністративний суд у складі Верховного Суду у справі № 805/21/18-а від 26.02.2025 зазначив: «Податкова не має права примушувати підприємця платити пеню та штрафи, просто намалювавши борг в Електронному кабінеті».
У цій справі суд визнав протиправними дії податкового органу щодо нарахування санкцій і пені в електронних системах ДПС та скасував спірне повідомлення-рішення. Аналогічний захист прав бізнесу підтверджує наша схожа справа про скасування податкових повідомлень-рішень, де суд підтвердив неправомірність необґрунтованих нарахувань контролерів.
Як діяти підприємцю при виявленні неправомірних нарахувань
- Перевірте інтегровану картку. Увійдіть до електронного кабінету платника податків та замовте витяг про стан розрахунків з бюджетом для з’ясування підстав нарахування боргу.
- Зберіть платіжні документи. Знайдіть банківські квитанції, що підтверджують дату та реквізити фактичного перерахування коштів до бюджету.
- Отримайте довідку банку. Якщо затримка сталася під час банківського процесингу, візьміть офіційне підтвердження дати прийняття платіжної інструкції.
- Подайте заяву про врегулювання. Надішліть офіційне звернення до контролюючого органу з вимогою провести звірку розрахунків та анулювати безпідставні санкції.
Підстави для звільнення від сплати штрафів та пені
Законодавство встановлює вичерпний перелік обставин, коли нараховані штрафні санкції та пеня підлягають безумовному анулюванню або не повинні застосовуватися взагалі. Головним критерієм тут виступає відсутність прямої вини платника податків у виникненні заборгованості.
Підприємець повністю звільняється від відповідальності у таких випадках:
- Помилка банківської установи. Якщо платіж було ініційовано вчасно, але кошти не надійшли до бюджету через затримку банку або технічний збій оператора платіжної системи.
- Сплата на неналежний рахунок. Якщо кошти перераховано вчасно, але з помилковим кодом класифікації доходів, за умови своєчасного подання заяви про перенесення коштів.
- Дія на підставі консультації. Якщо платник застосовував письмову або індивідуальну податкову консультацію, видану контролюючим органом.
- Обставини непереборної сили. Наявність підтвердженої неможливості виконання податкових обов’язків у період воєнного стану або перебування на військовій службі.
У спорах щодо безпідставних податкових вимог судова практика стоїть на боці сумлінного бізнесу, що демонструє наш кейс про скасування боргу ЄСВ для ФОП, де неправомірно нараховану заборгованість було виключено з інтегрованої картки.
Дії підприємця при помилковій сплаті податку
Якщо кошти було помилково відправлено на інший бюджетний рахунок, необхідно оперативно подати заяву через Електронний кабінет платника податків ДПС України про повернення або перекидання коштів. Своєчасне повідомлення податкового органу дозволяє уникнути незаконного нарахування пені на підставі підпункту 129.9.8 ПКУ.
Перевірка статусу розрахунків через державні сервіси
Контролювати відсутність штучного податкового боргу та отримувати своєчасні сповіщення про нарахування допомагає офіційний мобільний додаток або Портал державних послуг «Дія». Регулярна перевірка інтегрованої картки дозволяє виявити нерознесені платежі до моменту формування податкової вимоги.
Юридична допомога у спорах з податковими органами
- Аналіз стану розрахунків. Проводимо аудит інтегрованої картки платника та виявляємо технічні й процедурні помилки нарахування санкцій.
- Підготовка заяв та скарг. Формуємо вмотивовані заяви на звірку розрахунків та адміністративні скарги на неправомірні податкові рішення.
- Захист спрощеної системи. Запобігаємо примусовому скасуванню реєстрації платника єдиного податку через спірний податковий борг.
- Судовий супровід. Представляємо інтереси підприємця в адміністративному суді для повного скасування протиправних повідомлень-рішень.
Захистіть свій бізнес від безпідставних податкових санкцій
Неправомірне нарахування штрафів або пені в кабінеті платника блокує нормальну діяльність підприємця та створює загрозу втрати статусу платника єдиного податку. Якщо контролюючий орган відмовляється провести коректну звірку чи скасувати безпідставні нарахування, зверніться за кваліфікованою допомогою до податкового юриста для захисту інтересів у взаємовідносинах з ДПС.
Питання про штрафи та пеню для ФОП
Коли починає нараховуватися пеня за несплату єдиного податку для 3 групи?
Якщо підприємець самостійно виявив прострочення та сплачує борг, пеня нараховується починаючи з 91-го календарного дня після закінчення граничного строку сплати. Перші 90 днів діє пільговий період, коли пеня не нараховується. Якщо борг виявлено контролюючим органом під час перевірки, нарахування пені розпочинається з першого робочого дня прострочення.
Як розраховується штраф 5% та 10% для платників єдиного податку?
Розмір штрафу залежить від строку затримки сплати узгодженого зобов’язання. При затримці сплати до 30 календарних днів включно штраф становить 5% від фактично сплаченої суми податкового боргу. Якщо затримка перевищує 30 календарних днів, штраф збільшується до 10% від погашеної суми заборгованості.
Чи нараховується штраф якщо банк затримав перерахування податку?
Штрафні санкції та пеня не застосовуються, якщо платіжне доручення було прийняте банком до виконання в межах граничного строку, але кошти надійшли до бюджету із запізненням через операційні затримки банку. Для підтвердження відсутності вини підприємцю слід надати податковій довідку банку з датою та часом ініціювання транзакції.
Чи можуть анулювати статус єдиного податку за несплату штрафу?
Анулювання статусу платника єдиного податку відбувається лише у разі наявності податкового боргу на кожне перше число місяця протягом двох послідовних кварталів у сумі, що перевищує 3060 гривень. Разова короткострокова несплата штрафу чи пені не призводить до автоматичного переведення на загальну систему.
Прочитати на: мовою