
Налог на недвижимое имущество, отличное от земельного участка, является обязательным платежом для многих украинцев, которые владеют жилыми или коммерческими объектами. Государство ежегодно начисляет этот сбор, однако далеко не все владельцы знают о своих правах на льготы или о том, как правильно рассчитать сумму к уплате. Несвоевременная уплата или игнорирование налоговых уведомлений может привести к штрафам и даже аресту счетов, поэтому важно разобраться в тонкостях законодательства о налогах и сборах при операциях с недвижимостью.
В этом материале мы подробно рассмотрим, кто именно должен уплачивать налог на недвижимое имущество, какие ставки действуют в разных регионах, кто полностью освобожден от этой обязанности во время военного положения и как действовать, если налоговая служба ошиблась в расчетах.
Главное о налоге на недвижимость
- Льготная площадь. Государство не облагает налогом квартиры до 60 кв. м и жилые дома до 120 кв. м для физических лиц.
- Военные льготы. Недвижимость на территориях активных боевых действий или под оккупацией полностью освобождена от налогообложения.
- Срок уплаты. Физические лица должны уплатить налог в течение 60 дней после получения уведомления-решения.
- Особый статус ФЛП. Предприниматели уплачивают налог по общим правилам для физических лиц.
Содержание:
Кто платит налог на недвижимое имущество и что является объектом
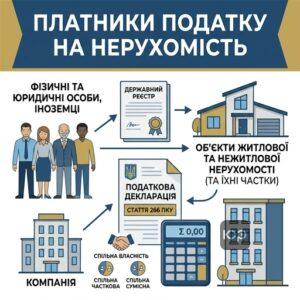
Плательщиками налога на недвижимое имущество являются физические и юридические лица, включая иностранцев, которые являются официальными владельцами жилой или нежилой недвижимости. Согласно статье 266 Налогового кодекса Украины, налогообложению подлежат как целые объекты, так и их части, если они принадлежат лицу на праве собственности.
Згідно з ч. 1 ст. 266 Податкового кодексу України: «Платниками податку є фізичні та юридичні особи, в тому числі нерезиденти, які є власниками об'єктів житлової та/або нежитлової нерухомості. Об'єктом оподаткування є об'єкт житлової та нежитлової нерухомості, в тому числі його частка.»Важно понимать, что обязанность уплаты возникает только после официальной государственной регистрации вещных прав на объект недвижимости. Если вы построили индивидуальный жилой, садовый или дачный дом, ввели его в эксплуатацию, но еще не зарегистрировали право собственности в установленном законом порядке, такой объект не является базой для начисления налога. Налоговая служба производит расчеты исключительно на основе сведений из Государственного реестра вещных прав.
В случае, когда имущество находится в общей собственности нескольких лиц, действуют особые правила. Если это общая долевая собственность, каждый владелец платит налог за свою долю. Если же имущество находится в общей совместной собственности без выделения долей в натуре (например, квартира супругов), совладельцы по взаимному согласию выбирают одно лицо, которое будет плательщиком, если иное не определено судебным решением.
Ставки налога на недвижимость и правила начисления
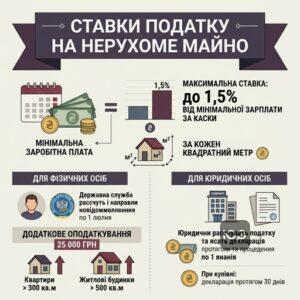
Ставки налога на недвижимость устанавливаются решениями местных советов (сельских, поселковых или городских) в зависимости от расположения и типа недвижимого имущества. Законом четко ограничен максимальный размер этой ставки: она не может превышать 1,5 процента от размера минимальной заработной платы, установленной на 1 января отчетного года, за каждый квадратный метр базы налогообложения.
Поскольку этот налог начисляется за предыдущий календарный год, для расчетов используется показатель минимальной зарплаты именно за отчетный период. Для физических лиц расчет осуществляет Государственная налоговая служба по месту регистрации владельца. Налоговики самостоятельно формируют и направляют налоговое уведомление-решение до 1 июля каждого года.
Юридические же лица обязаны самостоятельно исчислять сумму налога по состоянию на 1 января отчетного года и подавать соответствующую декларацию. Если компания покупает недвижимость в середине года, например на основании договора дарения недвижимого имущества или договора купли-продажи, она должна подать декларацию в течение 30 календарных дней с момента возникновения права собственности.
Отдельно предусмотрено дополнительное налогообложение для владельцев так называемой «элитной» недвижимости. Если площадь квартиры превышает 300 квадратных метров, или площадь жилого дома превышает 500 квадратных метров, сумма налога автоматически увеличивается на 25 000 гривен в год за каждый такой объект.
Как проверить и уплатить налог на недвижимость
- Проверьте начисления. Зайдите в Электронный кабинет плательщика налогов или дождитесь бумажного налогового уведомления-решения, которое должно поступить до 1 июля.
- Сверьте реквизиты. Убедитесь, что средства направляются на счет той территориальной громады, где фактически расположена ваша недвижимость.
- Осуществите оплату. Уплатите налог онлайн через Электронный кабинет, платежные сервисы или офлайн в кассе любого банка в течение 60 дней с момента получения уведомления.
- Сохраните квитанцию. Храните документ об оплате, чтобы избежать возможных недоразумений с налоговой службой в будущем.
Льготы по налогу на недвижимость для физических лиц
Льготы по налогу на недвижимость существенно уменьшают финансовую нагрузку на граждан, поскольку государство освобождает от налогообложения определенную площадь жилья. Также существуют иные механизмы уменьшения налогового бремени, например, налоговый вычет для физических лиц. Согласно подпункту 266.4.1 Налогового кодекса Украины, база налогообложения для физических лиц уменьшается на установленные лимиты независимо от количества объектов в собственности.
Згідно з пп. 266.4.1 п. 266.4 ст. 266 Податкового кодексу України: «База оподаткування об'єкта/об'єктів житлової нерухомості, в тому числі їх часток, що перебувають у власності фізичної особи - платника податку, зменшується: а) для квартири/квартир незалежно від їх кількості - на 60 кв. метрів; б) для житлового будинку/будинків незалежно від їх кількості - на 120 кв. метрів; в) для різних типів об'єктів житлової нерухомості... - на 180 кв. метрів.»Однако существуют случаи, когда государственная льгота полностью аннулируется. Налоговые льготы не предоставляются, если общая площадь недвижимости превышает пятикратный размер необлагаемой площади. Также вы утратите право на льготу, если имущество используется для получения дохода — сдается в аренду, лизинг, предоставляется в ссуду или используется в предпринимательской деятельности. Например, если вы сдаете квартиру площадью 70 кв. м в аренду, налог будет начислен на все 70 кв. м, а не на «избыточные» 10 кв. м.
Также стоит отметить, что физические лица-предприниматели (ФЛП) уплачивают этот налог на общих основаниях. Поскольку в Налоговом кодексе нет отдельного статуса плательщика «ФЛП» для этого налога, предприниматели владеют имуществом как обычные граждане и уплачивают налог по нормам, предусмотренным для физических лиц.
Помощь налогового адвоката в спорах с ГНС
- Анализ начислений. Подробно изучим полученное налоговое уведомление-решение и проверим правильность применения льгот и ставок.
- Подготовка документов. Составим заявление о проведении сверки данных и поможем собрать полный пакет доказательств для перерасчета налога.
- Судебное сопровождение. Представим ваши интересы в суде в случае бездействия налоговых органов или незаконного начисления налоговых обязательств.
Какое недвижимое имущество полностью освобождено от налогообложения
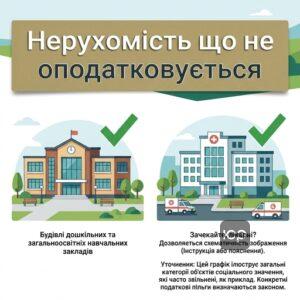
Налоговый кодекс Украины содержит широкий перечень объектов недвижимости, которые вообще не подлежат налогообложению. Это касается как государственного и коммунального имущества, так и некоторых категорий частных строений, имеющих социальное или хозяйственное значение.
В частности, к перечню имущества, которое не облагается налогом, относятся:
- здания детских домов семейного типа и общежития;
- жилая недвижимость, признанная непригодной для проживания из-за аварийного состояния по решению местного совета;
- объекты, принадлежащие детям-сиротам, детям с инвалидностью, которые воспитываются одинокими родителями (но не более одного объекта на ребенка);
- здания промышленности (код 125 Классификатора НК 018:2023) и сельскохозяйственные здания, при условии их использования по назначению непосредственно производителями и без сдачи в аренду;
- объекты религиозных организаций, которые используются исключительно для уставной деятельности;
- здания дошкольных и общеобразовательных учебных заведений независимо от формы собственности;
- жилая недвижимость многодетных или приемных семей, в которых воспитывается 5 и более детей.
При возникновении спорных вопросов относительно принадлежности имущества к льготным категориям или после регистрации права собственности на недвижимость, полученную в наследство, собственнику стоит обратиться в налоговые органы для проведения сверки и подтверждения своего статуса.
Образец заявления о проведении сверки данных по налогу на недвижимость
В Главное управление ГНС по месту регистрации плательщика
Плательщик: [ФИО, РНОКПП, адрес регистрации, телефон]ЗАЯВЛЕНИЕ
о проведении сверки данных по объектам недвижимого имущества, отличного от земельного участкаВ соответствии с подпунктом 266.7.3 пункта 266.7 статьи 266 Налогового кодекса Украины, прошу провести сверку данных по объектам жилой и/или нежилой недвижимости, которые находятся в моей собственности, размера их общей площади, права на пользование льготой по уплате налога, размера ставки налога и начисленной суммы налога.
Сообщаю, что согласно полученному налоговому уведомлению-решению № [Номер] от [Дата] мне начислен налог на недвижимое имущество в размере [Сумма] грн. Однако в начислении содержится ошибка, а именно: [указать ошибку: не учтена льгота 60 кв. м / неправильно указана площадь / объект разрушен / и т.п.].
К заявлению прилагаю копии документов, подтверждающих право собственности на недвижимое имущество и его технические характеристики:
1. Копия паспорта и РНОКПП.
2. Копия выписки из Государственного реестра вещных прав (или иного документа о праве собственности).
3. Копия технического паспорта объекта недвижимого имущества.[Дата] /Подпись/ [ФИО]
Особенности уплаты налога на недвижимость во время военного положения
Налог на недвижимость во время военного положения претерпел существенные изменения с целью поддержки граждан и бизнеса, чье имущество пострадало от боевых действий или оказалось в оккупации. Кроме того, стоит обратить внимание и на плату за землю во время военного положения и льготы. Закон Украины № 3050-IX внес важные изменения в подпункт 69.22 Переходных положений Налогового кодекса Украины.
Згідно з пп. 69.22 п. 69 підрозділу 10 розділу XX «Перехідні положення» Податкового кодексу України: «Тимчасово, на період дії воєнного стану... не нараховується та не сплачується податок на нерухоме майно, відмінне від земельної ділянки... за об'єкти житлової та/або нежитлової нерухомості, що розташовані на територіях активних бойових дій або на тимчасово окупованих Російською Федерацією територіях України...»Согласно новым правилам, освобождение действует с первого числа месяца, в котором для соответствующей территории была определена дата начала боевых действий или оккупации, до последнего числа месяца, в котором боевые действия или оккупация были официально завершены (в соответствии с Перечнем Минреинтеграции).
Также от налогообложения полностью освобождено имущество, которое было разрушено или серьезно повреждено вследствие вооруженной агрессии РФ. Для получения этой льготы собственнику необходимо зафиксировать разрушения и внести сведения об объекте в Государственный реестр имущества, поврежденного и уничтоженного (РПЗМ). Кроме того, органы местного самоуправления имеют право самостоятельно снижать ставки налога или полностью освобождать от уплаты владельцев имущества, которое получило даже незначительные повреждения.
В нашей практике мы часто помогаем клиентам защитить свои права во взаимоотношениях с налоговыми органами. Например, юристам бюро удалось обеспечить отмену налогового уведомления-решения в сложных налоговых спорах. Также в нашей практике есть успешные кейсы, такие как обжалование налоговых уведомлений-решений для промышленных предприятий, где нам удалось доказать незаконность действий контролирующих органов.
Вопросы по налогу на недвижимость
Кто освобождается от уплаты налога на недвижимость во время военного положения
Какие штрафы грозят за несвоевременную уплату налога на недвижимость
Нужно ли платить налог на недвижимость за недостроенный дом
Имеют ли пенсионеры льготы по уплате налога на недвижимость
Получите консультацию адвоката по налоговому праву
Если вы получили незаконное налоговое уведомление-решение, налоговая служба отказывается применять льготы или начисляет налог на имущество, разрушенное войной, обратитесь к нашим специалистам. Мы поможем провести сверку данных, подготовить необходимые заявления и защитить ваши права в спорах с контролирующими органами.
Прочитати на: мові