
Закрытие кредита со скидкой — это законная процедура добровольного урегулирования проблемной задолженности, при которой финансовое учреждение соглашается на выплату части долга в обмен на полное аннулирование остатка обязательств. Для банков это реальная возможность оперативно вернуть ликвидные средства без многолетних судебных процессов и расходов на исполнительное производство. Заёмщику же конструктивные переговоры с банком дают возможность остановить начисление штрафов, исключить риск ареста имущества и окончательно закрыть кредитный договор на взаимовыгодных условиях.
В период военного положения многие заёмщики столкнулись с падением доходов и потерей платёжеспособности, из‑за чего финансовые учреждения накапливают значительные объёмы токсичных портфелей. Юристы адвокатского бюро «ЮРКОНСАЛТ» ежедневно сопровождают процедуры урегулирования и фиксируют реальную готовность кредиторов к компромиссам. В этом пособии мы подробно объясняем, как правильно вести диалог с банком, какие документы требовать и как юридически безопасно списать непосильные долги.
Как зафиксировать закрытие кредита со скидкой в дополнительном соглашении
Если банк продолжал автоматически начислять штрафные санкции, такие начисления подлежат безусловному исключению из расчета задолженности. Это существенно уменьшает общую сумму требований еще до начала основных торгов по дисконту. Грамотный юрист всегда требует от банка актуализированный перерасчет задолженности без штрафов и неустойки.
В этой статье подробно разбираем:
- финансовый аудит требований и исключение незаконных начислений;
- подготовка документов о неплатежеспособности и формулирование предложения;
- требования к банковскому гарантийному письму перед внесением оплаты.
Содержание:
Закриття кредиту зі знижкою: як підготуватися до переговорів з банком
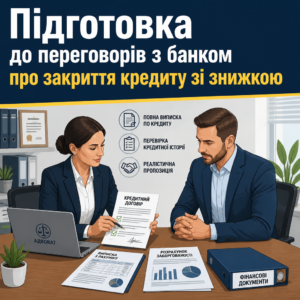
Успішне закриття кредиту зі знижкою завжди починається з ретельного фінансового та правового аудиту всіх зобов’язань перед фінансовою установою. Позичальнику не варто йти на переговори з порожніми руками або емоційними аргументами: банківські аналітики розглядають сухі цифри та підтверджені документами ризики неповернення. Першим обов’язковим кроком є отримання повної виписки за кредитним рахунком із деталізацією тіла, процентів та штрафних санкцій.
Також необхідно замовити звіт через сервіс Українського бюро кредитних історій, де відображено актуальний статус заборгованості та наявність передачі прав іншим установам. Це дозволить оцінити реальний стан справи та зрозуміти, чи не нараховані зайві платежі. Маючи на руках об’єктивні відомості, позичальник може пропонувати реалістичну суму одноразової виплати.
Фінансовий аудит вимог та виключення незаконних нарахувань
Перед тим як робити фінансову пропозицію кредитору, слід перевірити структуру боргу на відповідність чинному законодавству. Згідно з пунктом 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України, у період дії воєнного стану та протягом тридцяти днів після його припинення позичальники повністю звільняються від відповідальності у вигляді штрафів та пені за прострочення споживчих кредитів.
Якщо банк продовжував автоматично нараховувати штрафні санкції, такі нарахування підлягають безумовному виключенню із розрахунку заборгованості. Це істотно зменшує загальну суму вимог ще до початку основних торгів про дисконт. Грамотний юрист завжди вимагає від банку актуалізований перерахунок заборгованості без штрафів і неустойки.
Ключевые правовые факты о закрытии кредита и переговорах с банком
- В соответствии с пунктом 18 раздела «Заключительные и переходные положения» ГК Украины, в период действия военного положения и 30 дней после его окончания заёмщики освобождены от уплаты штрафов и пени по потребительским кредитам.
- Согласно статье 605 ГК Украины, банк имеет полное законное право простить часть или всю сумму долга заёмщику на основании двусторонней договорённости.
- Списанные банком проценты, штрафы и пеня не подлежат налогообложению согласно подпункту 165.1.55 Налогового кодекса Украины.
- Прощение основной суммы кредита («тела») сверх 25% минимальной заработной платы считается дополнительным благом и подлежит налогообложению НДФЛ по ставке 18% и военным сбором в соответствии с подпунктом 164.2.17 НКУ.
- Единственным надлежащим юридическим доказательством отсутствия претензий кредитора является письменная Справка банка о полном исполнении обязательств с печатью или КЭП в соответствии со статьёй 545 ГК Украины.
Підготовка документів про неплатоспроможність та формулювання пропозиції
Банк погоджується списати частину заборгованості лише тоді, коли розуміє безперспективність стягнення повної суми через суд та виконавчу службу. Для підтвердження скрутного матеріального становища необхідно підготувати довідки про доходи, документи про втрату роботи, статус ВПО або відомості про тривале лікування. Якщо позичальник проходить військову службу, надається довідка форми 5 для реалізації спеціальних пільг.
Після формування пакету доказів складається офіційна письмова заява-пропозиція, де фіксується готовність сплатити компромісну суму одним платежем. Дізнатися про альтернативні сценарії зменшення боргового тягаря допоможе наш матеріал про те, як відбувається реструктуризація проблемного кредиту. Тільки комплексний підхід гарантує серйозне ставлення кредитного комітету банку до звернення.
Як оформити договір про врегулювання або мирову угоду
Будь-які домовленості з банком про зменшення боргу або зміну умов виплати мають обов’язкову письмову форму та не можуть базуватися на усних запевненнях. Відповідно до частини 1 статті 604 Цивільного кодексу України, зобов’язання припиняється за домовленістю сторін, що передбачає підписання окремого двостороннього правочину. Усна обіцянка співробітника банку про те, що внесення певної суми закриє кредит, не має юридичної сили.
Якщо внести кошти без документального оформлення, банк зарахує їх за черговістю статті 11 Закону України «Про споживче кредитування». У результаті сплачена сума піде на погашення відсотків і комісій, а основний борг залишиться відкритим. Саме тому юридична фіксація кожного кроку є критичною передумовою безпечного розрахунку.
Як зафіксувати закриття кредиту зі знижкою у додатковій угоді
Основним юридичним інструментом мирного закриття кредиту є підписання додаткової угоди до кредитного договору про зміну умов або прощення боргу. Нормативним підґрунтям для такого компромісу виступає частина 1 статті 605 Цивільного кодексу України, яка встановлює, що зобов’язання припиняється внаслідок звільнення (прощення боргу) кредитором боржника від його обов’язків. В угоді чітко прописується розмір узгодженого компромісного платежу та реквізити для його зарахування.
Також у документі обов’язково зазначається, що після зарахування коштів залишок боргу вважається прощеним, а всі права вимоги банку до позичальника остаточно вичерпуються. Важливо перевірити, щоб договір підписувала особа з підтвердженими повноваженнями на підставі довіреності банку. У випадках, коли справа вже перебуває на розгляді суду, замість додаткової угоди сторони затверджують мирову угоду через ухвалу суду.
Вимоги до банківського гарантійного листа перед внесенням оплати
Якщо банк пропонує сплатити погоджену суму без підписання додаткової угоди, він зобов’язаний надати офіційний гарантійний лист на фірмовому бланку. Цей документ повинен містити вихідний номер, дату видачі, повні реквізити кредитного договору та точний розмір дисконтованого платежу. Додатково зазначається граничний строк сплати та конкретний транзитний рахунок для цільового погашення.
Головне формулювання листа має прямо стверджувати: після своєчасного надходження зазначеної суми банк припиняє дію договору та зобов’язується списати залишок заборгованості в повному обсязі. За відсутності такого формулювання платити гроші категорично не рекомендується. Гарантійний лист із КЕП або живим підписом топ-менеджера є юридичним доказом на випадок виникнення подальших претензій.
Чем может помочь адвокат бюро ЮРКОНСАЛТ адвокатского бюро «ЮРКОНСАЛТ» в банковских спорах
- Правовой аудит кредитного договора, структуры задолженности и проверка начислений во время военного положения.
- Подготовка официальной претензионной переписки, заявлений о реструктуризации и предложений о списании задолженности.
- Участие адвоката в переговорах с кредитными комитетами банков и факторинговыми компаниями для достижения максимального дисконта.
- Юридическая экспертиза дополнительных соглашений, мировых соглашений и гарантийных писем банка на предмет отсутствия скрытых условий.
- Судебная защита от взыскания кредитной задолженности, отмена заочных решений и уменьшение начисленных процентов.
- Сопровождение снятия арестов со счетов и имущества, закрытие исполнительных производств и корректировка записей в УБКИ.
Чи можна домогтися списання частини боргу та як платити тільки тіло кредиту
Позичальники нерідко звертаються із запитом, як законно виплатити виключно початкову суму позики без нарахованих комісій та відсотків. Банківські установи погоджуються на такий варіант, якщо прострочення триває понад рік, а боржник демонструє готовність внести чисте тіло одним траншем. Фінансовий моніторинг банку розуміє, що отримати «живі» гроші зараз набагато вигідніше, ніж не отримати нічого за підсумками неплатоспроможності позичальника.
Більше практичних нюансів щодо виокремлення основного боргу описано у спеціальному матеріалі про те, як закрити тільки тіло кредиту без зайвих переплат. Проте для досягнення такого результату важливо вибудувати послідовну переговорну позицію. Залежно від політики фінустанови та наявності забезпечення застосовуються різні сценарії врегулювання.
Сезонні акційні програми банків та дисконтне закриття
Великі системні банки наприкінці фінансових кварталів та року проводять кампанії з розчищення балансів від непрацюючих кредитів. У межах таких програм боржникам офіційно пропонують дисконтні знижки від 30% до 70% від загального розміру накопиченого боргу. Знання внутрішніх процедур банків дає змогу юристу обрати найвдаліший момент для подання заяви про врегулювання.
У деяких випадках адвокати радять позичальнику тимчасово затягнути судовий розгляд, заперечуючи проти розрахунку процентів, щоб дочекатися впровадження банком вигідної програми лояльності. У нашій практиці є показовий кейс зі зменшенням відсотків і збереженням доступу до рахунків, де суд відмовив банку у нарахуванні кабальних платежів. Після зниження вимог через суд банк погодився закрити залишок боргу на умовах клієнта.
Що робити, якщо мирні переговори зайшли у глухий кут
Якщо фінансова установа займає неконструктивну позицію, вимагає сплати кабальних штрафів та категорично відмовляється від списання, позичальнику не слід панікувати. У таких випадках захист переходить у площину оскарження розміру заборгованості в суді або застосування процедури неплатоспроможності. Судова система ретельно оцінює законність банківських нарахувань та нерідко скасовує необґрунтовані комісії.
Якщо загальний обсяг зобов’язань перед кількома установами є непосильним, а майна для розрахунку недостатньо, варто розглянути судовий механізм звільнення від боргів. Ознайомтеся з тим, як списати борги фізичної особи через процедуру банкрутства в судовому порядку. Це дозволяє легально обнулити борги, коли прямі переговори з кредитором вичерпали себе.
Пошаговый алгоритм переговоров с банком о списании кредита
- Проведите детальный аудит начислений: требуйте полную выписку банка и проверьте кредитный отчёт в Українському бюро кредитних исторій для выяснения точной структуры долга.
- Исключите незаконные штрафы и пеню, начисленные в период военного положения, руководствуясь пунктом 18 раздела «Заключительные и переходные положения» ГК Украины.
- Сформируйте пакет документов, подтверждающих ухудшение финансового состояния (справки о доходах, потеря трудоспособности, статус ВПО, служба в ЗСУ).
- Составьте и подайте в отдел проблемной задолженности официальное заявление‑предложение о готовности внести фиксированную сумму («тело» долга или согласованный дисконт) одним платежом.
- Получите от банка официальный гарантийный лист или подпишите дополнительное соглашение о прощении остатка долга в соответствии со статьёй 605 ГК Украины до осуществления оплаты.
- Внесите согласованную сумму на указанные реквизиты и обязательно получите Справку о полном погашении кредита и об отсутствии материальных претензий.
- Проконтролируйте снятие всех арестов в исполнительной службе и обновление статуса договора на «Закрыто» в базе УБКИ в течение 30 календарных дней.
Які податкові наслідки при списанні боргу і як їх уникнути
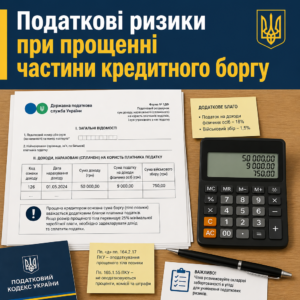
Одним із найнебезпечніших підводних каменів при списанні боргу є виникнення зобов’язань зі сплати податку на доходи фізичних осіб (ПДФО) та військового збору. Відповідно до підпункту «д» підпункту 164.2.17 Податкового кодексу України, прощена кредитором основна сума боргу (тіло позики) вважається додатковим благом платника податків. Якщо розмір прощеного тіла перевищує 25% мінімальної заробітної плати, позичальник зобов’язаний задекларувати дохід та сплатити податки.
Водночас списання нарахованих процентів, комісій та штрафів звільняється від оподаткування на підставі підпункту 165.1.55 Податкового кодексу України. Через це в тексті угоди з банком украй важливо чітко розмежовувати, яка саме складова заборгованості підлягає анулюванню. Грамотне формулювання умов договору дозволяє уникнути претензій з боку Державної податкової служби.
Коли податок на доходи фізичних осіб не нараховується
Податкове зобов’язання взагалі не виникає, якщо позичальник повністю виплачує 100% тіла кредиту, а банк списує виключно нараховані відсотки та неустойку. Оскільки проценти та штрафи прямо підпадають під пільгу статті 165 ПКУ, банк не має правових підстав надсилати інформацію про нарахування додаткового блага до ДПС. Це найбезпечніша модель закриття проблемної заборгованості з погляду податкового планування.
Також закон передбачає особливі правила для реструктуризації валютних іпотечних кредитів відповідно до норм спеціального законодавства. Коли валютний борг конвертується у гривню зі списанням курсової різниці, такі суми не підлягають оподаткуванню. Адвокат допомагає вибудувати алгоритм виплат так, щоб позичальник не отримав несподіваного податкового повідомлення-рішення наступного року.
Обов'язок банку щодо належного повідомлення платника податків
Якщо банк прийняв рішення про анулювання саме частини тіла кредиту, він зобов’язаний належним чином повідомити про це позичальника. Згідно з податковим законодавством, таке повідомлення надсилається рекомендованим листом з повідомленням про вручення або вручається боржнику особисто під підпис. Якщо банк порушив цей порядок та не повідомив клієнта, останній не може бути притягнутий до відповідальності за недекларування.
У разі відсутності належного сповіщення обов’язок сплати податкових зобов’язань та штрафів покладається на сам банк як на податкового агента. Тому позичальнику слід зберігати всі конверти, повідомлення та поштові квитанції, що надходять від фінансової установи. Будь-які неправомірні податкові нарахування успішно скасовуються в судовому порядку завдяки напрацьованій судовій практиці.
Образец заявления в банк об урегулировании задолженности со скидкой
Образец заявления в банк об урегулировании задолженности со скидкой
Ниже приведён образец официального заявления-предложения заёмщика о мирном урегулировании задолженности, разработанный адвокатами бюро «ЮРКОНСАЛТ». Этот документ подаётся в отдел урегулирования проблемных активов банка для инициирования процедуры дисконтного закрытия кредита:
Кому: АО «[Название Банка]»
Адрес: [Юридический адрес банка]
От: [ФИО заёмщика]
РНОКПП: [Налоговый номер]
Адрес: [Почтовый адрес заёмщика]
Телефон: [Контактный номер в формате +38 (XXX) XXX-XX-XX]
Кредитный договор №: [Номер договора] от [Дата заключения]
ЗАЯВЛЕНИЕ-ПРЕДЛОЖЕНИЕ
об урегулировании кредитной задолженности путём уплаты части долга и прекращения обязательств
Между мной, [ФИО заёмщика], и АО «[Название Банка]» был заключён Кредитный договор № [Номер договора] от [Дата]. В связи с тяжёлым материальным положением, вызванным обстоятельствами непреодолимой силы во время военного положения ([указать подтверждённые причины: снижение уровня доходов, статус ВПО, военная служба]), я лишён возможности погашать кредит в первоначальном объёме.
Проявляя добросовестность и намерение мирного досудебного урегулирования, руководствуясь статьями 604, 605 Гражданского кодекса Украины и пунктом 18 раздела «Заключительные и переходные положения» ГК Украины, уведомляю о готовности привлечь заёмные средства и уплатить в пользу банка сумму [Сумма цифрами] ([Сумма прописью]) грн одним платежом в срок до [Дата].
ПРОШУ:
1. Согласовать урегулирование задолженности по Кредитному договору № [Номер договора] на условиях разовой уплаты суммы [Сумма] грн.
2. Предоставить официальное гарантийное письмо банка с обязательством списать (простить) остаток задолженности после зачисления согласованного платежа.
3. После поступления денежных средств предоставить Справку о полном исполнении обязательств и об отсутствии финансовых претензий, а также передать обновлённые данные в бюро кредитных историй.
Приложения: копия паспорта, РНОКПП, документы об ухудшении финансового состояния.
[Дата] _________________ / [ФИО заёмщика] /
Що показує судова практика щодо закриття кредитів зі знижкою
Верховний Суд сформував стабільні та однозначні правові позиції щодо захисту прав позичальників, які виконали домовленості про добровільне врегулювання заборгованості. Судова практика стоїть на заваді недобросовісним діям банків, коли установа бере дисконтний платіж, а згодом намагається стягнути залишок або продає його колекторам. Ключовим принципом судового захисту виступає доктрина добросовісності та заборони суперечливої поведінки.
Знання судових прецедентів дозволяє позичальнику почуватися впевнено під час діалогу з юридичним департаментом кредитора. Посилання на конкретні постанови Верховного Суду під час переговорного процесу часто змушує банк відмовитися від намірів судового стягнення. Нижче наведено ключові судові рішення, що мають фундаментальне значення для кредитних спорів.
Захист боржника від повторного стягнення прощеного боргу
Показовою є позиція Касаційного цивільного суду у складі Верховного Суду у справі № 757/46491/18-ц від 05.06.2024. У цій справі банк узгодив із клієнтом прощення залишку кредиту за умови сплати визначеної суми, проте після отримання коштів відступив залишок вимоги факторинговій компанії. Верховний Суд застосував доктрину заборони суперечливої поведінки (venire contra factum proprium) та визнав зобов’язання позичальника повністю припиненими.
Суд підкреслив, що кредитор не має права діяти всупереч власним попереднім домовленостям, якщо інша сторона розумно покладалася на його поведінку та виконала свою частину зобов’язань. Це рішення є надійним щитом проти будь-яких спроб перепродати списаний борг колекторським компаніям після виконання компромісних умов.
Судовий контроль за оподаткуванням та видачею довідок
Важливий правовий висновок щодо податкових спорів викладено у постанові Касаційного адміністративного суду у складі Верховного Суду у справі № 819/1181/17 від 14.01.2021. Суд зазначив, що обов’язок фізичної особи задекларувати прощений борг виникає виключно у разі належного письмового повідомлення банком під розписку або рекомендованим листом. За відсутності такого повідомлення податкові донарахування та штрафи боржнику визнаються протиправними.
Крім того, у постанові Верховного Суду у справі № 286/1693/17 від 06.03.2019 підтверджено, що повне виконання умов зобов’язання позбавляє банк права нараховувати будь-які відсотки надалі та зобов’язує його видати документ про відсутність претензій. Ці позиції дозволяють ефективно присікати будь-які спроби кредитора вимагати додаткові платежі після закриття справи.
Дій позичальника після сплати боргу
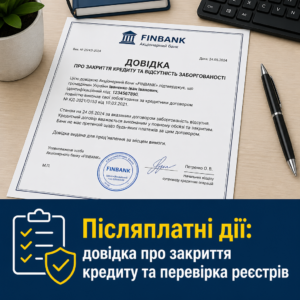
Фактичне перерахування узгоджених коштів на рахунок кредитора не є фінальною крапкою у кредитних правовідносинах. Позичальнику необхідно переконатися, що банк належним чином відобразив закриття кредитної лінії у внутрішньому обліку та виконав усі юридичні дії щодо скасування обмежень. Для цього слід реалізувати чіткий алгоритм післяплатних дій, передбачений чинним законодавством.
Відповідно до статті 545 Цивільного кодексу України, кредитор, прийнявши виконання, зобов’язаний на вимогу боржника видати йому розписку або інший документ про повне виконання зобов’язання. Ігнорування цього правила може призвести до раптового відновлення нарахувань або блокування карток через застарілі обтяження.
Отримання офіційної довідки про відсутність заборгованості
Основним документом, що гарантує юридичну безпеку позичальника, є офіційна довідка банку про повне виконання зобов’язань та відсутність заборгованості. Довідка повинна містити повний номер і дату кредитного договору, дату остаточного розрахунку, номер закритого рахунку та пряму вказівку на відсутність матеріальних вимог. Вона оформлюється на фірмовому бланку банку з мокрою печаткою або кваліфікованим електронним підписом уповноваженої посадової особи.
Обов’язково зберігайте оригінал цього документа безстроково разом із платіжними квитанціями про перерахування коштів. За наявності довідки жодна колекторська компанія чи новий правонаступник не зможе заявити претензії щодо колишнього боргу.
Зняття обтяжень, закриття виконавчих проваджень та оновлення УБКІ
Якщо за кредитом було накладено арешти на рахунки або майно у межах виконавчого провадження, банк зобов’язаний направити державному чи приватному виконавцю заяву про повернення виконавчого документа у зв’язку з добровільним виконанням. Виконавець виносить постанову про закінчення провадження та знімає всі арешти з банківських карток і рухомого майна. У разі іпотеки банк подає документи державному реєстратору для припинення запису про іпотеку та обтяження в Реєстрі речових прав.
Останнім етапом є моніторинг оновлення інформації в Українському бюро кредитних історій, де статус кредиту повинен змінитися на «Закрито». Зазвичай оновлення бази триває до тридцяти календарних днів. Якщо статус не оновився вчасно, адвокат направляє офіційний запит із копією банківської довідки для примусової корекції кредитного рейтингу.
Нужна помощь в переговорах с банком по списанию кредита?
Юристы адвокатского бюро «ЮРКОНСАЛТ» имеют многолетний опыт урегулирования проблемных задолженностей и защиты заёмщиков перед коммерческими банками. Мы тщательно проверим расчёт долга, снимем незаконные начисления военного времени и проведём профессиональные переговоры для утверждения максимально возможной скидки.
Если банк отказывается от конструктивного диалога или передаёт дело в суд, наш адвокат по кредитам обеспечит комплексную защиту ваших прав и поможет сохранить контроль над личным имуществом. Обращайтесь в адвокатское бюро «ЮРКОНСАЛТ» к специалистам адвокатского бюро «ЮРКОНСАЛТ».оставляйте заявку в форме обратной связи для получения первичного анализа вашего кредитного договора.
Часто задаваемые вопросы о переговорах с банками и закрытии кредитов
Может ли банк списать кредит или уменьшить сумму долга?
Да, коммерческие банки регулярно соглашаются на списание части задолженности, поскольку длительное судебное взыскание влечёт значительные судебные расходы без гарантии возврата средств. При условии уплаты согласованной суммы одним платежом банки часто списывают до 100% штрафов и пени на основании пункта 18 раздела «Заключительные и переходные положения» ГК Украины и от 20% до 60% начисленных процентов или даже часть «тела» кредита в соответствии со статьёй 605 ГК Украины.
Как договориться с банком, чтобы платить только «тело» кредита?
Для согласования такой модели заёмщик или кредитный адвокат подаёт в банк официальное предложение о мирном урегулировании с документальным подтверждением сложной жизненной ситуации. Главным аргументом является готовность внести чистое «тело» кредита одним платежом в обмен на подписание дополнительного соглашения о прощении всех штрафов и начисленных процентов. Дополнительные разъяснения о процедурах урегулирования можно найти на образовательном ресурсе платформы НБУ «Гаразд».
Как узнать, есть ли долг по кредиту и сколько именно начислено?
Проверить точный размер задолженности можно, заказав официальную детальную выписку по счёту непосредственно в банке или сформировав отчёт в Українському бюро кредитних исторій через сайт ubki.ua или приложение Дія. Согласно Закону Украины «Про організацію формування та обігу кредитних історій», каждый гражданин имеет право получить свой кредитный отчёт бесплатно один раз в год. Это позволяет проверить, не передан ли долг факторингу, и есть ли открытые исполнительные производства.
Что делать, если банк продал мой кредит факторинговой компании?
Законодательство позволяет банкам уступать право требования по проблемным кредитам на основании статьи 512 ГК Украины, причём факторинговая компания становится вашим новым кредитором. В таком случае все дальнейшие переговоры о дисконте проводятся уже с финансовой компанией, которая обычно выкупает портфели с дисконтом в 80–90% и гораздо охотнее идёт на значительные уступки. Главное — требовать полный пакет доказательств уступки права требования и подтверждение оплаты по договору факторинга перед внесением средств.
Какие документы гарантируют, что кредит окончательно закрыт и претензий нет?
Окончательным юридическим доказательством является оригинал справки банка о полном исполнении обязательств и об отсутствии претензий по договору, оформленный на официальном бланке с печатью или КЭП в соответствии со статьёй 545 ГК Украины. Устные заверения менеджеров, SMS‑сообщения или чеки о частичной оплате не защищают заёмщика от повторных требований или передачи остатка коллекторам. Дополнительно следует проверить, чтобы в базе УБКИ договор получил статус полностью закрытого.
Прочитати на: мові
Придбав авто б/у, але виявилося, що воно в заставі! Продавець не знав, хоче, щоб я заплатив 10 тисяч, щоб закрити кредит. Не знаю, що робити, допоможіть!
Геннадій, доброго дня! У вашій ситуації важливо дізнатися, чи дійсно автомобіль обтяжений кредитом. Рекомендуємо звернутися до нотаріуса для отримання витягу з реєстру обтяжень. Якщо автомобіль дійсно в заставі, ви можете оскаржити угоду купівлі-продажу, адже продавець не мав права продавати автомобіль без згоди кредитора. Наші фахівці готові допомогти вам у цій справі.
Вирішила питання з кредитами. Потрібно було зменшити відсотки та оформити реструктуризацію. Звернулася до юристів, і вони швидко допомогли! Мені вдалося закрити кілька кредитів, а колектори більше не дзвонять. Я дуже задоволена результатом!
Вікторіє, доброго дня! Ми раді, що змогли допомогти вам у вирішенні проблеми з кредитами. Наша команда завжди готова підтримати вас у складних ситуаціях, і ми раді, що ви залишилися задоволені нашою роботою. Якщо у вас виникнуть ще питання або потреби, звертайтеся!
Добре, дякую! Мені вже готові за тіло закрити, дякую Вам)
Даниле, доброго дня! Радий, що питання з кредитами вирішується. Якщо виникатимуть додаткові запитання або потрібна допомога, звертайтесь до нас у будь-який час!
Брала кредит восени 2023 року, потім захворіла, не могла працювати і оплачувати. Кредитори почали дзвонити, пропонуючи акції. Я звернулася до ЮРКОНСАЛТ, і вони допомогли закрити кредит за тіло, без зайвих нарахувань. У результаті, я залишилася задоволена!
Андріано, доброго дня! Ми раді, що змогли допомогти вам у вирішенні вашого питання з кредитом. Наша команда завжди готова підтримати вас у подібних ситуаціях. Якщо виникнуть нові запитання чи потреби, не соромтеся звертатися!
Закрила кредит 7! Дякую Вам за вашу роботу)
Юлія, доброго дня! Ми раді, що ви змогли закрити кредит. Якщо вам потрібна додаткова допомога, не соромтеся звертатися.
Постійно тероризували колектори через мій кредит. Виконувала всі умови, але не знала, що можна зупинити нарахування відсотків. Звернулася до юристів, вони допомогли закрити кредит за тілом без штрафів! Дуже вдячна, що знайшла вихід!
Анжело, доброго дня! Рада, що змогли вам допомогти! Ми завжди на зв’язку, якщо виникнуть додаткові запитання чи потрібна допомога.
Кредит закрито! Дякую за допомогу! Всі платежі внесені вчасно, а підтримка юристів була на висоті. Я залишилася дуже задоволена результатом!
Тетяно, доброго дня! Ми раді, що змогли вам допомогти закрити кредит. Якщо у вас з’являться нові питання або буде потрібна допомога, звертайтесь, ми завжди на зв’язку!
Не могла закрити кредит, тому що нараховували шалені відсотки і погрожували рідним. Звернулася до адвокатів, і вони допомогли зняти борги, уклавши вигідну угоду. Дуже вдячна за оперативність і професіоналізм!
Інно, доброго дня! Дякуємо за ваш відгук. Ми дуже раді, що змогли допомогти вам у вирішенні ваших кредитних проблем. Наша команда завжди готова підтримати клієнтів у складних фінансових ситуаціях. Якщо у вас виникнуть додаткові питання або потреба в юридичній допомозі, не соромтеся звертатися!
Хочу дізнатись, чи займаєтесь Ви процедурою банкротства? І якщо так, то на яких умовах? Влаштовує, що потрібно отримати різноманітні витяги з реєстрів і сплатити 3000 грн. Рахунок погашено, дякую!
Артеме, доброго дня! Так, наша команда займається процедурою банкрутства. Ми надаємо повний супровід, включаючи отримання всіх необхідних витягів з реєстрів. Після отримання інформації від вас, ми зможемо перейти до наступних етапів процедури. Якщо у вас виникнуть додаткові питання, завжди готові допомогти!
Банк переоформить кредит на кредит під лояльніші для Вас умови. Відсоткова ставка буде знижена з 12,99% річних на 4,99% річних на залишок боргу. Термін на 120 місяців, але з можливістю закрити достроково у будь який момент, без переплати % за залишок терміну. Комісія перший рік буде 0,1% від кредиту, другий рік 1%, третій і наступні 1,5%. Щомісячний платіж буде орієнтовно перший рік 723 грн, другий рік 1285 грн, третій і наступні 1596 грн.
Шановна Світлано, вітаю! Ми раді, що вам вдалося досягти таких вигідних умов по кредиту. Якщо у вас виникнуть будь-які питання або потрібна допомога з подальшими кроками, не соромтеся звертатися. Наша команда завжди готова надати підтримку!
Картки заблокували, домовитися з банком неможливо, кошти списують, в мене немає за що жити!
Олено, доброго дня! Розуміємо вашу складну ситуацію. Для зняття арешту з рахунків важливо зібрати всі необхідні документи та підтвердження вашої фінансової спроможності. Наші юристи можуть допомогти в цьому процесі. Рекомендуємо звернутися до нас, щоб ми могли підготувати всі документи та представити ваші інтереси у суді, якщо це буде необхідно.
Після того, як з банком не вдалося домовитися, я звернувся до адвокатів. Вони допомогли мені підготувати всі необхідні документи для суду та представили мої інтереси. Я залишився задоволений результатами — змогли укласти мирову угоду на вигідних умовах. Тепер я спокійно можу продовжувати свої справи без боргового тягаря.
Максиме, доброго дня! Рада була допомогти вам у вирішенні вашої ситуації. Якщо виникнуть нові питання чи необхідність у додатковій допомозі, звертайтеся, ми завжди на зв’язку!
Олено, доброго дня! Ми можемо взяти на себе всю комунікацію з вашими кредиторами, щоб зменшити ваш стрес. Щодо наслідків несплати кредиту, то це може призвести до нарахування штрафів, позовів у суд, а також негативно вплине на вашу кредитну історію. Щодо банкрутства, у вашому випадку це може бути складно, оскільки потрібні певні умови для його визнання. Наша команда готова допомогти вам з врегулюванням боргів та знайти оптимальні рішення.