
Реструктуризация кредита в банке работает только тогда, когда заемщик и банк письменно согласовали новые условия, а не ограничились телефонным разговором или обещанием менеджера.
Адвокатское бюро «ЮРКОНСАЛТ» профильно сопровождает такие переговоры, анализирует документы, проверяет текст соглашения и защищает интересы клиентов в банке и суде, чтобы новые условия не обернулись скрытым увеличением долга.
Какие документы добавить к обращению
Кредитная история и размер долга часто зависят не от добрых намерений сторон, а от того, сохранен ли номер обращения, скриншоты, письма и описание вложения. Именно поэтому практику фиксации стоит выстраивать на письменных доказательствах и повторно подтверждать все договоренности через официальный канал связи.
В этой статье подробно разбираем:
- какое заявление подать в банк;
- что означает договоренность без подписи;
- какие доказательства имеют наибольшую силу.



Содержание:
Как договориться с банком и с чего начать реструктуризацию кредита в банке

Реструктуризация кредита в банке начинается с письменного обращения, а не с телефонного обещания менеджера, поэтому заемщик должен сразу определить желаемый платеж, срок и формат договоренности. По статье 651 ГК Украины изменение договора возможно по согласованию сторон, значит банк не обязан автоматически соглашаться с любым предложением клиента. Если вы хотите договориться с банком без лишних рисков, подайте заявление о реструктуризации и сохраните доказательство ее регистрации.
Во время переговоров полезно сразу говорить о новом графике платежей, а не об абстрактном облегчении долга, потому что банку нужны понятные цифры, сроки и источник погашения. Именно такую логику поддерживает и статья 17 Закона о потребительском кредитовании, которая предусматривает изменение существенных условий по договоренности сторон. В первом обращении кратко объясните причину сложностей, приложите подтверждающие документы и попросите предоставить письменный ответ в установленный срок.
Какое заявление подать в банк
Письменное заявление на реструктуризацию должно содержать номер кредитного договора, сумму остатка, причину снижения платежеспособности и вашу конкретную предложенную схему нового платежа. Согласно статье 20 Закона о обращениях граждан банк должен дать ответ в срок до 30 дней, а при необходимости — до 45 дней. Подайте документ в двух экземплярах или отправьте заказным письмом с описью вложения, чтобы иметь доказательство даты обращения. Правовое регулирование этого порядка закреплено положениями ст. 651 ГК Украины.
Закон України «Про звернення громадян» (ст. 20)Згідно із Законом України «Про звернення громадян» (ст. 20): Звернення розглядаються і вирішуються у строк не більше одного місяця від дня їх надходження, а ті, що не потребують додаткового вивчення, — невідкладно, але не пізніше п'ятнадцяти днів від дня їх отримання. У разі неможливості вирішити питання у зазначений строк керівник відповідного органу або підприємства може продовжити строк розгляду, але не більш як до сорока п'яти днів, про що повідомляють заявника.Что важно знать перед переговорами с банком
- Статья 654 ГК Украины требует изменять кредитный договор в той же форме, что и основной правочин, поэтому устная договоренность о каникулах не останавливает начисление просрочки.
- ч. 5 ст. 21 Закона о потребительском кредитовании запрещает включать просроченные проценты и штрафы в новое тело кредита, значит капитализацию нужно сразу проверять в проекте соглашения.
- п. 18 переходных положений ГК Украины дает защиту от штрафов и пени во время военного положения и еще 30 дней после него, поэтому эти суммы не следует переносить в график погашения.
- статья 17 Закона о потребительском кредитовании предусматривает изменение существенных условий по договоренности сторон и требует нового расчета платежей, который банк должен предоставить до подписания.
- статья 20 Закона о обращениях граждан обязывает банк дать письменный ответ на заявление о реструктуризации в срок до 30 дней, а в сложных случаях — до 45 дней.
Какие документы добавить к обращению
К обращению стоит добавить доказательства снижения дохода, чтобы банк видел не только просьбу, но и объективную причину изменения условий. Обычно подходят справки ОК-5 или ОК-7, приказ о приостановлении трудового договора, документы о статусе ВПО, больничные или медицинские выписки. Для удобства соберите материалы в одном пакете и ссылайтесь на них прямо в тексте заявления.
- Письменное заявление об изменении существенных условий: подайте его в двух экземплярах с отметкой банка о входящей регистрации, потому что именно это подтверждает дату начала рассмотрения.
- Доказательства снижения платежеспособности: добавьте ОК-5, ОК-7, справку о простое, медицинские документы или статус ВПО, чтобы обосновать просьбу о новом графике платежей.
- Контактные данные для ответа: укажите телефон, email и адрес, чтобы банк не затягивал переписку формальным «не смогли связаться».
- Копия кредитного договора: она помогает сотруднику банка быстро идентифицировать обязательство, которое вы просите изменить.
Закон України «Про споживче кредитування» (ст. 12)Згідно із Законом України «Про споживче кредитування» (ст. 12): Договір про споживчий кредит укладається в письмовій формі (у паперовому вигляді або у вигляді електронного документа, створеного згідно з вимогами, визначеними Законом України "Про електронні документи та електронний документообіг")...Что означает договоренность без подписи
Если менеджер пообещал вам каникулы или меньший платеж, но вы не получили подписанного соглашения, правовой режим кредита не изменился. Именно об этом подчеркивает ч. 1 ст. 654 ГК Украины: изменение договора совершается в той же форме, что и основной договор. Следовательно, устное согласие не останавливает просрочку и не защищает от штрафных начислений.
Что сохранить после разговора с менеджером
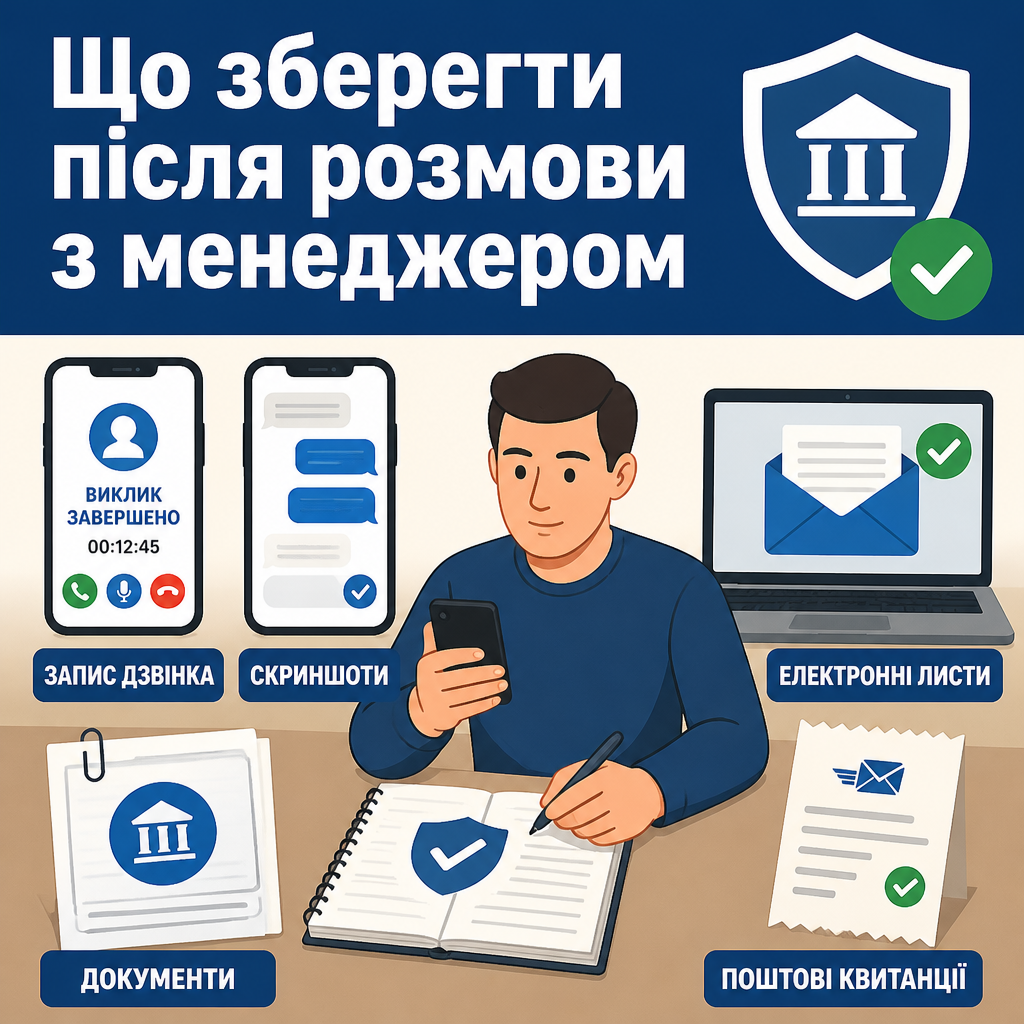
После любого разговора с банком сохраняйте все, что подтверждает содержание договоренностей, потому что именно доказательства определяют, сможете ли вы отстоять свою позицию в споре. Устные объяснения сотрудника банка без письменного подтверждения не меняют условия договора, поэтому действовать нужно так, будто каждый звонок завтра станет предметом проверки. Это особенно важно, когда вы пытаетесь договориться с банком о новых условиях без суда. Обратите внимание на пошаговый разбор в смежном материале «Реструктуризация кредита Monobank».
Кредитная история и размер долга часто зависят не от добрых намерений сторон, а от того, сохранен ли номер обращения, скриншоты, письма и описание вложения. Именно поэтому практику фиксации стоит выстраивать на письменных доказательствах и повторно подтверждать все договоренности через официальный канал связи.
Какие доказательства имеют наибольшую силу
Лучше всего работают те доказательства, которые показывают и содержание договоренности, и время ее достижения. К ним относятся электронные письма, официальный чат банка, SMS-уведомления, запись разговора и почтовые квитанции. Если банк не подтвердил обещание в письме или в системе обслуживания, считайте, что договоренность еще не оформлена.
- Аудио- и письменные фиксации разговоров: сохраните запись звонка, скриншоты чата и email-переписки, потому что они помогают доказать факт обращения.
- Номер регистрации обращения: запишите входящий номер и дату, чтобы потом ссылаться на конкретное заявление.
- Почтовая квитанция: заказное письмо с описью вложения подтверждает, что банк получил именно заявление на реструктуризацию, а не общее письмо без требований.
Именно через такую доказательную базу удобно доказывать, что ч. 1 ст. 654 ГК Украины не была выполнена, если банк не подписал дополнительное соглашение. Тогда устное согласие менеджера не создает для вас новых обязанностей и не лишает права возражать по просрочке.
Новый график снизил платеж вдвое
Представьте ситуацию: вы платите по автокредиту 14 000 грн ежемесячно, но после снижения зарплаты ваш доход упал до 20 000 грн, и банк соглашается только на устное обещание «сделать паузу». Вы подаете письменное заявление об изменении условий по статье 17 Закона Украины «О потребительском кредитовании», добавляете справку ОК-7 и просите продлить срок кредита с 24 до 48 месяцев. После подписания дополнительного соглашения банк утверждает новый график платежей, и ваш ежемесячный платеж падает до 7 400 грн, то есть долг становится реально обслуживать без просрочек и спора.
Что требовать в ответ от банка
После обращения требуйте официальный лист или проект документа, где будут видны новые условия погашения. Без такого письменного подтверждения банк может продолжать начислять просрочку, даже если сотрудник уверял вас в «паузе» или «каникулaх». Поэтому в переписке прямо просите не только ответ, но и дополнительное соглашение с банком или расчет новых условий.
Куда жаловаться при молчании банка
Если банк молчит или отказывается регистрировать ваше заявление, подайте жалобу в Национальный банк Украины и приложите копии всех доказательств обращения. Это эффективно работает, когда банк нарушает сроки ответа или предлагает только устные кредитные каникулы без письменного оформления. Официально обратиться можно через платформу защиты прав потребителей НБУ или по телефону 0 800 505 240.
Для дополнительного контроля стоит проверять информацию на платформе «Гаразд», где НБУ объясняет правила взаимодействия с потребителями финансовых услуг. Если ситуация затягивается, сохраните копии всех ответов, потому что они понадобятся для дальнейшего обжалования начислений или переговоров через адвоката.
Чем может помочь адвокат по кредитам бюро ЮРКОНСАЛТ
- Подготовим юридически взвешенное заявление на реструктуризацию и поможем правильно сформулировать требования к банку.
- Проверим проект дополнительного соглашения, чтобы избежать капитализации штрафов, пени и скрытых комиссий.
- Отдельно проанализируем новый график платежей, сумму тела кредита и изменение процентной ставки.
- Подготовим обращения в банк или жалобу в НБУ, если финансовое учреждение затягивает ответ или навязывает невыгодные условия.
- При необходимости сопроводим переговоры и обеспечим усиленное представительство интересов клиента в споре по кредиту.
Как проверить проект дополнительного соглашения и избежать капитализации
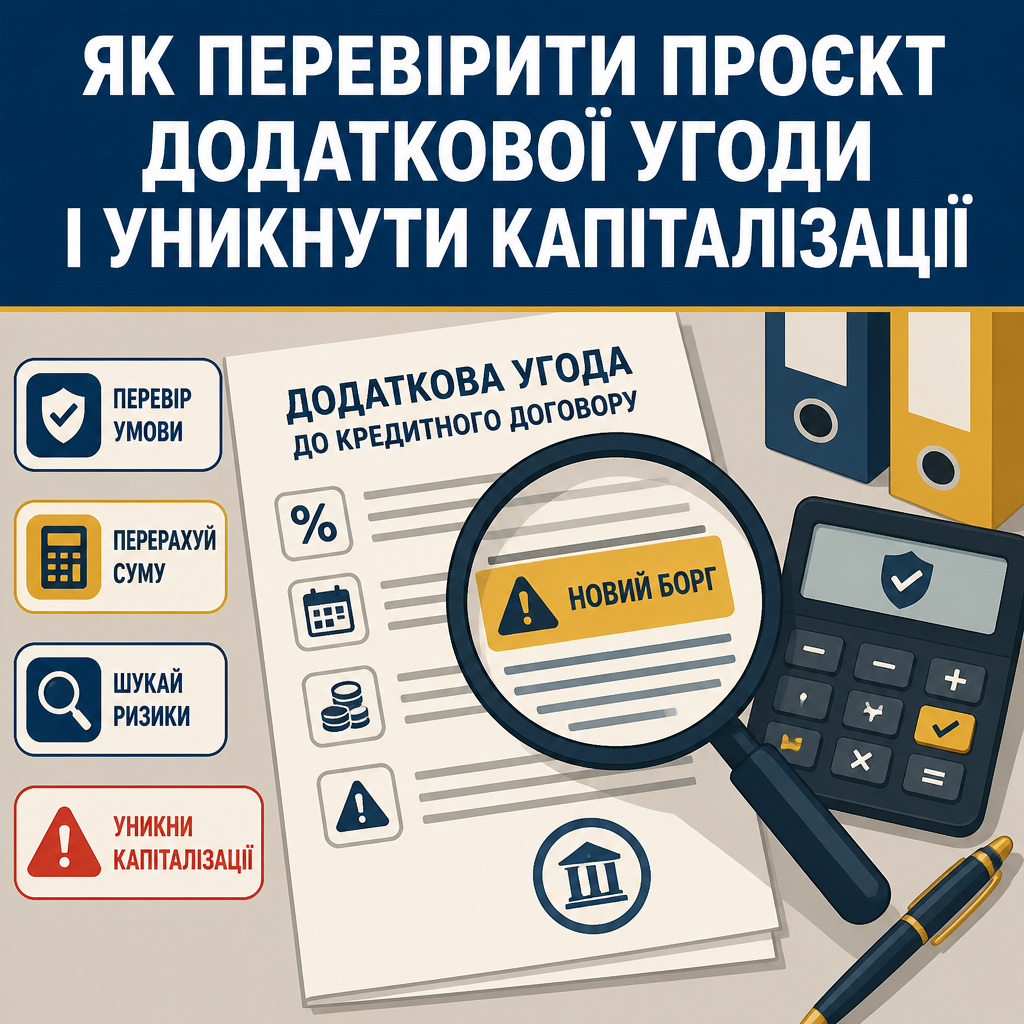
Проект дополнительного соглашения нужно читать так же внимательно, как и сам кредитный договор, потому что именно в нем банк часто скрывает невыгодное увеличение долга. Если документ меняет сумму тела, ставку или срок без прозрачного расчета, его следует возвращать на доработку еще до подписания.
Особенно внимательно проверяйте дополнительное соглашение с банком на наличие штрафов, пени, скрытых комиссий и формулировок о новом долге, которые могут замаскировать капитализацию. По ч. 5 ст. 21 Закона о потребительском кредитовании банк не может увеличивать сумму кредита на просроченные проценты или неустойку, а значит любое такое формулирование нужно обжаловать сразу.
Где банк чаще всего ошибается
Наибольшие риски возникают там, где банк подменяет старый долг новым «пакетом» с добавленными санкциями или предлагает подписать новый договор вместо изменения действующего. Такая схема может лишить вас части защиты, которая действует в отношении первоначального обязательства. Поэтому сверяйте не только сумму, но и юридическую природу документа.
- Новое тело кредита: проверьте, не включил ли банк в него штрафы и пеню вопреки ч. 5 ст. 21 Закона о потребительском кредитовании.
- Процентная ставка: убедитесь, что ставка зафиксирована однозначно, без скрытых переменных коэффициентов.
- Комиссии за пересмотр условий: отдельно проверьте, не появился ли платеж за реструктуризацию или «обслуживание».
- Срок действия договора: проследите, действительно ли новый срок снижает ежемесячную нагрузку.
Если банк предлагает договориться с банком путем перекредитования, внимательно сравните последствия с вариантом дополнительного соглашения, потому что новый договор может обнулить прежние выгодные условия и усложнить защиту от санкций.
Почему важен новый график платежей
Новый график платежей должен быть отдельным приложением, а не устным обещанием, потому что только таблица с ежемесячными взносами показывает реальную стоимость кредита. По статье 17 Закона о потребительском кредитовании заемщик получает обновленные условия до подписания, поэтому требуйте этот документ заранее. Если график отсутствует, не подписывайте соглашение в тот же день.
Когда банк показывает новый расчет, сравните сумму ежемесячного платежа, долю тела кредита и процентов, а также конечную стоимость договора. Именно на этом этапе видно, действительно ли реструктуризация облегчает долг или лишь переносит проблему в будущее.
| Критерий / действие | Особенности и порядок | Правовое основание |
|---|---|---|
| Форма заключения договоренностей | Исключительно письменное дополнительное соглашение или подписание цифрового документа в приложении КЭП/Дия.Підпис | ч. 1 ст. 654 Гражданского кодекса Украины |
| Включение штрафов и пени в новое тело | Прямой законодательный запрет на капитализацию процентов и неустойки в основной долг | ч. 5 ст. 21 Закона Украины «О потребительском кредитовании» |
| Списание военных штрафов | Полное освобождение от штрафов, пени и 3% годовых на время военного положения плюс 30 дней после его завершения | п. 18 раздела «Заключительные и переходные положения» ГК Украины |
| Предоставление обновленного графика выплат | Обязательный расчет нового ежемесячного аннуитетного/дифференцированного платежа как неотъемлемое приложение к соглашению | ч. 1, 3 ст. 17 Закона Украины «О потребительском кредитовании» |
| Срок рассмотрения заявления о реструктуризации | Не более 30 календарных дней со дня регистрации входящего заявления заемщика с пакетом доказательств | ст. 20 Закона Украины «Об обращениях граждан» |
Какие нормы защищают от санкций
Во время военного положения заемщик имеет дополнительную защиту от штрафов и пени, поэтому санкции не следует автоматически закладывать в новое соглашение. п. 18 переходных положений ГК Украины освобождает от неустойки на время военного положения и еще 30 дней после его завершения. Если банк игнорирует это правило, требуйте письменный перерасчет до подписания.
Постановление КГС ВС по делу № 127/23910/14-ц: признание долга или частичная уплата не прерывает срок исковой давности по другим не признанным платежам и штрафам автоматически. Суд подчеркнул, что кредитор не получает неограниченного права на взыскание только из-за переговоров или частичных платежей должника.
Как договориться с банком и закрепить условия письменно
- Подготовьте заявление. Подайте письменное заявление об изменении существенных условий договора на имя руководителя банка, укажите номер кредита, размер долга и свою конкретную предложенную схему платежа, потому что именно такая форма соответствует Закону о обращениях граждан.
- Добавьте доказательства. Добавьте справки ОК-5 или ОК-7, приказ о снижении дохода, медицинские документы или статус ВПО, чтобы банк видел причину сложностей и мог оценить основания для изменения графика.
- Настаивайте на письменном ответе. Если менеджер предлагает устные кредитные каникулы, требуйте письмо или проект документа, потому что по ч. 1 ст. 654 ГК Украины изменение договора действует только в надлежащей форме.
- Проверьте проект соглашения. До подписания сверяйте новое тело кредита, процентную ставку, комиссии и новый график платежей, чтобы банк не скрыл штрафы в сумме долга.
- Фиксируйте результат. После подписания сохраните копию дополнительного соглашения, приложение с графиком и подтверждение регистрации заявления, а в случае отказа сразу подайте жалобу в НБУ через защиту прав потребителей.
Что делать при отказе банка или необоснованных штрафах
Если банк отказал или продолжает начислять штрафы без надлежащих оснований, заемщик имеет право требовать письменный расчет и подавать жалобу на нарушение. В таких ситуациях важно не откладывать реакцию, потому что каждый день просрочки может усилить позицию банка в переписке или суде. Практические рекомендации по подобным ситуациям также читайте в консультации «Как реструктуризировать кредит в банке».
Чаще всего конфликт возникает тогда, когда банк отказывается списать санкции, не принимает заявление или подсовывает невыгодный текст соглашения. Поэтому действуйте в письменной форме, а при необходимости обращайтесь в НБУ и готовьте возражения против неправомерных начислений.
Как обжаловать штрафы
Штрафы и пеню следует обжаловать письменно с указанием периода их начисления, суммы и нормы закона, которая защищает заемщика. Если санкции возникли во время военного положения, ссылайтесь на п. 18 переходных положений ГК Украины и требуйте полного списания незаконных начислений. Добавьте к обращению свой новый расчет, чтобы банку было сложнее игнорировать вашу позицию.
Также полезно сравнить заявленную банком сумму с фактическим остатком долга и не соглашаться на автоматическое перенесение процентов в тело кредита. Такая проверка прямо согласуется с ч. 5 ст. 21 Закона о потребительском кредитовании.
Цивільний кодекс УкраїниЗгідно з Цивільним кодексом України: У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов'язання за договором, відповідно до якого позичальнику було надано кредит (позику) банком або іншим кредитодавцем (позикодавцем), позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов'язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені)...Совет от ЮРКОНСАЛТ по проверке соглашения
Перед подписанием любого документа внимательно проверьте, не заменил ли банк дополнительное соглашение новым договором и не включил ли в новое тело кредита штрафы или пеню. По ч. 1 ст. 654 ГК Украины изменение договора действует только в письменной форме, а по ч. 5 ст. 21 Закона о потребительском кредитовании капитализация просроченных сумм запрещена. Если текст выглядит сомнительно, не подписывайте его сразу, а отдайте документ на юридическую проверку.
Когда подавать жалобу в НБУ
Жалобу в Национальный банк Украины стоит подавать тогда, когда банк не регистрирует обращение, не отвечает в срок или нарушает запрет на капитализацию. Официальный канал подачи работает через защиту прав потребителей НБУ, а горячая линия доступна по номеру 0 800 505 240 и коротким номером 1504. В жалобе кратко изложите факты, добавьте копии заявления, переписки и проекта соглашения.
Для дополнительной проверки можете воспользоваться ресурсом «Гаразд», где НБУ публикует разъяснения по потребительским финансовым услугам. Это поможет вам понять, действительно ли банк действует в пределах правил или просто тянет время.
Когда стоит обращаться к адвокату
Адвоката стоит привлекать, если банк предлагает новый договор вместо дополнительного соглашения, навязывает сложные условия или отказывается учитывать законные списания. Юридическая помощь особенно полезна, когда сумма долга большая, а ошибка в одном пункте может изменить весь финансовый результат.
Именно в таких ситуациях специалист может проверить, не нарушает ли документ ст. 654 ГК Украины, не скрывает ли он капитализацию и не создает ли риск прерывания срока исковой давности. При необходимости адвокат подготовит возражения, жалобу или новую редакцию условий, с которой уже можно вести переговоры.
Образец заявления о реструктуризации обязательств по кредитному договору
Образец заявления о реструктуризации обязательств по кредитному договору
Голові Правління АТ «Банк»
від: ПІБ, РНОКПП, адреса проживання, телефон, електронна пошта
ЗАЯВА
Прошу провести реструктуризацію заборгованості за кредитним договором № [номер] від [дата] шляхом продовження строку дії договору на [кількість] місяців та встановлення нового розміру щомісячного платежу в розмірі [сума] грн.
Підставою для звернення є погіршення мого фінансового стану, що унеможливлює належне виконання зобов’язань у попередньому графіку. Відповідно до статті 651, частини 1 статті 654, пункту 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України, статті 17 та частини 5 статті 21 Закону України «Про споживче кредитування», прошу погодити зміну істотних умов договору в письмовій формі та надати новий графік платежів.
ПРОШУ:
1. Провести реструктуризацію заборгованості за Кредитним договором № [номер] від [дата].
2. Списати нараховані штрафи та пеню на підставі пункту 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України.
3. Виключити капіталізацію прострочених платежів у суму основного боргу відповідно до частини 5 статті 21 Закону України «Про споживче кредитування».
4. Надати письмовий проєкт додаткової угоди та новий графік платежів для ознайомлення і підписання.
Додатки:
Копія кредитного договору.
Довідка ОК-5 або ОК-7.
Документи, що підтверджують скрутні життєві обставини.
Копія паспорта та РНОКПП.
Дата ____________ Підпис ____________
Когда подключать адвоката и как не ошибиться
Адвоката целесообразно подключать тогда, когда переговоры с банком переходят в стадию проверки текста, а не только устной коммуникации. На этом этапе одна неточная фраза в договоре может стоить дороже, чем сама реструктуризация, поэтому правовой анализ лучше сделать до подписания.
Если вы уже готовитесь подписывать дополнительное соглашение с банком или не уверены, правильно ли банк рассчитал новый график платежей, юридическая проверка поможет отсечь риски еще до возникновения спора. На практике «ЮРКОНСАЛТ» именно такая предварительная проверка часто экономит клиентам значительные суммы.
В каких ситуациях нужна правовая помощь
Правовая помощь нужна, если банк отказывается принимать заявление, не дает проект документа или предлагает переложить штрафы в новое тело кредита. Также стоит обратиться к адвокату, когда у вас несколько кредитов, изменение дохода или риск судебного спора. В таких кейсах переговоры без правового сопровождения часто дают худший результат.
- Отказ банка: адвокат поможет подготовить повторное обращение и жалобу в НБУ.
- Сложный текст соглашения: юрист проверит формулировки о новом долге, ставках и сроках.
- Судебный риск: юрист подготовит позицию по штрафам, пени и давности.
- Параллельная переписка: специалист упорядочит доказательства, чтобы банк не исказил содержание переговоров.
Почему важен внутренний контроль долга
Перед подписанием стоит сравнить банковский расчет со своими данными, чтобы выявить лишние начисления или ошибки в сроках. Если разница есть, не спешите соглашаться на условия, которые не подтверждены документально. Тщательная проверка особенно важна, когда банк предлагает списать только часть начислений или объединить долг в новый платежный график.
Для смежного анализа полезно также прочитать внутренний материал Как реструктуризировать проблемный кредит — инструкция, чтобы видеть общие подходы к изменению условий займа. Такая перелинковка помогает не потерять логику действий, если переговоры с банком усложнятся.
Какие контакты стоит держать под рукой
Для потребителя финансовых услуг важно иметь под рукой контакты регулятора, чтобы быстро подать жалобу в случае нарушения прав. Национальный банк Украины, Управление защиты прав потребителей финансовых услуг, принимает обращения через сайт bank.gov.ua, а также по телефону 0 800 505 240 или коротким номером 1504. Это полезно, когда банк затягивает ответ или навязывает условия, с которыми вы не соглашались.
Если вам нужен сопровождающий в переговорах или проверка проекта соглашения, адвокатское бюро «ЮРКОНСАЛТ» готово взять на себя анализ документации и переписки, чтобы вы не потеряли контроль над кредитом. В спорных случаях мы также помогаем подготовить обращение, которое корректно ссылается на ГК Украины и специальные нормы о потребительском кредитовании.
Как законно избежать налоговых рисков при списании части кредита
Списание проблемной задолженности по решению банка влечет за собой специфические налоговые последствия, о которых большинство заемщиков даже не догадывается. Законодательство рассматривает аннулированную сумму основного долга как дополнительный финансовый доход, что создает обязанность по уплате налогов в государственный бюджет. Грамотно выстроенная юридическая конструкция урегулирования позволяет законно нейтрализовать финансовые претензии налоговых органов.
Налоговые последствия по статье 164 Налогового кодекса Украины
В соответствии с подпунктом «д» подпункта 164.2.17 пункта 164.2 статьи 164 Налогового кодекса Украины, если кредитор прощает основную сумму кредита в размере, превышающем 25% одной минимальной заработной платы, такая сумма считается дополнительным благом. Банк направляет в ГНС форму 4ДФ с кодом «126», после чего заемщик обязан уплатить 18% НДФЛ и военный сбор.
Однако указанная норма не распространяется на аннулирование начисленной пени, процентов и штрафов, если они списаны в соответствии с законом. Поэтому в тексте мирового или дополнительного соглашения принципиально важно разграничивать: подлежат списанию именно штрафные санкции, а не основное тело. Это полностью лишает заемщика риска получить налоговое уведомление-решение с доначислением значительных сумм.
Механизм урегулирования через факторинг и выкуп прав требования
В случаях, когда банк готов избавиться от задолженности лишь при существенном дисконте к телу кредита, прямое прощение становится налогово невыгодным. Более действенным механизмом является выкуп проблемной задолженности при участии третьих лиц или финансовых партнеров. Физическое лицо по закону не может выкупить собственный долг по договору факторинга, поскольку это исключительный вид лицензированной финансовой деятельности согласно статьям 1077-1079 ГК Украины.
Поэтому право требования уступается финансовой компании или доверенному третьему лицу, что позволяет закрыть кредит непосредственно без начисления должнику дополнительного блага. Подробнее о том, как реализуется законный выкуп долга с дисконтом в банках или коллекторских организациях, читайте в отдельном практическом пособии нашего бюро. Такой подход полностью защищает заемщика от дальнейших финансовых претензий контролирующих органов.
Нужно проверить условия реструктуризации
Если банк направил вам проект соглашения или вы хотите безопасно договориться с банком о новом графике платежей, обратитесь к нашему адвокату по кредитам. Мы проверим текст, выявим скрытую капитализацию и подскажем, стоит ли подписывать документ в предложенной редакции.
Частые вопросы о договоренности с банком
Может ли банк отказать в реструктуризации?
Да, потому что реструктуризация обычно происходит по согласованию сторон. Статья 651 ГК Украины предусматривает изменение договора по договоренности, поэтому банк может не согласиться с вашим вариантом, но тогда стоит просить другой формат изменения условий или готовить письменное обжалование немотивированного отказа.
Сколько времени банк рассматривает заявление о реструктуризации?
Как правило, обращения должны рассматривать до 30 календарных дней, а в более сложных случаях — до 45 дней. Такой срок следует из статьи 20 Закона о обращениях граждан, поэтому после истечения срока можно напомнить банку об ответе или подать жалобу в НБУ.
Можно ли просить только кредитные каникулы без изменения всего договора?
Да, но только если банк согласится письменно и оформит это в надлежащей форме. Без подписанного соглашения кредитные каникулы не работают, потому что ч. 1 ст. 654 ГК Украины требует той же формы, что и основной договор.
Что делать, если банк добавил штрафы к телу кредита?
Нужно письменно возразить и требовать исключить эти суммы из расчета. ч. 5 ст. 21 Закона о потребительском кредитовании запрещает капитализировать просроченные проценты, штрафы и пеню, поэтому банк не должен включать их в новое тело долга.
Когда лучше обращаться к адвокату?
Адвоката стоит привлекать еще до подписания соглашения, если вы не уверены в цифрах, сомневаетесь в законности штрафов или банк подсовывает новый договор вместо дополнительного соглашения. На этом этапе юрист поможет не потерять права из‑за неудачной формулировки или скрытых условий.
Другие статьи по теме «ИДЕЯ БАНК»
Прочитати на: мові
Заблокували валютний кредит, потрібно було подати заяву на реструктуризацію. Звернулася до юристів, які допомогли з усіма документами. Зараз проблема вирішена, все пройшло швидко і без зайвих труднощів!
Оксано, доброго дня! Рада, що змогли допомогти вам у вирішенні питання з реструктуризацією кредиту. Якщо виникнуть ще якісь запитання або потрібна буде допомога в майбутньому, не соромтеся звертатися!
Проблема з кредитною карткою: умови оформлення були одні, а потім стали зовсім іншими. Звертався до банку, але вони ігнорують мої питання, навіть про війну і труднощі з роботою. Вирішив звернутися по допомогу.
Олександре, доброго дня! Розуміємо вашу ситуацію. У випадках зміни умов кредитування без попередження, важливо звернутися до юристів для захисту ваших прав. Ми можемо допомогти оскаржити неправомірні вимоги банку, зупинити нарахування відсотків та спробувати повернути кошти, якщо вони були списані незаконно. Рекомендуємо підготувати документи, щоб ми могли детально проаналізувати вашу справу.
Клятий альфа банк з 40 тис вже винен їм майже 70. Незнаю що з цим робити. Кредит в альфа банку став однаковим з тілом кредиту.
Олено, доброго дня! Ваше питання щодо кредитних боргів є досить актуальним, і ми готові допомогти. Рекомендуємо звернутися до наших юристів для детального аналізу вашої ситуації та можливостей звільнення від кредитної заборгованості. Ми можемо підготувати індивідуальну стратегію захисту, враховуючи усі нюанси вашого кредитного договору.
Заборгованість по кредиту від Манівео. Хочу зробити реструктуризацію кредиту та зняти відсотки та штрафи. Звернувся до вас за допомогою.
Валентине, доброго дня! Ми раді вам допомогти у врегулюванні вашої кредитної заборгованості. Для початку, вам потрібно укласти договір з нашим бюро. Після цього ми проведемо переговори з кредитором, домовимося про зняття відсотків та штрафів, а також про реструктуризацію вашого кредиту. Наша команда має великий досвід у цій сфері, і ми забезпечимо вам максимальний захист ваших прав.
Взяли кредит 25000 грн, а нарахували 55000 грн. Після консультацій з адвокатами “ЮРКОНСАЛТ” вдалося домовитися про зменшення суми боргу до тіла кредиту. Я сплатив лише 20000 грн, і тепер можу спокійно жити без постійного тиску з боку колекторів!
Ігорю, доброго дня! Дуже раді, що змогли допомогти вирішити вашу ситуацію з кредитом. Ваша історія демонструє, як важливо мати фахову підтримку у складних фінансових питаннях. Якщо виникнуть нові питання або вам знадобиться допомога в майбутньому, звертайтеся без вагань!
Нарахували величезні проценти по кредиту, а я їм писала з заявою про реструктуризацію ще до прострочення, але вони відмовили. Тепер знімають останні гроші з картки, що робити?
Сергію, доброго дня! Розумію, що ситуація дуже складна. Ми можемо допомогти вам у реструктуризації боргу та списанні незаконно нарахованих відсотків. Наші юристи підготують контррозрахунок, щоб з’ясувати, яка частина вимог є законною, а які нарахування можна оскаржити. Ваша справа має всі шанси на успіх, і ми готові представляти ваші інтереси в переговорах з МФО.
Супер! Суд закрив справу, і арешти зняті. Завдяки професійній допомозі вдалося вирішити проблему по кредиту. Тепер можу спокійно дихати!
Владиславе, доброго дня! Рада, що змогли допомогти у вирішенні вашої проблеми. Якщо виникнуть ще питання, завжди звертайтеся!
Заблокували рахунки через борг по кредиту… Я звернулася до адвокатів, і в результаті арешт зняли, кошти повернули на рахунки. Тепер проблем з доступом до грошей немає!
Юліє, доброго дня! Рада, що змогли допомогти зняттям арешту з ваших рахунків. Якщо у вас виникнуть додаткові питання або потрібна буде допомога в майбутньому, звертайтеся!
В мене проблема з мікрозаймами і вже є просрочка. Взагалом в мене десь 15 мікрозаймів і хочу якось їх погасити, але не можу. Цікавить врегулювання боргів. Я перестав платити пролонгації, бо гроші просто на вітер.
Олеже, доброго дня! Розумію вашу ситуацію і готові допомогти. Ми можемо запропонувати вам кілька варіантів врегулювання боргів, зокрема реструктуризацію. Це дозволить зменшити суму боргу до реального тіла кредиту. Залишайтеся на зв’язку, і разом знайдемо оптимальне рішення!
Закрила кредит повністю. Хочу сказати, що мені допомогли вирішити цю проблему, і тепер я можу спати спокійно. Всі питання були вирішені швидко і професійно!
Мирослава, доброго дня! Дякуємо за ваш відгук. Рада, що змогли допомогти розв’язати вашу ситуацію з кредитом. Якщо виникнуть додаткові запитання або потрібна буде допомога в майбутньому, звертайтеся!
В мене питання щодо проблемного кредиту і я не можу відправити договори. Не знаю, як це зробити, але дуже хочу вирішити цю ситуацію. Що мені робити?
Оксано, доброго дня! Розумію вашу ситуацію. Якщо у вас виникли труднощі з кредитом і ви не можете надати договори, важливо зібрати всі доступні документи, які у вас є. Я рекомендую зв’язатися з нами через Viber або Telegram, щоб ми могли допомогти вам в режимі онлайн. Ми можемо розглянути можливість реструктуризації вашого боргу, що дозволить знайти оптимальне рішення для вашої ситуації.
У мене питання щодо проблемного кредиту: кредити МФО є просрочки і вони нащетали дуже великі суми процентів.
Шановний Андрію! Ми раді, що ви звернулися до нас. Ваше питання щодо проблемного кредиту є надзвичайно важливим. Рекомендуємо зібрати всі документи, пов’язані з кредитом, такі як договори та виписки, щоб ми могли детально їх проаналізувати. Це допоможе нам запропонувати вам оптимальний план дій для вирішення вашої ситуації.
Маріє, доброго дня! Рада, що змогла допомогти Вам у вирішенні Вашої кредитної ситуації. Якщо у вас виникнуть ще питання, не соромтеся звертатися!