
Реструктуризація кредиту в банку працює лише тоді, коли позичальник і банк письмово погодили нові умови, а не обмежилися телефонною розмовою чи обіцянкою менеджера.
Які документи додати до звернення
Кредитна історія і розмір боргу часто залежать не від добрих намірів сторін, а від того, чи збережено номер звернення, скриншоти, листи та опис вкладення. Саме тому практику фіксації варто будувати на письмових доказах і повторно підтверджувати усі домовленості через офіційний канал зв’язку.
У цій статті детально розбираємо:
- яку заяву подати до банку;
- що означає домовленість без підпису;
- які докази мають найбільшу силу.

Зміст:
Як домовитися з банком і з чого почати реструктуризацію кредиту в банку

Реструктуризація кредиту в банку починається з письмового звернення, а не з телефонної обіцянки менеджера, тому позичальник має одразу визначити бажаний платіж, строк і формат домовленості. За статтею 651 ЦК України зміна договору можлива за згодою сторін, отже банк не зобов’язаний автоматично погоджувати будь-яку пропозицію клієнта. Якщо ви хочете домовитися з банком без зайвих ризиків, подайте заяву на реструктуризацію та збережіть доказ її реєстрації.
Під час переговорів корисно одразу говорити про новий графік платежів, а не про абстрактне полегшення боргу, бо банку потрібні зрозумілі цифри, строки і джерело погашення. Саме таку логіку підтримує і стаття 17 Закону про споживче кредитування, яка передбачає зміну істотних умов за домовленістю сторін. У першому зверненні коротко поясніть причину скрути, додайте підтвердні документи і попросіть надати письмову відповідь у встановлений строк.
Яку заяву подати до банку
Письмова заява на реструктуризацію має містити номер кредитного договору, суму залишку, причину зменшення платоспроможності та вашу конкретну пропозицію щодо нового платежу. Відповідно до статті 20 Закону про звернення громадян, банк повинен дати відповідь у строк до 30 днів, а за потреби — до 45 днів. Подайте документ у двох примірниках або надішліть цінним листом з описом вкладення, щоб мати доказ дати звернення. Правове регулювання цього порядку закріплено положеннями ст. 651 Цивільного кодексу України.
Закон України «Про звернення громадян» (ст. 20)Згідно із Законом України «Про звернення громадян» (ст. 20): Звернення розглядаються і вирішуються у строк не більше одного місяця від дня їх надходження, а ті, що не потребують додаткового вивчення, — невідкладно, але не пізніше п'ятнадцяти днів від дня їх отримання. У разі неможливості вирішити питання у зазначений строк керівник відповідного органу або підприємства може продовжити строк розгляду, але не більш як до сорока п'яти днів, про що повідомляють заявника.Що важливо знати перед переговорами з банком
- Стаття 654 ЦК України вимагає змінювати кредитний договір у тій самій формі, що й основний правочин, тому усна домовленість про канікули не зупиняє нарахування прострочення.
- ч. 5 ст. 21 Закону про споживче кредитування забороняє включати прострочені відсотки і штрафи до нового тіла кредиту, отже капіталізацію треба відразу перевіряти в проєкті угоди.
- п. 18 перехідних положень ЦК України дає захист від штрафів і пені під час воєнного стану та ще 30 днів після нього, тому ці суми не слід переносити в графік погашення.
- стаття 17 Закону про споживче кредитування передбачає зміну істотних умов за домовленістю сторін і вимагає нового розрахунку платежів, який банк має надати до підписання.
- стаття 20 Закону про звернення громадян зобов’язує банк дати письмову відповідь на заяву про реструктуризацію у строк до 30 днів, а в складних випадках — до 45 днів.
Які документи додати до звернення
До звернення варто додати докази падіння доходу, щоб банк бачив не лише прохання, а й об’єктивну причину зміни умов. Зазвичай підходять довідки ОК-5 або ОК-7, наказ про призупинення трудового договору, документи про статус ВПО, лікарняні або медичні виписки. Для зручності зберіть матеріали в одному пакеті й посилайтеся на них прямо в тексті заяви.
- Письмова заява на зміну істотних умов: подайте її у двох примірниках із відміткою банку про вхідну реєстрацію, бо саме це підтверджує дату початку розгляду.
- Докази зниження платоспроможності: додайте ОК-5, ОК-7, довідку про простій, медичні документи або статус ВПО, щоб обґрунтувати прохання про новий графік платежів.
- Контактні дані для відповіді: вкажіть телефон, email і адресу, щоб банк не затягнув листування формальним “не змогли зв’язатися”.
- Копія кредитного договору: вона допомагає працівнику банку швидко ідентифікувати зобов’язання, яке ви просите змінити.
Закон України «Про споживче кредитування» (ст. 12)Згідно із Законом України «Про споживче кредитування» (ст. 12): Договір про споживчий кредит укладається в письмовій формі (у паперовому вигляді або у вигляді електронного документа, створеного згідно з вимогами, визначеними Законом України "Про електронні документи та електронний документообіг")...Що означає домовленість без підпису
Якщо менеджер пообіцяв вам канікули або менший платіж, але ви не отримали підписаної угоди, правовий режим кредиту не змінився. Саме про це наголошує ч. 1 ст. 654 ЦК України: зміна договору вчиняється у тій самій формі, що й основний договір. Отже, усне погодження не зупиняє прострочення і не захищає від штрафних нарахувань.
Що зберегти після розмови з менеджером
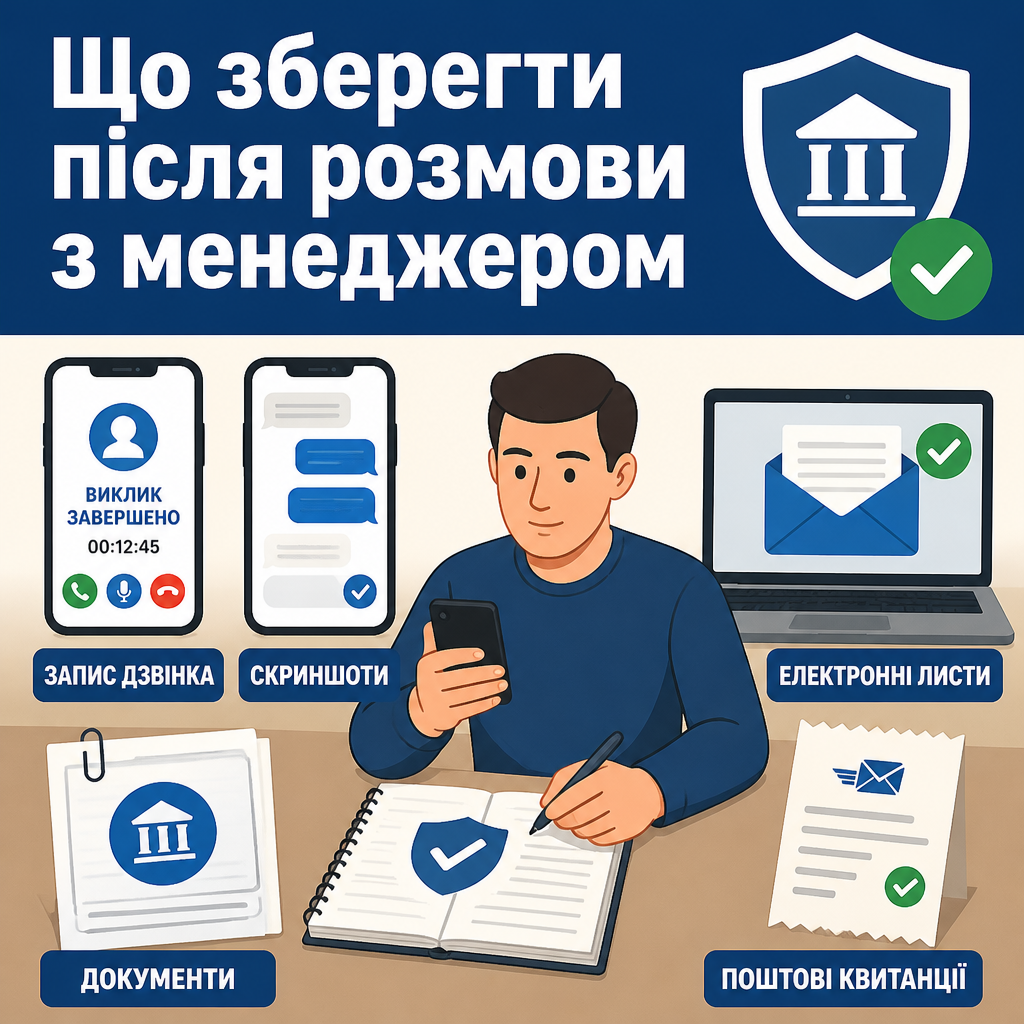
Після будь-якої розмови з банком зберігайте все, що підтверджує зміст домовленостей, бо саме докази визначають, чи зможете ви довести свою позицію у спорі. Усні пояснення працівника банку без письмового підтвердження не змінюють умови договору, тому діяти треба так, ніби кожен дзвінок завтра стане предметом перевірки. Це особливо важливо, коли ви намагаєтеся домовитися з банком про нові умови без суду. Зверніть увагу на покроковий розбір у суміжному матеріалі «Реструктуризація кредиту Monobank».
Кредитна історія і розмір боргу часто залежать не від добрих намірів сторін, а від того, чи збережено номер звернення, скриншоти, листи та опис вкладення. Саме тому практику фіксації варто будувати на письмових доказах і повторно підтверджувати усі домовленості через офіційний канал зв’язку.
Які докази мають найбільшу силу
Найкраще працюють ті докази, які показують і зміст домовленості, і час її досягнення. До них належать електронні листи, офіційний чат банку, SMS-повідомлення, запис розмови та поштові квитанції. Якщо банк не підтвердив обіцянку в листі або в системі обслуговування, вважайте, що домовленість ще не оформлена.
- Аудіо- та письмові фіксації розмов: збережіть запис дзвінка, скриншоти чату та email-листування, бо вони допомагають довести факт звернення.
- Номер реєстрації звернення: запишіть вхідний номер і дату, щоб потім посилатися на конкретну заяву.
- Поштова квитанція: цінний лист з описом вкладення підтверджує, що банк отримав саме заяву на реструктуризацію, а не загальний лист без вимог.
Саме через таку доказову базу зручно доводити, що ч. 1 ст. 654 ЦК України не була виконана, якщо банк не підписав додаткову угоду. Тоді усна згода менеджера не створює для вас нових обов’язків і не позбавляє права заперечувати прострочення.
Новий графік знизив платіж удвічі
Уявіть ситуацію: ви платите за автокредитом 14 000 грн щомісяця, але після зменшення зарплати ваш дохід упав до 20 000 грн, і банк погоджується лише на усну обіцянку «зробити паузу». Ви подаєте письмову заяву про зміну умов за статтею 17 Закону України «Про споживче кредитування», додаєте довідку ОК-7 та просите продовжити строк кредиту з 24 до 48 місяців. Після підписання додаткової угоди банк затверджує новий графік платежів, і ваш щомісячний платіж падає до 7 400 грн, тобто борг стає реально обслуговувати без прострочень і спору.
Що вимагати у відповідь від банку
Після звернення вимагайте офіційний лист або проєкт документа, де буде видно нові умови погашення. Без такого письмового підтвердження банк може надалі нараховувати прострочення, навіть якщо працівник запевняв вас у «паузі» чи «канікулах». Тому в листуванні прямо просіть не лише відповідь, а й додаткову угоду з банком або розрахунок нових умов.
Куди скаржитися при мовчанні банку
Якщо банк мовчить або відмовляється реєструвати вашу заяву, подайте скаргу до Національного банку України та додайте копії всіх доказів звернення. Це ефективно працює, коли банк порушує строки відповіді або пропонує лише усні кредитні канікули без письмового оформлення. Офіційно звернутися можна через платформу захисту прав споживачів НБУ або за телефоном 0 800 505 240.
Для додаткового контролю варто перевіряти інформацію на платформі «Гаразд», де НБУ пояснює правила взаємодії зі споживачами фінансових послуг. Якщо ситуація затягується, збережіть копії всіх відповідей, бо вони знадобляться для подальшого оскарження нарахувань або переговорів через адвоката.
Чим може допомогти адвокат по кредитах бюро ЮРКОНСАЛТ
- Підготуємо юридично виважену заяву на реструктуризацію та допоможемо правильно сформулювати вимоги до банку.
- Перевіримо проєкт додаткової угоди, щоб уникнути капіталізації штрафів, пені та прихованих комісій.
- Окремо проаналізуємо новий графік платежів, суму тіла кредиту та зміну процентної ставки.
- Підготуємо звернення до банку або скаргу до НБУ, якщо фінустанова затягує відповідь чи нав’язує невигідні умови.
- За потреби супроводимо переговори та дамо посилене представництво інтересів клієнта в спорі щодо кредиту.
Як перевірити проєкт додаткової угоди і уникнути капіталізації
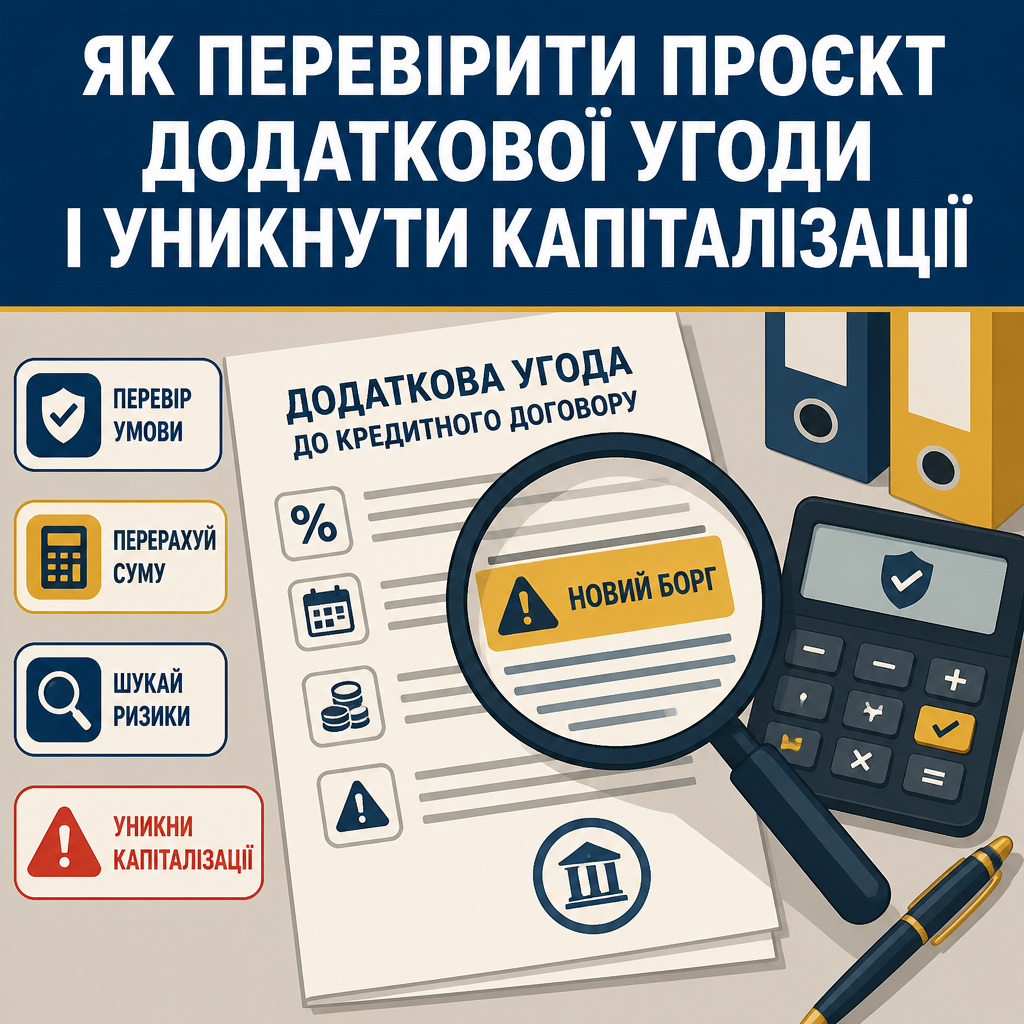
Проєкт додаткової угоди потрібно читати так само уважно, як і сам кредитний договір, бо саме в ньому банк часто ховає невигідне збільшення боргу. Якщо документ змінює суму тіла, ставку або строк без прозорого розрахунку, його слід повертати на доопрацювання ще до підписання.
Особливо уважно перевіряйте додаткова угода з банком на наявність штрафів, пені, прихованих комісій та формулювань про новий борг, які можуть замаскувати капіталізацію. За ч. 5 ст. 21 Закону про споживче кредитування банк не може збільшувати суму кредиту на прострочені проценти або неустойку, а отже будь-яке таке формулювання слід оскаржувати одразу.
Де банк найчастіше помиляється
Найбільше ризиків виникає там, де банк підмінює старий борг новим «пакетом» із доданими санкціями або пропонує підписати новий договір замість зміни чинного. Така схема може позбавити вас частини захисту, який діє щодо первинного зобов’язання. Тому звіряйте не лише суму, а й юридичну природу документа.
- Нове тіло кредиту: перевірте, чи банк не включив у нього штрафи й пеню всупереч ч. 5 ст. 21 Закону про споживче кредитування.
- Процентна ставка: переконайтеся, що ставка зафіксована однозначно, без прихованих змінних коефіцієнтів.
- Комісії за перегляд умов: окремо перевірте, чи не з’явився платіж за реструктуризацію або «обслуговування».
- Строк дії договору: простежте, чи новий строк справді зменшує щомісячне навантаження.
Якщо банк пропонує домовитися з банком шляхом перекредитування, уважно порівняйте наслідки з варіантом додаткової угоди, бо новий договір може обнулити попередні вигідні умови та ускладнити захист від санкцій.
Чому важливий новий графік платежів
Новий графік платежів має бути окремим додатком, а не усною обіцянкою, бо лише таблиця з місячними внесками показує реальну вартість кредиту. За статтею 17 Закону про споживче кредитування позичальник отримує оновлені умови до підписання, тому вимагайте цей документ завчасно. Якщо графік відсутній, не підписуйте угоду в той самий день.
Коли банк показує новий розрахунок, порівняйте суму щомісячного платежу, частку тіла кредиту і відсотків, а також кінцеву вартість договору. Саме на цьому етапі видно, чи справді реструктуризація полегшує борг, чи лише переносить проблему в майбутнє.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Форма укладення домовленостей | Виключно письмова додаткова угода або підписання цифрового документа в застосунку КЕП/Дія.Підпис | ч. 1 ст. 654 Цивільного кодексу України |
| Включення штрафів і пені у нове тіло | Пряма законодавча заборона на капіталізацію відсотків і неустойки в основний борг | ч. 5 ст. 21 Закону України «Про споживче кредитування» |
| Списання військових штрафів | Повне звільнення від штрафів, пені та 3% річних на час воєнного стану плюс 30 днів після завершення | п. 18 розділу «Прикінцеві та перехідні положення» ЦК України |
| Надання оновленого графіка виплат | Обов’язковий розрахунок нового щомісячного аннуїтету/диференційованого платежу як невід’ємний додаток до угоди | ч. 1, 3 ст. 17 Закону України «Про споживче кредитування» |
| Строк розгляду заяви про реструктуризацію | Не більше 30 календарних днів з дня реєстрації вхідної заяви позичальника з пакетом доказів | ст. 20 Закону України «Про звернення громадян» |
Які норми захищають від санкцій
Під час воєнного стану позичальник має додатковий захист від штрафів і пені, тому санкції не слід автоматично закладати в нову угоду. п. 18 перехідних положень ЦК України звільняє від неустойки на час воєнного стану і ще 30 днів після його завершення. Якщо банк ігнорує це правило, вимагайте письмового перерахунку до підписання.
Постанова КЦС ВС у справі № 127/23910/14-ц: визнання боргу або часткова сплата не перериває позовну давність щодо інших невизнаних платежів і штрафів автоматично. Суд підкреслив, що кредитор не отримує безмежного права на стягнення лише через переговори або часткові платежі боржника.
Як домовитися з банком і закріпити умови письмово
- Підготуйте заяву. Подайте письмову заяву на зміну істотних умов договору на ім’я керівника банку, додайте номер кредиту, розмір боргу та свою пропозицію щодо платежу, бо саме така форма відповідає Закону про звернення громадян.
- Додайте докази. Додайте довідки ОК-5 або ОК-7, наказ про зменшення доходу, медичні документи чи статус ВПО, щоб банк бачив причину скрути і міг оцінити підстави для зміни графіка.
- Наполягайте на письмовій відповіді. Якщо менеджер пропонує усні кредитні канікули, вимагайте лист або проєкт документа, бо за ч. 1 ст. 654 ЦК України зміна договору діє лише у належній формі.
- Перевірте проєкт угоди. До підписання звірте нове тіло кредиту, процентну ставку, комісії та новий графік платежів, щоб банк не заховав штрафи в сумі боргу.
- Фіксуйте результат. Після підписання збережіть копію додаткової угоди, додаток із графіком і підтвердження реєстрації заяви, а в разі відмови одразу подайте скаргу до НБУ через захист прав споживачів.
Що робити у разі відмови банку або безпідставних штрафів
Якщо банк відмовив або продовжує нараховувати штрафи без належних підстав, позичальник має право вимагати письмовий розрахунок і подавати скаргу на порушення. У таких ситуаціях важливо не відкладати реакцію, бо кожен день прострочення може підсилити позицію банку в листуванні чи суді. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Як реструктуризувати кредит у банку».
Найчастіше конфлікт виникає тоді, коли банк відмовляється списати санкції, не приймає заяву або підсовує невигідний текст угоди. Тому дійте в письмовій формі, а при потребі звертайтеся до НБУ та готуйте заперечення проти неправомірних нарахувань.
Як оскаржити штрафи
Штрафи і пеню слід оскаржувати письмово із посиланням на період їх нарахування, суму та норму закону, яка захищає позичальника. Якщо санкції виникли під час воєнного стану, посилайтеся на п. 18 перехідних положень ЦК України і вимагайте повного списання незаконних нарахувань. Додайте до звернення свій новий розрахунок, щоб банку було складніше ігнорувати вашу позицію.
Також корисно порівняти заявлену банком суму з фактичним залишком боргу і не погоджуватися на автоматичне перенесення відсотків до тіла кредиту. Така перевірка прямо узгоджується з ч. 5 ст. 21 Закону про споживче кредитування.
Цивільний кодекс УкраїниЗгідно з Цивільним кодексом України: У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов'язання за договором, відповідно до якого позичальнику було надано кредит (позику) банком або іншим кредитодавцем (позикодавцем), позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов'язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені)...Порада від ЮРКОНСАЛТ щодо перевірки угоди
Перед підписанням будь-якого документа уважно перевірте, чи банк не підмінив додаткову угоду новим договором і чи не включив у нове тіло кредиту штрафи або пеню. За ч. 1 ст. 654 ЦК України зміна договору діє лише в письмовій формі, а за ч. 5 ст. 21 Закону про споживче кредитування капіталізація прострочених сум заборонена. Якщо текст виглядає сумнівно, не підписуйте його одразу, а дайте документ на юридичну перевірку.
Коли подавати скаргу до НБУ
Скаргу до Національного банку України варто подавати тоді, коли банк не реєструє звернення, не відповідає у строк або порушує заборону на капіталізацію. Офіційний канал подання працює через захист прав споживачів НБУ, а гаряча лінія доступна за номером 0 800 505 240 та коротким номером 1504. У скарзі коротко викладіть факти, додайте копії заяви, листування і проєкту угоди.
Для додаткової перевірки можете скористатися ресурсом «Гаразд», де НБУ публікує роз’яснення щодо споживчих фінансових послуг. Це допоможе вам зрозуміти, чи дійсно банк діє в межах правил, чи лише тягне час.
Коли варто звертатися до адвоката
Адвоката варто залучати, якщо банк пропонує новий договір замість додаткової угоди, нав’язує складні умови або відмовляється враховувати законні списання. Правова допомога особливо корисна, коли сума боргу велика, а помилка в одному пункті може змінити весь фінансовий результат.
Саме в таких ситуаціях фахівець може перевірити, чи не порушує документ ст. 654 ЦК України, чи не приховує він капіталізацію і чи не створює ризик переривання позовної давності. За потреби адвокат підготує заперечення, скаргу або нову редакцію умов, з якою вже можна вести переговори.
Зразок заяви про реструктуризацію зобов'язань за кредитним договором
Зразок заяви про реструктуризацію зобов'язань за кредитним договором
Голові Правління АТ «Банк»
від: ПІБ, РНОКПП, адреса проживання, телефон, електронна пошта
ЗАЯВА
Прошу провести реструктуризацію заборгованості за кредитним договором № [номер] від [дата] шляхом продовження строку дії договору на [кількість] місяців та встановлення нового розміру щомісячного платежу в розмірі [сума] грн.
Підставою для звернення є погіршення мого фінансового стану, що унеможливлює належне виконання зобов’язань у попередньому графіку. Відповідно до статті 651, частини 1 статті 654, пункту 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України, статті 17 та частини 5 статті 21 Закону України «Про споживче кредитування», прошу погодити зміну істотних умов договору в письмовій формі та надати новий графік платежів.
ПРОШУ:
1. Провести реструктуризацію заборгованості за Кредитним договором № [номер] від [дата].
2. Списати нараховані штрафи та пеню на підставі пункту 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України.
3. Виключити капіталізацію прострочених платежів у суму основного боргу відповідно до частини 5 статті 21 Закону України «Про споживче кредитування».
4. Надати письмовий проєкт додаткової угоди та новий графік платежів для ознайомлення і підписання.
Додатки:
Копія кредитного договору.
Довідка ОК-5 або ОК-7.
Документи, що підтверджують скрутні життєві обставини.
Копія паспорта та РНОКПП.
Дата ____________ Підпис ____________
Коли підключати адвоката і як не помилитися
Адвоката доцільно підключати тоді, коли переговори з банком переходять у стадію перевірки тексту, а не лише усної комунікації. На цьому етапі одна неточна фраза в договорі може коштувати дорожче за саму реструктуризацію, тому правовий аналіз краще зробити до підписання.
Якщо ви вже готуєтеся підписувати додаткову угоду з банком або не впевнені, чи банк правильно розрахував новий графік платежів, юридична перевірка допоможе відсіяти ризики ще до виникнення спору. У практиці «ЮРКОНСАЛТ» саме така попередня перевірка часто економить клієнтам значні суми.
У яких ситуаціях потрібна правова допомога
Правова допомога потрібна, якщо банк відмовляється приймати заяву, не дає проєкт документа або пропонує перекласти штрафи в нове тіло кредиту. Також варто звернутися до адвоката, коли у вас є кілька кредитів, зміна доходу або ризик судового спору. У таких кейсах переговори без правового супроводу часто дають гірший результат.
- Відмова банку: адвокат допоможе підготувати повторне звернення і скаргу до НБУ.
- Складний текст угоди: юрист перевірить формулювання про новий борг, ставки та строки.
- Судовий ризик: правник підготує позицію щодо штрафів, пені та давності.
- Паралельне листування: фахівець упорядкує докази, щоб банк не спотворив зміст переговорів.
Чому важливий внутрішній контроль боргу
Перед підписанням варто порівняти банківський розрахунок із власними даними, щоб виявити зайві нарахування або помилки у строках. Якщо різниця є, не поспішайте погоджуватися на умови, які не підтверджені документально. Ретельна перевірка особливо важлива, коли банк пропонує списати лише частину нарахувань або об’єднати борг у новий платіжний графік.
Для суміжного аналізу корисно також прочитати внутрішній матеріал Як реструктуризувати проблемний кредит — інструкція, щоб бачити загальні підходи до зміни умов позики. Така перелінковка допомагає не втратити логіку дій, якщо переговори з банком ускладняться.
Які контакти варто тримати під рукою
Для споживача фінансових послуг важливо мати під рукою контакти регулятора, щоб швидко подати скаргу у разі порушення прав. Національний банк України, Управління захисту прав споживачів фінансових послуг, приймає звернення через сайт bank.gov.ua, а також за телефоном 0 800 505 240 або коротким номером 1504. Це корисно, коли банк затягує відповідь або нав’язує умови, які ви не погоджували.
Якщо вам потрібен супровід у переговорах або перевірка проєкту угоди, адвокатське бюро «ЮРКОНСАЛТ» готове взяти на себе аналіз документації та листування, щоб ви не втратили контроль над кредитом. У спірних випадках ми також допомагаємо підготувати звернення, яке коректно посилається на ЦК України і спеціальні норми про споживче кредитування.
Як законно уникнути податкових ризиків при списанні частини кредиту
Списання проблемної заборгованості за рішенням банку тягне за собою специфічні податкові наслідки, про які більшість позичальників навіть не здогадуються. Законодавство розглядає анульовану суму основного боргу як додатковий фінансовий дохід, що створює обов’язок зі сплати податків до державного бюджету. Грамотно побудована юридична конструкція врегулювання дозволяє законно нейтралізувати фінансові претензії податкових органів.
Податкові наслідки за статтею 164 Податкового кодексу України
Відповідно до підпункту «д» підпункту 164.2.17 пункту 164.2 статті 164 Податкового кодексу України, якщо кредитор прощає основну суму кредиту у розмірі, що перевищує 25% однієї мінімальної заробітної плати, така сума вважається додатковим благом. Банк направляє до ДПС форму 4ДФ із кодом «126», після чого позичальник зобов’язаний сплатити 18% ПДФО та військовий збір.
Проте зазначена норма не поширюється на анулювання нарахованої пені, процентів та штрафів, якщо вони списані відповідно до закону. Тому в тексті мирової або додаткової угоди принципово важливо розмежувати: списанню підлягають саме штрафні санкції, а не основне тіло. Це повністю позбавляє позичальника ризику отримати податкове повідомлення-рішення з донарахуванням значних сум.
Механізм врегулювання через факторинг та викуп прав вимоги
У випадках, коли банк готовий позбутися заборгованості лише зі значним дисконтом до тіла кредиту, пряме прощення стає податково невигідним. Більш дієвим механізмом є викуп проблемної заборгованості за участю третіх осіб або фінансових партнерів. Фізична особа за законом не може викупити власний борг за договором факторингу, оскільки це виключний вид ліцензованої фінансової діяльності згідно зі статтями 1077-1079 ЦК України.
Тому право вимоги відступається фінансовій компанії або довіреній третій особі, що дозволяє закрити кредит безпосередньо без нарахування боржнику додаткового блага. Детальніше про те, як реалізується законний викуп боргу з дисконтом у банків чи колекторів, читайте в окремому практичному посібнику нашого бюро. Такий підхід повністю захищає позичальника від подальших фінансових претензій контролюючих органів.
Потрібно перевірити умови реструктуризації
Якщо банк надіслав вам проєкт угоди або ви хочете безпечно домовитися з банком про новий графік платежів, зверніться до нашого адвоката по кредитах. Ми перевіримо текст, виявимо приховану капіталізацію і підкажемо, чи варто підписувати документ у запропонованій редакції.
Часті запитання про домовленість з банком
Чи може банк відмовити в реструктуризації?
Так, бо реструктуризація зазвичай відбувається за згодою сторін. Стаття 651 ЦК України передбачає зміну договору за домовленістю, тому банк може не погодитися на ваш варіант, але тоді варто просити інший формат зміни умов або готувати письмове оскарження невмотивованої відмови.
Скільки часу банк розглядає заяву на реструктуризацію?
Як правило, звернення мають розглядати до 30 календарних днів, а у складніших випадках — до 45 днів. Такий строк випливає з статті 20 Закону про звернення громадян, тому після спливу строку можна нагадати банку про відповідь або подати скаргу до НБУ.
Чи можна просити лише кредитні канікули без зміни всього договору?
Так, але тільки якщо банк погодиться письмово і оформить це в належній формі. Без підписаної угоди кредитні канікули не працюють, бо ч. 1 ст. 654 ЦК України вимагає тієї самої форми, що й основний договір.
Що робити, якщо банк додав штрафи до тіла кредиту?
Потрібно письмово заперечити і вимагати вилучити ці суми з розрахунку. ч. 5 ст. 21 Закону про споживче кредитування забороняє капіталізувати прострочені проценти, штрафи та пеню, тому банк не повинен включати їх у нове тіло боргу.
Коли краще звертатися до адвоката?
Адвоката варто залучати ще до підписання угоди, якщо ви не впевнені в цифрах, сумніваєтеся в законності штрафів або банк підсовує новий договір замість додаткової угоди. На цьому етапі юрист допоможе не втратити права через невдале формулювання або приховані умови.
Прочитати на: мовою
Добрий день! Я маю схожу ситуацію з кредитною заборгованістю. Які кроки потрібно вжити, щоб врегулювати її? Чи можна зменшити суму боргу?
Шановна Марино! Наші юристи готові допомогти вам у врегулюванні кредитної заборгованості. Існує можливість зменшити суму боргу, ведучи переговори з кредитором. Це може включати списання штрафів та пені. Ми рекомендуємо розглянути процедуру реструктуризації, яка дозволить вам знизити фінансове навантаження. Якщо вам потрібна детальніша консультація, будь ласка, зв’яжіться з нами.
Добрий вечір. В мене заборгованість перед кредитною компанією, я не сплачувала досить довгий час, намагалась вирішити питання аби зробити розтермінування але мені відмовляли і хотіли більшу частину суми одразу. Зараз мене повідомили, що вони готують мою справу до подання в суд. Я спробувала ще раз домовитись про реструктуризацію але мені відмовили. Як можна вирішити це питання? В мене немає коштів аби заплатити їм одразу. Як взятих в борг близько двадцяти тисяч нарахували 50 000 відсотків.
Доброго дня! Ваша ситуація вимагає термінових дій. Ви маєте право на реструктуризацію та можемо допомогти з переговорами з кредитором. Рекомендуємо звернутися до нас для детальної консультації, щоб обговорити можливі варіанти вирішення вашої проблеми.
Заблокували рахунки, хочу провести реструктуризацію та подати на 13400. Мені потрібні розрахункові, бо не хочу, щоб забрали. Ще той борг на 48000 я взагалі не знав. Яка ціна, щоб ви склали заяви, бо самостійно не виходить?
Щоб вирішити вашу ситуацію, нам потрібно отримати доступ до вашого виконавчого провадження. Це дозволить юристу проаналізувати підстави для накладення арешту на рахунки та визначити подальші кроки. Для цього вам потрібно скинути номер АСВП та ідентифікатор доступу з додатку ДІЯ . Якщо у вас виникнуть труднощі з самостійним оформленням заяв, можемо допомогти в цьому. Залишайте інформацію в чаті, і ми надамо необхідну підтримку.
Вліз в кредити в 18 років, тепер більше 40 тисяч боргів. Хочу реструктуризувати все, щоб потихеньку виплачувати. Як мені це зробити?
Реструктуризація боргів можлива через укладення нових угод з кредиторами. Для цього важливо зібрати всі кредитні договори та отримати довідку з кредитної історії. Це допоможе зрозуміти вашу ситуацію та обрати оптимальний варіант для реструктуризації. Рекомендуємо звернутися до адвокатів нашого бюро для отримання детальної консультації та допомоги в цьому процесі.
В мене є заборгованість перед компанією Профіт Капітал, знайшла її на сайті УКБІ. Чи можу я погасити її частинами за 3 місяці?
Погасити заборгованість частинами можливо, але це залежить від умов, які встановила компанія Профіт Капітал. Рекомендуємо звернутися до них безпосередньо для уточнення можливості укладення договору на реструктуризацію боргу. Якщо потрібна допомога у цьому процесі, ми займаємося такими питаннями і можемо проконсультувати вас у Telegram або Viber чаті.
Чого вони не можуть запропонувати реструктуризацію боргу? Я не знаю, де взяти одразу всю суму, такі скажені відсотки просто не нормальні! Що мені робити зараз? Невже нічого не можна зробити?
Можемо спробувати зв’язатися з кредитором і переговорити з ними щодо можливості реструктуризації. Важливо пам’ятати, що у вас є час для подання своїх заперечень до суду. Це дозволить вам зберегти можливість зменшити заборгованість. Якщо є бажання, можемо виступити вашими представниками в переговорах.
Хочу зробити рекструрузацію борґу. В мене є кредитний договір, суду не було.
Для підготовки консультації потрібно ваш кредитний договір або довідку кредитних історій. Надішліть документи у чат, передамо юристу для подальшої консультації.