
Когда возникает просрочка по микрозайму, первое чувство заемщика — это растерянность и тревога из-за неизвестности. Понимание того, что могут сделать МФО в рамках закона, помогает трезво оценить ситуацию и не поддаваться психологическому давлению.
Микрофинансовые организации и привлеченные коллекторские службы действуют не хаотично: их поведение жестко ограничено специальными нормами. Если знать границы дозволенного для кредитора, гораздо легче защитить собственное спокойствие и имущество от противоправных посягательств.
Коротко о полномочиях МФО и правах должника
- Сумма штрафов и пени не может превышать 50% от суммы полученного кредита.
- Звонки и сообщения разрешены только с 9:00 до 20:00 и не более двух раз в сутки.
- Кредиторам запрещено звонить родственникам или коллегам без их письменного согласия.
- МФО не имеют права самостоятельно конфисковывать имущество или блокировать карточные счета.
- Максимальная процентная ставка по микрозаймам ограничена законом до 1% в день.


Содержание:
Які законні дії може вчинити МФО при простроченні
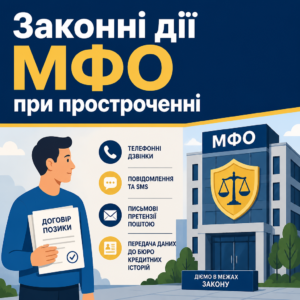
МФО мають право вимагати повернення заборгованості, проте виключно у спосіб, визначений нормами законодавства та умовами укладеного договору. При першому контакті представник кредитора зобов’язаний назвати своє повне ім’я, найменування фінансової компанії та правову підставу звернення.
Основний законний інструмент впливу кредитодавця — це дистанційне інформування боржника про наявність прострочення. Компанія може надсилати повідомлення, здійснювати телефонні дзвінки та направляти письмові претензії на поштову адресу, вказану під час реєстрації.
Крім того, кредитор має право передати відомості про невиконання зобов’язань до бюро кредитних історій, що суттєво знизить кредитний рейтинг позичальника та ускладнить отримання нових позик у майбутньому.
Правила та часові обмеження телефонного зв'язку
Взаємодія кредитора з клієнтом підпорядкована суворому регламенту, який виключає нав’язливий спам.
Законодавство встановлює такі чіткі межі для комунікації:
- Часовий діапазон. Дзвінки та текстові повідомлення дозволені виключно з 9:00 до 20:00 у робочі дні.
- Кількість контактів. Кредитору та колекторам заборонено турбувати людину частіше двох разів на добу.
- Заборона автодозвону. Використання програм автоматичного безперервного набору номерів є прямим порушенням етичних норм.
Передача боргу за договором факторингу
Фінансова установа має законну можливість відступити право вимоги заборгованості колекторській компанії або факторинговій організації. Проте позичальника зобов’язані письмово сповістити про заміну кредитора та надати підтверджуючі документи, інакше вимагати будь-які виплати новий стягувач не має права.
Чем может помочь адвокатское бюро ЮРКОНСАЛТ
- Правовой аудит. Анализируем кредитный договор и первичные документы на соответствие нормам законодательства и ограничениям по ставкам.
- Прекращение давления. Направляем адвокатские запросы и официальные требования о прекращении неправомерных контактов с родственниками и работодателем.
- Уменьшение начислений. Помогаем списать необоснованные штрафы, пеню и чрезмерно начисленные проценты.
- Судебная защита. Представляем интересы заемщика в суде, блокируя незаконные попытки взыскания завышенных сумм.
Що прямо заборонено кредиторам і колекторам за законом
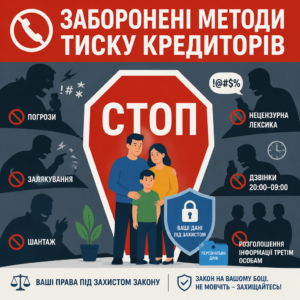
Будь-які спроби психологічного тиску, залякування, шантажу чи використання нецензурної лексики перебувають поза межами закону. Регуляторні вимоги, які встановлює Захист прав споживачів фінансових послуг — Національний банк України, забороняють стягувачам принижувати честь і гідність позичальника.
Згідно з ч. 1, 2, 4, 5 ст. 25 Закону України «Про споживче кредитування»: «Взаємодія кредитодавця, нового кредитора, колекторської компанії із споживачем, його близькими особами... здійснюється виключно шляхом безпосередньої взаємодії, надсилання текстових, голосових та інших повідомлень... Забороняється здійснювати дії, що зазіхають на особисту гідність, права, свободи, власність споживача... використовувати погрози, шантаж, вчиняти психологічний тиск, взаємодіяти з 20 до 9 години, повідомляти третім особам інформацію про наявність заборгованості.»Тобто кредитор не має права перетворювати вимогу про сплату боргу на інструмент морального терору або втручання в особисте життя.
Заборона контактів з родичами та роботодавцем
Найбільш поширене зловживання — це дзвінки керівництву, колегам чи батькам позичальника. Такі дії прямо порушують Закон України «Про захист персональних даних».
Важливо знати про взаємодію з оточенням:
- Відсутність згоди. МФО не мають права розголошувати банківську таємницю третім особам, якщо вони не є офіційними поручителями за договором.
- Відкликання дозволу. Навіть якщо під час оформлення позики позичальник надав дозвіл на контакт з третіми особами, його можна відкликати письмовою заявою у будь-який момент.
- Поширення фотоматеріалів. Монтаж компрометуючих картинок чи розсилка неправдивих повідомлень у месенджерах тягне за собою сувору юридичну відповідальність.
Фейкові погрози кримінальною відповідальністю
Позичальникам нерідко надсилають фальшиві повідомлення про відкриття кримінальних проваджень за шахрайство. Неспроможність своєчасно сплатити борг є виключно цивільним спором, а не кримінальним правопорушенням, тому такі твердження є лише засобом залякування.
Порядок действий должника при неправомерном давлении МФО
- Зафиксируйте нарушение. Сохраните скриншоты сообщений, номера телефонов и аудиозаписи разговоров с представителями МФО или коллекторами.
- Проверьте расчет. Требуйте от кредитора официальный письменный детализированный расчет тела кредита, начисленных процентов и штрафов.
- Отзовите согласие. Направьте финансовой компании письменное заявление о запрете взаимодействия с третьими лицами и об отзыве персональных данных контактных лиц.
- Подайте жалобу. Если угрозы продолжаются или поступают ночные звонки, направьте официальное обращение в Национальный банк Украины.
Фінансові межі нарахування відсотків і неустойки
Нарахування космічних сум боргу, що перевищують тіло кредиту в десятки разів, обмежується законом. Держава встановила жорсткі рамки щодо граничних процентних ставок та максимального розміру штрафних санкцій.
Сукупний розмір штрафів і пені за порушення зобов’язань не може перевищувати 50% від суми, яку позичальник фактично отримав на руки. Будь-які вимоги сплатити неустойку понад цей ліміт є безпідставними.
У практиці нашого бюро питання завищених вимог вирішується успішно, як-от схожу справу ми вже виграли — обмеження відсотків МФО 1%, де вдалося суттєво знизити загальну суму боргу.
Порівняння законних вимог та неправомірних нарахувань
Щоб швидко зорієнтуватися у правильності виставленого боргу, варто звірити розрахунки за основними параметрами.
| Параметр нарахування | Вимога законодавства | Типове порушення кредитора |
|---|---|---|
| Денна процентна ставка | Не більше 1% на день | Нарахування за ставками 2–3% і вище |
| Розмір неустойки (штраф і пеня) | Максимум 50% від суми кредиту | Штрафи у розмірі 200–500% від суми позики |
| Продовження договору | Виключно за згодою сторін, як діє автоматична пролонгація кредиту МФО | Приховане нарахування щоденних відсотків роками |
Документальна перевірка кредитного договору
При оцінці позовних вимог суди прискіпливо вивчають електронні докази укладення угоди.
Це зобов’язує фінансові компанії доводити кожну цифру та факт підписання договору належними первинними документами.
Чи можуть мікрофінансові компанії відібрати майно
МФО та колектори не мають жодних юридичних повноважень самостійно конфісковувати речі, виселяти з житла чи блокувати карткові рахунки. Повідомлення про візити так званих «виїзних груп вилучення» є вигадкою, розрахованою на необізнаність людини.
Згідно з ч. 1 ст. 1 Закону України «Про виконавче провадження»: «Виконавче провадження як завершальна стадія судового провадження і примусове виконання судових рішень та рішень інших органів (посадових осіб) — це сукупність дій визначених у цьому Законі органів і осіб, що спрямовані на примусове виконання рішень.»Примусове стягнення коштів або арешт майна можуть здійснювати лише державні чи приватні виконавці після набрання чинності рішенням суду.
Процедура розгляду справи через суд
Звернення до суду є законним цивілізованим шляхом вирішення кредитного спору. У судовому засіданні боржник має можливість заперечувати проти безпідставних штрафів, вимагати зменшення нарахованих відсотків і перевірки первинних розрахунків.
Як це спрацювало на практиці — суд з ЄАПБ: як ми зменшили борг МФО у 8 разів, коли позивачу присудили лише фактичний залишок без грабіжницьких нарахувань.
Обмеження при примусовому стягненні
Навіть після судового рішення виконавець не може забрати все майно боржника. Законодавство захищає єдине житло при невеликих сумах заборгованості, предмети щоденного домашнього вжитку, посуд, одяг та засоби для професійної діяльності.
Як позичальнику захистити свої права при тиску
Головне правило при виникненні заборгованості — не піддаватися паніці та фіксувати кожен крок кредитора. Конструктивний підхід дозволяє перевести діалог із площини емоцій у юридичні рамки.
Якщо ви плануєте врегулювати питання мирним шляхом, дізнайтеся, як реструктуризувати мікропозику в МФО для узгодження реалістичного графіку виплат.
У разі систематичних порушень правил взаємодії ефективним інструментом є скарга в НБУ на МФО, надіслана через офіційну форму електронного звернення громадян до НБУ.
Фіксація доказів протиправної поведінки
Для притягнення кредитора до відповідальності необхідно збирати документальні підтвердження порушень.
Рекомендується вжити таких дій:
- Запис розмов. Попередьте співрозмовника про запис дзвінка — це дисциплінує стягувача.
- Збереження скриншотів. Фіксуйте всі смс, листи та повідомлення у месенджерах із зазначенням дати й часу надходження.
- Письмові заяви. Направте кредитору вимогу про припинення дзвінків третім особам та надання детального розрахунку боргу.
Дії при несанкціонованих дзвінках оточенню
Якщо представники кредитора турбують родичів або колег по роботі, останнім слід чітко заявити про відсутність згоди на взаємодію та вимагати вилучення своїх номерів із бази контактів компанії.
Юридическая защита от неправомерных действий кредиторов
Если микрофинансовая организация или коллекторы пересекают границу закона, оказывают психологическое давление или запугивают несуществующими санкциями, стоит привлечь специалистов. Наши юристы помогут зафиксировать нарушения, проверить законность финансовых начислений и перевести общение с кредитором в цивилизованное правовое поле.
Вопросы о действиях МФО при просрочке
Могут ли МФО приехать домой и забрать имущество?
Нет, представители МФО или коллекторы не имеют права приходить домой, заходить в жилье или изымать вещи. Описание, арест и изъятие имущества осуществляются исключительно государственными или частными исполнителями на основании решения суда и открытого исполнительного производства.
Сколько раз в день кредитор имеет право звонить?
Закон разрешает осуществлять не более двух взаимодействий в сутки по инициативе кредитора или коллекторской компании, и только в интервале с 9:00 до 20:00 в рабочие дни. Ночные звонки и спам-автодозвоны прямо запрещены.
Имеют ли право МФО звонить родственникам и на работу?
Только если эти лица выступают поручителями по договору или предоставили отдельное письменное согласие на коммуникацию. Звонки родственникам и коллегам без их разрешения являются прямым нарушением закона о защите персональных данных.
Угрожает ли уголовная ответственность за неуплату онлайн-кредита?
Нет, гражданская задолженность не является преступлением. Уголовная ответственность возможна только в случае умышленного мошенничества, например при оформлении займа на чужие или поддельные документы. Угрозы тюрьмой за обычную неуплату являются противоправной манипуляцией.
Могут ли МФО самостоятельно заблокировать зарплатную карту?
Нет, кредитная компания не имеет полномочий блокировать банковские счета самостоятельно. Арест на карту может наложить только исполнитель на основании исполнительного документа после судебного разбирательства.
Прочитати на: мові