
Когда возникает просрочка по микрозайму, первое чувство заемщика — это растерянность и тревога из-за неизвестности. Понимание того, что могут сделать МФО в рамках закона, помогает трезво оценить ситуацию и не поддаваться психологическому давлению.
Микрофинансовые организации и привлеченные коллекторские службы действуют не хаотично: их поведение жестко ограничено специальными нормами. Если знать границы дозволенного для кредитора, гораздо легче защитить собственное спокойствие и имущество от противоправных посягательств.
Коротко о полномочиях МФО и правах должника
- Сумма штрафов и пени не может превышать 50% от суммы полученного кредита.
- Звонки и сообщения разрешены только с 9:00 до 20:00 и не более двух раз в сутки.
- Кредиторам запрещено звонить родственникам или коллегам без их письменного согласия.
- МФО не имеют права самостоятельно конфисковывать имущество или блокировать карточные счета.
- Максимальная процентная ставка по микрозаймам ограничена законом до 1% в день.
Содержание:
Какие законные действия может совершить МФО при просрочке
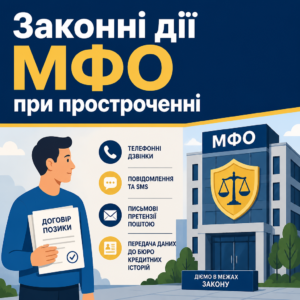
МФО имеют право требовать возврата задолженности, однако исключительно способом, предусмотренным нормами законодательства и условиями заключенного договора. При первом контакте представитель кредитора обязан назвать свои полное имя, наименование финансовой компании и правовое основание обращения.
Основной законный инструмент влияния кредитодателя — это дистанционное информирование должника о наличии просрочки. Компания может направлять сообщения, осуществлять телефонные звонки и направлять письменные претензии на почтовый адрес, указанный при регистрации.
Кроме того, кредитор имеет право передать сведения о неисполнении обязательств в бюро кредитных историй, что существенно снизит кредитный рейтинг заемщика и усложнит получение новых займов в будущем.
Правила и временные ограничения телефонной связи
Взаимодействие кредитора с клиентом подчинено строгому регламенту, который исключает навязчивый спам.
Законодательство устанавливает такие четкие пределы для коммуникации:
- Временной диапазон. Звонки и текстовые сообщения разрешены исключительно с 9:00 до 20:00 в рабочие дни.
- Количество контактов. Кредитору и коллекторам запрещено беспокоить человека чаще двух раз в сутки.
- Запрет автодозвона. Использование программ автоматического непрерывного набора номеров является прямым нарушением этических норм.
Передача долга по договору факторинга
Финансовая организация имеет законную возможность уступить право требования задолженности коллекторской компании или факторинговой организации. Однако заемщика обязаны письменно уведомить о замене кредитора и предоставить подтверждающие документы; иначе требовать любые выплаты новый взыскатель не имеет права.
Что прямо запрещено кредиторам и коллекторам по закону
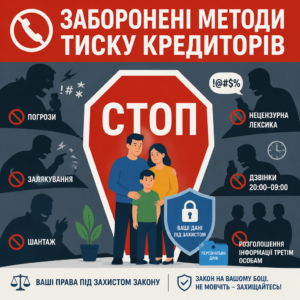
Любые попытки психологического давления, запугивания, шантажа или использование нецензурной лексики находятся за пределами закона. Регуляторные требования, которые устанавливает Захист прав споживачів фінансових послуг — Національний банк України, запрещают взыскателям унижать честь и достоинство заемщика.
Згідно з ч. 1, 2, 4, 5 ст. 25 Закону України «Про споживче кредитування»: «Взаємодія кредитодавця, нового кредитора, колекторської компанії із споживачем, його близькими особами... здійснюється виключно шляхом безпосередньої взаємодії, надсилання текстових, голосових та інших повідомлень... Забороняється здійснювати дії, що зазіхають на особисту гідність, права, свободи, власність споживача... використовувати погрози, шантаж, вчиняти психологічний тиск, взаємодіяти з 20 до 9 години, повідомляти третім особам інформацію про наявність заборгованості.»То есть кредитор не имеет права превращать требование об уплате долга в инструмент морального террора или вмешательства в личную жизнь.
Запрет контактов с родственниками и работодателем
Самое распространенное злоупотребление — это звонки руководству, коллегам или родителям заемщика. Такие действия прямо нарушают Закон України «Про захист персональних даних».
Важно знать о взаимодействии с окружением:
- Отсутствие согласия. МФО не имеют права разглашать банковскую тайну третьим лицам, если они не являются официальными поручителями по договору.
- Отзыв разрешения. Даже если во время оформления займа заемщик предоставил разрешение на контакт с третьими лицами, его можно отозвать письменным заявлением в любой момент.
- Распространение фотоматериалов. Монтаж компрометирующих картинок или рассылка неправдивых сообщений в мессенджерах влечет за собой строгую юридическую ответственность.
Фейковые угрозы уголовной ответственностью
Заемщикам нередко направляют фальшивые сообщения об открытии уголовных производств по мошенничеству. Неспособность своевременно погасить долг является исключительно гражданским спором, а не уголовным правонарушением, поэтому такие утверждения — лишь средство запугивания.
Порядок действий должника при неправомерном давлении МФО
- Зафиксируйте нарушение. Сохраните скриншоты сообщений, номера телефонов и аудиозаписи разговоров с представителями МФО или коллекторами.
- Проверьте расчет. Требуйте от кредитора официальный письменный детализированный расчет тела кредита, начисленных процентов и штрафов.
- Отзовите согласие. Направьте финансовой компании письменное заявление о запрете взаимодействия с третьими лицами и об отзыве персональных данных контактных лиц.
- Подайте жалобу. Если угрозы продолжаются или поступают ночные звонки, направьте официальное обращение в Национальный банк Украины.
Финансовые пределы начисления процентов и неустойки
Начисление космических сумм долга, которые превышают тело кредита в десятки раз, ограничивается законом. Государство установило жесткие рамки по предельным процентным ставкам и максимальному размеру штрафных санкций.
Общая сумма штрафов и пени за нарушение обязательств не может превышать 50% от суммы, которую заемщик фактически получил на руки. Любые требования уплатить неустойку сверх этого лимита являются необоснованными.
В практике нашего бюро вопросы завышенных требований решаются успешно, например похожее дело мы уже выиграли — об ограничении процентов МФО 1%, где удалось существенно снизить общую сумму долга.
Сравнение законных требований и неправомерных начислений
Чтобы быстро сориентироваться в правильности выставленного долга, стоит сверить расчеты по основным параметрам.
| Параметр начисления | Требование законодательства | Типичное нарушение кредитора |
|---|---|---|
| Дневная процентная ставка | Не более 1% в день | Начисления по ставкам 2–3% и выше |
| Размер неустойки (штраф и пеня) | Максимум 50% от суммы кредита | Штрафы в размере 200–500% от суммы займа |
| Продление договора | Только с согласия сторон, как действует автоматическая пролонгация кредита МФО | Скрытое начисление ежедневных процентов годами |
Документальная проверка кредитного договора
При оценке исковых требований суды тщательно изучают электронные доказательства заключения соглашения.
Верховний Суд у складі колегії суддів Касаційного цивільного суду у справі № 758/14925/23 від 04.02.2026 зазначив: «Надання лише паперової копії електронного договору є недостатнім — суд зобов'язаний перевірити цілісність, автентичність та дійсність електронного цифрового підпису позичальника.»Это обязывает финансовые компании доказывать каждую цифру и факт подписания договора надлежащими первичными документами.
Как юристы бюро помогают урегулировать кредитный спор
- Правовой аудит. Анализируем кредитный договор и первичные документы на соответствие нормам законодательства и ограничениям по ставкам.
- Прекращение давления. Направляем адвокатские запросы и официальные требования о прекращении неправомерных контактов с родственниками и работодателем.
- Уменьшение начислений. Помогаем списать необоснованные штрафы, пеню и чрезмерно начисленные проценты.
- Судебная защита. Представляем интересы заемщика в суде, блокируя незаконные попытки взыскания завышенных сумм.
Могут ли микрофинансовые компании изъять имущество
МФО и коллекторы не имеют никаких юридических полномочий самостоятельно конфисковывать вещи, выселять из жилья или блокировать карточные счета. Сообщения о визитах так называемых «выездных групп изъятия» — это выдумка, рассчитанная на незнание человеком своих прав.
Згідно з ч. 1 ст. 1 Закону України «Про виконавче провадження»: «Виконавче провадження як завершальна стадія судового провадження і примусове виконання судових рішень та рішень інших органів (посадових осіб) — це сукупність дій визначених у цьому Законі органів і осіб, що спрямовані на примусове виконання рішень.»Принудительное взыскание денежных средств или арест имущества могут осуществлять только государственные или частные исполнители после вступления в силу решения суда.
Процедура рассмотрения дела через суд
Обращение в суд — законный и цивилизованный способ разрешения кредитного спора. В судебном заседании должник имеет возможность возражать против необоснованных штрафов, требовать уменьшения начисленных процентов и проверки первичных расчетов.
Как это сработало на практике — суд с ЕАПБ: как мы уменьшили долг МФО в 8 раз, когда истцу присудили только фактический остаток без грабительских начислений.
Ограничения при принудительном взыскании
Даже после судебного решения исполнитель не может забрать все имущество должника. Закон защищает единственное жилье при небольших суммах задолженности, предметы повседневного домашнего обихода, посуду, одежду и средства для профессиональной деятельности.
Как заемщику защитить свои права при давлении
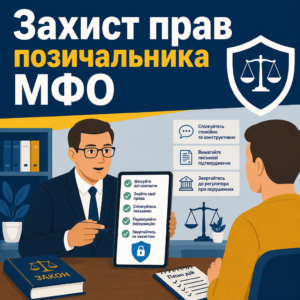
Главное правило при возникновении задолженности — не поддаваться панике и фиксировать каждый шаг кредитора. Конструктивный подход позволяет перевести диалог из плоскости эмоций в юридические рамки.
Если вы планируете урегулировать вопрос мирным путем, узнайте, как реструктуризировать микрозайм в МФО для согласования реалистичного графика выплат.
В случае систематических нарушений правил взаимодействия эффективным инструментом является жалоба в НБУ на МФО, отправленная через официальную форму электронного обращения граждан в НБУ.
Фиксация доказательств противоправного поведения
Чтобы привлечь кредитора к ответственности, нужно собирать документальные подтверждения нарушений.
Рекомендуется предпринять такие действия:
- Запись разговоров. Предупредите собеседника о записи звонка — это дисциплинирует взыскателя.
- Сохранение скриншотов. Фиксируйте все смс, письма и сообщения в мессенджерах с указанием даты и времени поступления.
- Письменные заявления. Направьте кредитору требование о прекращении звонков третьим лицам и предоставлении детального расчета долга.
Действия при несанкционированных звонках окружению
Если представители кредитора беспокоят родственников или коллег по работе, последним следует четко заявить об отсутствии согласия на взаимодействие и требовать удаления своих номеров из базы контактов компании.
Юридическая защита от неправомерных действий кредиторов
Если микрофинансовая организация или коллекторы пересекают границу закона, оказывают психологическое давление или запугивают несуществующими санкциями, стоит привлечь специалистов. Наши юристы помогут зафиксировать нарушения, проверить законность финансовых начислений и перевести общение с кредитором в цивилизованное правовое поле.
Вопросы о действиях МФО при просрочке
Могут ли МФО приехать домой и забрать имущество?
Нет, представители МФО или коллекторы не имеют права приходить домой, заходить в жилье или изымать вещи. Описание, арест и изъятие имущества осуществляются исключительно государственными или частными исполнителями на основании решения суда и открытого исполнительного производства.
Сколько раз в день кредитор имеет право звонить?
Закон разрешает осуществлять не более двух взаимодействий в сутки по инициативе кредитора или коллекторской компании, и только в интервале с 9:00 до 20:00 в рабочие дни. Ночные звонки и спам-автодозвоны прямо запрещены.
Имеют ли право МФО звонить родственникам и на работу?
Только если эти лица выступают поручителями по договору или предоставили отдельное письменное согласие на коммуникацию. Звонки родственникам и коллегам без их разрешения являются прямым нарушением закона о защите персональных данных.
Угрожает ли уголовная ответственность за неуплату онлайн-кредита?
Нет, гражданская задолженность не является преступлением. Уголовная ответственность возможна только в случае умышленного мошенничества, например при оформлении займа на чужие или поддельные документы. Угрозы тюрьмой за обычную неуплату являются противоправной манипуляцией.
Могут ли МФО самостоятельно заблокировать зарплатную карту?
Нет, кредитная компания не имеет полномочий блокировать банковские счета самостоятельно. Арест на карту может наложить только исполнитель на основании исполнительного документа после судебного разбирательства.
Прочитати на: мові