
Коли виникає прострочення за мікропозикою, перше почуття позичальника — це розгубленість і тривога через невідомість. Розуміння того, що можуть зробити МФО у межах закону, допомагає тверезо оцінити ситуацію та не піддаватися на психологічний тиск.
Мікрофінансові організації та залучені колекторські служби діють не хаотично: їхня поведінка жорстко обмежена спеціальними нормами. Якщо знати межі дозволеного для кредитора, набагато легше захистити власний спокій і майно від протиправних зазіхань.
Коротко про повноваження МФО та права боржника
- Сума штрафів та пені не може перевищувати 50% від суми отриманого кредиту.
- Дзвінки та повідомлення дозволені лише з 9:00 до 20:00 і не більше двох разів на добу.
- Кредиторам заборонено дзвонити родичам чи колегам без їхньої письмової згоди.
- МФО не мають права самостійно конфісковувати майно або блокувати карткові рахунки.
- Максимальна процентна ставка за мікропозиками обмежена законом до 1% на день.
Зміст:
Які законні дії може вчинити МФО при простроченні
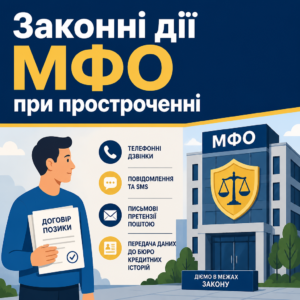
МФО мають право вимагати повернення заборгованості, проте виключно у спосіб, визначений нормами законодавства та умовами укладеного договору. При першому контакті представник кредитора зобов’язаний назвати своє повне ім’я, найменування фінансової компанії та правову підставу звернення.
Основний законний інструмент впливу кредитодавця — це дистанційне інформування боржника про наявність прострочення. Компанія може надсилати повідомлення, здійснювати телефонні дзвінки та направляти письмові претензії на поштову адресу, вказану під час реєстрації.
Крім того, кредитор має право передати відомості про невиконання зобов’язань до бюро кредитних історій, що суттєво знизить кредитний рейтинг позичальника та ускладнить отримання нових позик у майбутньому.
Правила та часові обмеження телефонного зв’язку
Взаємодія кредитора з клієнтом підпорядкована суворому регламенту, який виключає нав’язливий спам.
Законодавство встановлює такі чіткі межі для комунікації:
- Часовий діапазон. Дзвінки та текстові повідомлення дозволені виключно з 9:00 до 20:00 у робочі дні.
- Кількість контактів. Кредитору та колекторам заборонено турбувати людину частіше двох разів на добу.
- Заборона автодозвону. Використання програм автоматичного безперервного набору номерів є прямим порушенням етичних норм.
Передача боргу за договором факторингу
Фінансова установа має законну можливість відступити право вимоги заборгованості колекторській компанії або факторинговій організації. Проте позичальника зобов’язані письмово сповістити про заміну кредитора та надати підтверджуючі документи, інакше вимагати будь-які виплати новий стягувач не має права.
Що прямо заборонено кредиторам і колекторам за законом
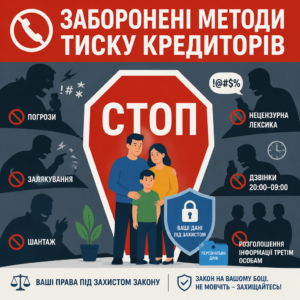
Будь-які спроби психологічного тиску, залякування, шантажу чи використання нецензурної лексики перебувають поза межами закону. Регуляторні вимоги, які встановлює Захист прав споживачів фінансових послуг — Національний банк України, забороняють стягувачам принижувати честь і гідність позичальника.
Згідно з ч. 1, 2, 4, 5 ст. 25 Закону України «Про споживче кредитування»: «Взаємодія кредитодавця, нового кредитора, колекторської компанії із споживачем, його близькими особами... здійснюється виключно шляхом безпосередньої взаємодії, надсилання текстових, голосових та інших повідомлень... Забороняється здійснювати дії, що зазіхають на особисту гідність, права, свободи, власність споживача... використовувати погрози, шантаж, вчиняти психологічний тиск, взаємодіяти з 20 до 9 години, повідомляти третім особам інформацію про наявність заборгованості.»Тобто кредитор не має права перетворювати вимогу про сплату боргу на інструмент морального терору або втручання в особисте життя.
Заборона контактів з родичами та роботодавцем
Найбільш поширене зловживання — це дзвінки керівництву, колегам чи батькам позичальника. Такі дії прямо порушують Закон України «Про захист персональних даних».
Важливо знати про взаємодію з оточенням:
- Відсутність згоди. МФО не мають права розголошувати банківську таємницю третім особам, якщо вони не є офіційними поручителями за договором.
- Відкликання дозволу. Навіть якщо під час оформлення позики позичальник надав дозвіл на контакт з третіми особами, його можна відкликати письмовою заявою у будь-який момент.
- Поширення фотоматеріалів. Монтаж компрометуючих картинок чи розсилка неправдивих повідомлень у месенджерах тягне за собою сувору юридичну відповідальність.
Фейкові погрози кримінальною відповідальністю
Позичальникам нерідко надсилають фальшиві повідомлення про відкриття кримінальних проваджень за шахрайство. Неспроможність своєчасно сплатити борг є виключно цивільним спором, а не кримінальним правопорушенням, тому такі твердження є лише засобом залякування.
Порядок дій боржника при неправомірному тиску МФО
- Зафіксуйте порушення. Збережіть скриншоти повідомлень, номери телефонів та аудіозаписи розмов із представниками МФО чи колекторами.
- Перевірте розрахунок. Вимагайте від кредитора офіційний письмовий деталізований розрахунок тіла кредиту, нарахованих процентів та штрафів.
- Відкличте згоду. Направте фінансовій компанії письмову заяву про заборону взаємодії з третіми особами та відкликання персональних даних контактних осіб.
- Подайте скаргу. У разі продовження погроз чи нічних дзвінків направте офіційне звернення до Національного банку України.
Фінансові межі нарахування відсотків і неустойки
Нарахування космічних сум боргу, що перевищують тіло кредиту в десятки разів, обмежується законом. Держава встановила жорсткі рамки щодо граничних процентних ставок та максимального розміру штрафних санкцій.
Сукупний розмір штрафів і пені за порушення зобов’язань не може перевищувати 50% від суми, яку позичальник фактично отримав на руки. Будь-які вимоги сплатити неустойку понад цей ліміт є безпідставними.
У практиці нашого бюро питання завищених вимог вирішується успішно, як-от схожу справу ми вже виграли — обмеження відсотків МФО 1%, де вдалося суттєво знизити загальну суму боргу.
Порівняння законних вимог та неправомірних нарахувань
Щоб швидко зорієнтуватися у правильності виставленого боргу, варто звірити розрахунки за основними параметрами.
| Параметр нарахування | Вимога законодавства | Типове порушення кредитора |
|---|---|---|
| Денна процентна ставка | Не більше 1% на день | Нарахування за ставками 2–3% і вище |
| Розмір неустойки (штраф і пеня) | Максимум 50% від суми кредиту | Штрафи у розмірі 200–500% від суми позики |
| Продовження договору | Виключно за згодою сторін, як діє автоматична пролонгація кредиту МФО | Приховане нарахування щоденних відсотків роками |
Документальна перевірка кредитного договору
При оцінці позовних вимог суди прискіпливо вивчають електронні докази укладення угоди.
Верховний Суд у складі колегії суддів Касаційного цивільного суду у справі № 758/14925/23 від 04.02.2026 зазначив: «Надання лише паперової копії електронного договору є недостатнім — суд зобов'язаний перевірити цілісність, автентичність та дійсність електронного цифрового підпису позичальника.»Це зобов’язує фінансові компанії доводити кожну цифру та факт підписання договору належними первинними документами.
Як юристи бюро допомагають врегулювати кредитний спір
- Правовий аудит. Аналізуємо кредитний договір та первинні документи на відповідність нормам законодавства й обмеженням щодо ставок.
- Припинення тиску. Направляємо адвокатські запити та офіційні вимоги щодо зупинення неправомірних контактів із родичами й роботодавцем.
- Зменшення нарахувань. Допомагаємо списати безпідставні штрафи, пеню та надмірно нараховані відсотки.
- Судовий захист. Представляємо інтереси позичальника в суді, блокуючи незаконні спроби стягнення завищених сум.
Чи можуть мікрофінансові компанії відібрати майно
МФО та колектори не мають жодних юридичних повноважень самостійно конфісковувати речі, виселяти з житла чи блокувати карткові рахунки. Повідомлення про візити так званих «виїзних груп вилучення» є вигадкою, розрахованою на необізнаність людини.
Згідно з ч. 1 ст. 1 Закону України «Про виконавче провадження»: «Виконавче провадження як завершальна стадія судового провадження і примусове виконання судових рішень та рішень інших органів (посадових осіб) — це сукупність дій визначених у цьому Законі органів і осіб, що спрямовані на примусове виконання рішень.»Примусове стягнення коштів або арешт майна можуть здійснювати лише державні чи приватні виконавці після набрання чинності рішенням суду.
Процедура розгляду справи через суд
Звернення до суду є законним цивілізованим шляхом вирішення кредитного спору. У судовому засіданні боржник має можливість заперечувати проти безпідставних штрафів, вимагати зменшення нарахованих відсотків і перевірки первинних розрахунків.
Як це спрацювало на практиці — суд з ЄАПБ: як ми зменшили борг МФО у 8 разів, коли позивачу присудили лише фактичний залишок без грабіжницьких нарахувань.
Обмеження при примусовому стягненні
Навіть після судового рішення виконавець не може забрати все майно боржника. Законодавство захищає єдине житло при невеликих сумах заборгованості, предмети щоденного домашнього вжитку, посуд, одяг та засоби для професійної діяльності.
Як позичальнику захистити свої права при тиску
Головне правило при виникненні заборгованості — не піддаватися паніці та фіксувати кожен крок кредитора. Конструктивний підхід дозволяє перевести діалог із площини емоцій у юридичні рамки.
Якщо ви плануєте врегулювати питання мирним шляхом, дізнайтеся, як реструктуризувати мікропозику в МФО для узгодження реалістичного графіку виплат.
У разі систематичних порушень правил взаємодії ефективним інструментом є скарга в НБУ на МФО, надіслана через офіційну форму електронного звернення громадян до НБУ.
Фіксація доказів протиправної поведінки
Для притягнення кредитора до відповідальності необхідно збирати документальні підтвердження порушень.
Рекомендується вжити таких дій:
- Запис розмов. Попередьте співрозмовника про запис дзвінка — це дисциплінує стягувача.
- Збереження скриншотів. Фіксуйте всі смс, листи та повідомлення у месенджерах із зазначенням дати й часу надходження.
- Письмові заяви. Направте кредитору вимогу про припинення дзвінків третім особам та надання детального розрахунку боргу.
Дії при несанкціонованих дзвінках оточенню
Якщо представники кредитора турбують родичів або колег по роботі, останнім слід чітко заявити про відсутність згоди на взаємодію та вимагати вилучення своїх номерів із бази контактів компанії.
Юридичний захист від неправомірних дій кредиторів
Якщо мікрофінансова організація чи колектори перетинають межу закону, чинять психологічний тиск або залякують неіснуючими санкціями, варто залучити фахівців. Наші юристи допоможуть зафіксувати порушення, перевірити законність фінансових нарахувань та перевести спілкування з кредитором у цивілізоване правове поле.
Питання про дії МФО при простроченні
Чи можуть МФО приїхати додому та забрати майно?
Ні, представники МФО або колектори не мають права приходити додому, заходити в житло чи вилучати речі. Опис, арешт та вилучення майна здійснюють виключно державні або приватні виконавці на підставі рішення суду та відкритого виконавчого провадження.
Скільки разів на день кредитор має право дзвонити?
Закон дозволяє здійснювати не більше двох взаємодій на добу за ініціативою кредитора чи колекторської компанії, і тільки в інтервалі з 9:00 до 20:00 у робочі дні. Нічні дзвінки та спам-автодозвони прямо заборонені.
Чи мають право МФО телефонувати родичам та на роботу?
Тільки якщо ці особи виступають поручителями за договором або надали окрему письмову згоду на комунікацію. Дзвінки родичам і колегам без їхнього дозволу є прямим порушенням закону про захист персональних даних.
Чи загрожує кримінальна відповідальність за несплату онлайн кредиту?
Ні, цивільна заборгованість не є злочином. Кримінальна відповідальність можлива лише в разі умисного шахрайства, наприклад при оформленні позики на чужі або підроблені документи. Погрози тюрмою за звичайну несплату є протиправною маніпуляцією.
Чи можуть МФО самостійно заблокувати зарплатну картку?
Ні, кредитна компанія не має повноважень блокувати банківські рахунки самостійно. Арешт на картку може накласти лише виконавець на підставі виконавчого документа після судового розгляду.
Прочитати на: мовою